
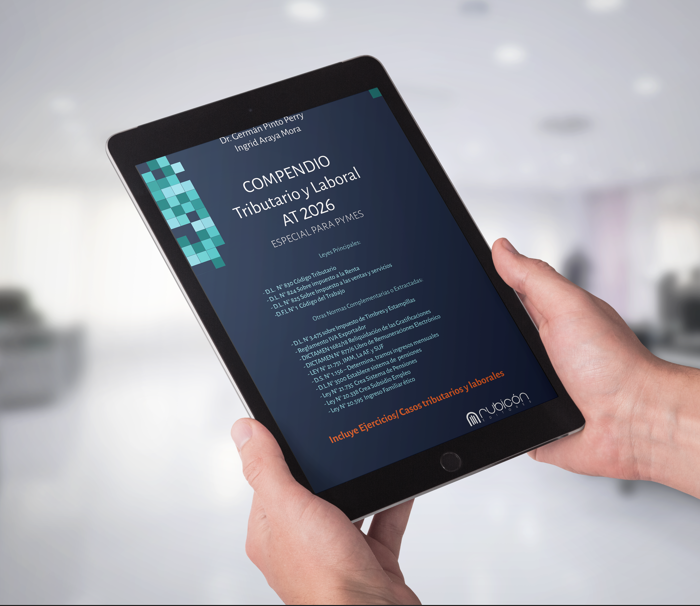
Compendio Tributario y laboral AT 2026 – versión digital
$29.990
Autores: Dr. Germán Pinto Perry – Ingrid Araya Mora
Editorial: Rubicón Editores
Numero de Paginas: 865
Año de publicación: 2026
Este libro contiene una recopilación de las principales leyes tributarias y Laborales necesarias para estudio de la especialidad, además de un importante apoyo para todos aquellos profesionales que se enfrentarán al exigente proceso de operación renta 2026. El Compendio Tributario y Laboral AT2026 es una selección especialmente pensada para las PYMES ya que además contener leyes tiene un set de ejercicios afines especialmente preparada por los autores.
INCLUYE ANEXO CON EJERCICIOS TRIBUTARIOS Y LABORALES PREPARADOS POR LOS AUTORES DEL LIBRO
. EJERCICIOS TRIBUTARIOS
1.- Ejercicio contribuyente 14D3
Este ejercicio ilustra la secuencia completa de un contribuyente 14D3 (B.I./RRE/Declaración dueños) evaluando la tributación de conceptos que deben ser considerados como ingrosos o egresos, así también como gastos rechazados. También ilustra la aplicación del crédito de IRPC generado por dividendos de empresas 14 A o 14 D3
2.- Ejercicio contribuyente 14D3
Este ejercicio ilustra la situación de un contribuyente 14D3 señalando los conceptos básicos aplicables
3.- EJERCICIO CONTRIBUYENTE 14 A
Este ejercicio ilustra la situación de un contribuyente 14 A, para ilustrar la aplicación del crédito del IRPC cuando es percibido por este tipo de contribuyentes
EJERCICIOS LABORALES
1. Remuneraciones
2. Horas Extraordinarias,
3. Semana Corrida,
4. Gratificaciones
– 30% de las utilidades (Art. 47 – Código del Trabajo)
– 25% de las remuneraciones con tope de 4,75 IMM (Art. 50 – Código del Trabajo)
5. Descuentos
6. Deudas Laborales. Reajustabilidad e intereses
7. Calculo Indemnizaciones
Leyes Principales:
– D.L. N° 830 Código Tributario
– D.L. N° 824 Sobre impuesto a la Renta
– D.L. N° 825 Sobre Impuesto a las ventas y servicios
-D.F.L N° 1 Código del Trabajo
Otras Normas Complementarias o Extractadas:
– DICTAMEN 1682/18 Reliquidación de las Gratificaciones
– DICTAMEN N° 877/6 Libro de Remuneraciones Electrónico
– LEY N° 21.751, IMM, La AF. y SUF
– D.S. N° 1.156 – Determina, tramos ingresos mensuales
– D.L.N° 3500 Establece sistema de pensiones
– Ley N° 21.735 Crea Sistema de Pensiones
– Ley N° 20.338 Crea Subsidio Empleo
– Ley N° 20.595 Ingreso Familiar ético
Los Autores
Dr. Germán Pinto Perry: Doctor en Ciencias de la Administración, Universidad de Santiago de Chile, Magíster en Planificación y Gestión Tributaria. Postitulado en Legislación Tributaria. Contador Público y Auditor, Universidad de Santiago de Chile. Licenciado en Contabilidad y Auditoría.
Ingrid Araya Mora: Consultora y autora en Derecho Laboral chileno con múltiples publicaciones en Thomson Reuters, especializada en compliance y soluciones prácticas para el sector empresarial.
Quick Comparison
| Settings | Compendio Tributario y laboral AT 2026 - versión digital remove | Diligencias Investigativas por Infracciones a la Ley N°20.000 remove | Imparcialidad Judicial remove | Recurso de Hecho remove | La Prueba Ilícita en la Jurisprudencia de la Corte Suprema remove | Divorcio remove |
|---|---|---|---|---|---|---|
| Name | Compendio Tributario y laboral AT 2026 - versión digital remove | Diligencias Investigativas por Infracciones a la Ley N°20.000 remove | Imparcialidad Judicial remove | Recurso de Hecho remove | La Prueba Ilícita en la Jurisprudencia de la Corte Suprema remove | Divorcio remove |
| Image |  |  |  |  |  |  |
| SKU | 9789569947377 | 9789569947438 | 978-956-9947-39-1 | 9789569947636 | 9789569947216 | |
| Rating | ||||||
| Price | $29.990 | $34.990 | $24.990 | $24.990 | $35.000 | $12.994 |
| Stock | 20 disponibles | 6 disponibles | 6 disponibles | 17 disponibles | 9 disponibles | |
| Availability | 20 disponibles | 6 disponibles | 6 disponibles | 17 disponibles | 9 disponibles | |
| Add to cart | ||||||
| Description | Este libro contiene una recopilación de las principales leyes tributarias y Laborales necesarias para estudio de la especialidad, además de un importante apoyo para todos aquellos profesionales que se enfrentarán al exigente proceso de operación renta 2026. El Compendio Tributario y Laboral AT2026 es una selección especialmente pensada para las PYMES ya que además contener leyes tiene un set de ejercicios afines especialmente preparada por los autores. INCLUYE ANEXO CON EJERCICIOS TRIBUTARIOS Y LABORALES PREPARADOS POR LOS AUTORES DEL LIBRO . EJERCICIOS TRIBUTARIOS 1.- Ejercicio contribuyente 14D3 Este ejercicio ilustra la secuencia completa de un contribuyente 14D3 (B.I./RRE/Declaración dueños) evaluando la tributación de conceptos que deben ser considerados como ingrosos o egresos, así también como gastos rechazados. También ilustra la aplicación del crédito de IRPC generado por dividendos de empresas 14 A o 14 D3 2.- Ejercicio contribuyente 14D3 Este ejercicio ilustra la situación de un contribuyente 14D3 señalando los conceptos básicos aplicables 3.- EJERCICIO CONTRIBUYENTE 14 A Este ejercicio ilustra la situación de un contribuyente 14 A, para ilustrar la aplicación del crédito del IRPC cuando es percibido por este tipo de contribuyentes EJERCICIOS LABORALES 1. Remuneraciones 2. Horas Extraordinarias, 3. Semana Corrida, 4. Gratificaciones - 30% de las utilidades (Art. 47 – Código del Trabajo) - 25% de las remuneraciones con tope de 4,75 IMM (Art. 50 – Código del Trabajo) 5. Descuentos 6. Deudas Laborales. Reajustabilidad e intereses 7. Calculo Indemnizaciones Leyes Principales: - D.L. N° 830 Código Tributario - D.L. N° 824 Sobre impuesto a la Renta - D.L. N° 825 Sobre Impuesto a las ventas y servicios -D.F.L N° 1 Código del Trabajo Otras Normas Complementarias o Extractadas: - DICTAMEN 1682/18 Reliquidación de las Gratificaciones - DICTAMEN N° 877/6 Libro de Remuneraciones Electrónico - LEY N° 21.751, IMM, La AF. y SUF - D.S. N° 1.156 – Determina, tramos ingresos mensuales - D.L.N° 3500 Establece sistema de pensiones - Ley N° 21.735 Crea Sistema de Pensiones - Ley N° 20.338 Crea Subsidio Empleo - Ley N° 20.595 Ingreso Familiar ético Los Autores Dr. Germán Pinto Perry: Doctor en Ciencias de la Administración, Universidad de Santiago de Chile, Magíster en Planificación y Gestión Tributaria. Postitulado en Legislación Tributaria. Contador Público y Auditor, Universidad de Santiago de Chile. Licenciado en Contabilidad y Auditoría. Ingrid Araya Mora: Consultora y autora en Derecho Laboral chileno con múltiples publicaciones en Thomson Reuters, especializada en compliance y soluciones prácticas para el sector empresarial. | Autor: Manuel Rodríguez Vega Editorial: Rubicón Editores Numero de Paginas: 416 Año de publicación: 2020 | Autor: Francisco Javier Caballero Germain Editorial: Rubicón Editores Numero de Paginas: 256 Año de publicación: 2021 | Autor: Pedro Rencoret Gutiérrez Editorial: Rubicon Editores Numero de Paginas: 178 Año de publicación: 2020 | Autor: Manuel Rodríguez Vega Editorial: Rubicon Editores Numero de Paginas: 379 Año de publicación: 2022 | Autor: Cristián Lepin Molina y Belén Lama Gálvez Editorial: Editores Rubicón Numero de Paginas: 174 Año de publicación: 2018 |
| Content | Autores: Dr. Germán Pinto Perry - Ingrid Araya Mora Editorial: Rubicón Editores Numero de Paginas: 865 Año de publicación: 2026 | Descripción A través de sus sucesivos pronunciamientos en torno a esa causal, la Corte ha dotado de contenido a la garantía constitucional del debido proceso, transformándola en reglas de persecución penal, especificando y perfilando los supuestos y requisitos para que los derechos fundamentales puedan ser limitados o perturbados por parte de los agentes de persecución penal durante la fase de investigación, o para que otras actuaciones del procedimiento judicial puedan estimarse válidas y respetuosas de esa garantía. A través de sus sucesivos pronunciamientos en torno a esa causal, la Corte ha dotado de contenido a la garantía constitucional del debido proceso, transformándola en reglas de persecución penal, especificando y perfilando los supuestos y requisitos para que los derechos fundamentales puedan ser limitados o perturbados por parte de los agentes de persecución penal durante la fase de investigación, o para que otras actuaciones del procedimiento judicial puedan estimarse válidas y respetuosas de esa garantía. De ahí la relevancia del estudio de las decisiones de este tribunal, el cual si bien resulta necesario respecto de todos los ámbitos de la criminalidad, es especialmente acuciante y revelador tratándose del tráfico ilícito de drogas, porque los importantes réditos que genera esta actividad son directamente proporcionales con el perfeccionamiento de los medios para ocultar y asegurar el transporte, almacenamiento y distribución de la sustancia y, de ese modo, para su eficiente y efectiva persecución y sanción se requiere acudir a técnicas investigativas cada vez más intrusivas, que generan mayor riesgo de afectar, o violentan con mayor intensidad, derechos fundamentales. En este contexto, el Máximo Tribunal ha intentado caminar a la par de esta evolución social y técnica, para asentar reglas claras y consistentes a las que deben apegarse los agentes de persecución y controlar los tribunales de las instancias. El autor expone la evolución reciente y estado actual de la jurisprudencia de la Corte Suprema en relación a investigaciones y procedimientos judiciales recaídos sobre conductas sancionadas por la Ley N°20.000, en los últimos cuatro años –desde enero de 2016 a diciembre de 2019–, destacando la sistematización y análisis de esas decisiones, lo que sin duda constituirá un insumo provechoso para la labor tanto de jueces, fiscales y defensores. | IndiceDescripciónLa Cara oscura del Sistema Procesal Penal Bifronte del Chile ActualLa presente publicación analiza la garantía fundamental de ser juzgado por un juez o tribunal imparcial, abordando el análisis crítico de la doctrina chilena a la luz de la Jurisprudencia del Tribunal Europeo de Derechos Humanos, de la Corte Interamericana de Derechos Humanos y de Tribunal Constitucional. El estudio examina la génesis de la solución procesal penal bifronte vigente en Chile y aborda especialmente la cuestión de la imparcialidad del Juez en el sistema del Código de Procedimiento Penal de 1906 y sus modificaciones, en actual aplicación en Chile para los hechos acaecidos con anterioridad a la vigencia gradual de las disposiciones de la Reforma Procesal Penal del 2.000. Se incluye la publicación de material histórico inédito acerca del establecimiento de la acusación de oficio y el examen comparativo de las diversas soluciones en materia de acusación desde 1906 hasta la fecha. Junto con el análisis crítico de la acumulación de las funciones de investigar y de acusar en el juez sentenciador en el Código de 1906, la obra analiza las vías de posible impugnación por vulneración de la garantía fundamental de imparcialidad judicial, en las causas sometidas a dicho código, para terminar, efectuando proposiciones de lege ferenda. | Descripción: El recurso de hecho cumple un rol fundamental dentro de nuestro sistema procesal, configurándose como una institución que le asegura a las partes la disponibilidad efectiva del derecho al recurso y, asimismo, regula el uso adecuado de los recursos procesales, en la forma y casos que establece la ley. Si bien su interposición ha aumentado considerablemente en los últimos años, el estudio del Recurso de Hecho sigue siendo limitado. Este libro ofrece un análisis detallado de la jurisprudencia reciente en la materia y una síntesis de las principales doctrinas y criterios en los que se han fundado las decisiones de los Tribunales Superiores de Justicia al resolver sobre la procedencia de los recursos procesales. | IndiceDescripciónEl enjuiciamiento sobre la licitud de la prueba es el enjuiciamiento del procedimiento mismo de investigación, únicamente que observado desde y en función de sus productos o frutos, es decir, a partir del resultado concreto y asible de la investigación -la prueba- retrospectivamente se controla todo el procedimiento que llevó a esa consecuencia. El estudio de la prueba ilícita nos fuerza al del procedimiento, principalmente -mas no exclusivamente- de su etapa de investigación, y de las condiciones y requisitos para que sus actuaciones no afecten ilegítimamente derechos fundamentales. Dada esa vastedad, la casuística sobre la prueba ilícita es literalmente infinita, por lo que ordenar y sistematizar todos los casos es una tarea inabordable e impracticable, y en verdad poco provechosa, pues diariamente surge una infracción distinta que escapa a las clasificaciones vigentes. Útil en cambio resulta identificar criterios comunes que nuestra jurisprudencia ha delineado para censurar la prueba ilícita, distinguirla de la prueba irregular, definir sus efectos directos e indirectos, reconocer excepciones a estos últimos e identificar las distintas instancias y herramientas para reclamar su ineficacia. Tal es este desarrollo y peso que tiene la prueba ilícita, que su estudio resulta hoy inexcusable para quien pretenda desempeñarse con propiedad en el sistema de justicia criminal, cualquiera sea el rol que en él cumpla, sobre todo si las discusiones sobre la licitud de las actuaciones de investigación y persecución, junto a las referentes a la valoración de los antecedentes y de la prueba -según la etapa del proceso-, superan con holgura a las de la aplicación del derecho penal sustantivo, que ha sido relegado a controversias aisladas y ocasionales. Y es al trabajo cotidiano de operadores e intervinientes del proceso penal que esta investigación busca contribuir, esencialmente mediante la sistematización de los criterios seguidos por la Corte Suprema en materia de prueba ilícita y en otras conexas y circundantes a esta, expuestos en sus sentencias dictadas hasta junio del año 2022, de manera de entregar un conjunto estructurado que facilite el acceso y comprensión de dichos pronunciamientos. La exposición y sistematización referida se acompaña de comentarios del autor, en los que luego de las explicaciones y conceptualizaciones obligatorias se efectúa un análisis crítico de la jurisprudencia revisada, resaltando sus aciertos y proponiendo otras interpretaciones cuando se discrepa de lo decidido, para lo cual acude y se apoya en la doctrina nacional y en el derecho comparado. | DescripciónDivorcioAnálisis Crítico de la Jurisprudencia NacionalEn este libro realizamos un estudio exegético, doctrinal y jurisprudencial sobre el divorcio en la legislación chilena, que integra un novedoso estudio sobre los distintos criterios jurisprudenciales que ha generado la labor de nuestros tribunales superiores de justicia desde la entrada en vigencia de la Nueva Ley de Matrimonio Civil. Para elaborar este estudio jurisprudencial se revisaron un total de 940 sentencias dictadas por la Corte Suprema de Justicia y por las distintas Cortes de Apelaciones de todo el país, entre el año 2004 y 2018, en donde se lograron determinar 199 doctrinas jurisprudenciales. El libro se encuentra dividido en dos partes, la primera parte está dedicada a los aspectos legislativos y dogmáticos, para entregar al lector un panorama completo y actualizado de la institución objeto de estudio; en la segunda parte, se analizan y sistematizan la totalidad de los criterios jurisprudenciales establecidos por nuestros tribunales de justicia. Estamos convencidos que este trabajo representa un aporte al estudio del Derecho Familiar, en especial, al desarrollo de la institución matrimonial, permitiendo a los lectores conocer el verdadero derecho, que es el que resulta de la aplicación de las normas, superando el mero análisis dogmático que tanto abunda en la tradición jurídica nacional. Esperamos que sirva de herramienta para el trabajo de jueces, abogados, académicos, y estudiantes, y por qué no decirlo, para poder enfrentar el trabajo parlamentario que hace necesaria una modificación de las normas imperantes, de manera que se ajuste a los nuevos principios que gobiernan la disciplina, siguiendo la tendencia del derecho comparado que respete la libertad de las personas y elimine las barreras que solo sirven para agudizar el conflicto familiar. |
| Weight | N/D | N/D | N/D | N/D | N/D | N/D |
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D |
| Additional information |
Valoraciones
No hay valoraciones aún.