

Compendio Tributario AT 2024 – Segunda edición actualizada a octubre 2024
$31.990
ACTUALIZADO Al 15 de OCTUBRE 2024
INCLUYE LEY 21.681 que cra fondos de emegencia transitorio por incendios y establece otras medidas para la reconstrucción
Este libro contiene una recopilación de las principales leyes tributarias necesarias para estudio de la especialidad, además de un importante apoyo para todos aquellos profesionales que se enfrentarán al exigente proceso de operación renta 2024. El Compendio Tributario 2024 quiere ser además un apoyo fundamental en la formación de quienes cursarán estudios de tributación, tanto a nivel de pregrado como de Magíster y diplomas, así como también servir de apoyo en el desarrollo de la profesión y sirviendo como un material de consulta permanente.
Detalle de normas contenidas
- Decreto Ley N° 830 Código Tributario
- Decreto Ley N° 824 sobre impuesto a la Renta
- Decreto Ley N° 825 Sobre Impuesto a las Ventas y Servicios
- Decreto Ley N’ 3.475 sobre Impuesto de Timbres y Estampillas
- Ley N° 16.271 sobre impuesto a las Herencias, Asignaciones y Donaciones
- Decreto Ley N°17.235 sobre Impuesto Territorial
- Ley N°20.712 Ley única de Fondos
- Ley N° 20.544 que regula el tratamiento tributario de los Instrumentos derivados
- Reglamento IVA Exportador
- Ley 20.675 Modifica ley sobre donaciones con fines culturales contenida en el artículo 8 de la Ley 18.985
- Ley 20.316 Modifica ley 19.885 en materia de donaciones con beneficios tributarios
- Ley 21.440 Crea un régimen de donaciones con beneficios tributarios en apoyo a las entidades sin fines de lucro
- Ley 21.591, Royalty a la Minería
- Ley 21.648 Establece la obligatoriedad de iniciación de actividades para personas que operan en el comercio exterior.
Entre otras
Ejercicios Prácticos
Los ejercicios prácticos contenidos en la presente publicación están preparados cuidadosamente, en ellos, encontraremos 9 casos, en donde se podrán visualizar y analizar diversos registros tributarios que deben presentar los contribuyentes según las normas a las que se encuentren sujetos. En dichos registros que se analizan se encuentra la Renta Líquida Imponible en base devengada, Base Imponible en base percibida, Capital Propio Tributario Simplificado, Rentas Afectas a Impuestos, Registro de Rentas empresariales y el traspaso de dichos registros a Declaraciones Juradas 1926, 1947 y 1948.
Anexo Multimedia
Al inicio de cada ejercicio podrá acceder mediante código QR a un link con la grabación de la explicación paso a paso y otros videos relacionados al proceso de renta 2024
9 disponibles
Autor: German Pinto Perry
Editorial: Rubicon
Numero de Paginas: 708
Año de publicación: 2024
Quick Comparison
| Settings | Compendio Tributario AT 2024 - Segunda edición actualizada a octubre 2024 remove | Del Caos Al Imperio Del Derecho remove | La Doctrina remove | Los Derechos Fundamentales de las Personas Jurídicas. remove | Imparcialidad Judicial remove | Recurso de Casación remove |
|---|---|---|---|---|---|---|
| Name | Compendio Tributario AT 2024 - Segunda edición actualizada a octubre 2024 remove | Del Caos Al Imperio Del Derecho remove | La Doctrina remove | Los Derechos Fundamentales de las Personas Jurídicas. remove | Imparcialidad Judicial remove | Recurso de Casación remove |
| Image | 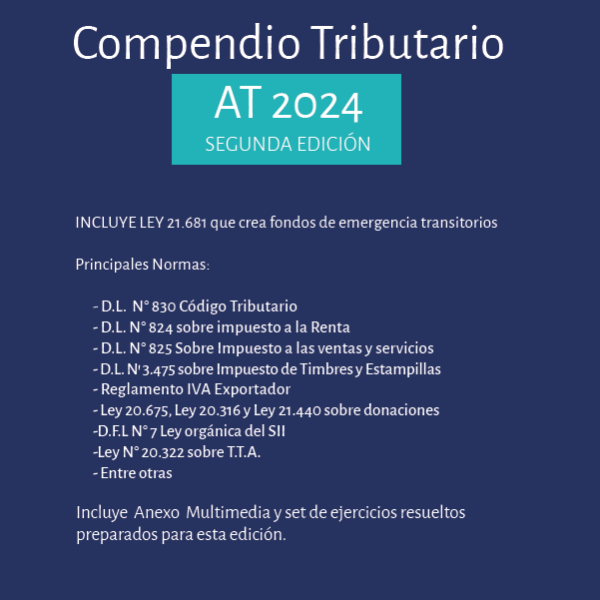 |  |  |  |  |  |
| SKU | 978-956-9947-81-0-3 | 9789569947094 | 9789569947193 | 9789569947490 | 9789569947438 | 978-956-9947-38-4 |
| Rating | ||||||
| Price | $31.990 | $24.990 | $35.700 | $13.000 | $24.990 | $22.990 |
| Stock | 9 disponibles | 6 disponibles | 9 disponibles | 4 disponibles | 6 disponibles | Sin existencias |
| Availability | 9 disponibles | 6 disponibles | 9 disponibles | 4 disponibles | 6 disponibles | Sin existencias |
| Add to cart | ||||||
| Description | Autor: German Pinto Perry Editorial: Rubicon Numero de Paginas: 708 Año de publicación: 2024 | Autora: Emilia Jocelyn-Holt Editorial: Rubicón Editores Numero de Paginas: 276 Año de publicación: 2019 | Autor: Philippe Jestaz y Christophe Jamin Editorial: Rubicón Editores Numero de Paginas: 388 Año de publicación: 2018 | Autor: Natanael Landaeta Sánchez Editorial: Rubicón Editores Numero de Paginas: 118 Año de publicación: 2021 | Autor: Francisco Javier Caballero Germain Editorial: Rubicón Editores Numero de Paginas: 256 Año de publicación: 2021 | Autores: Paulo Román Reyes y Benjamín Jordán Ibarra Editorial: Rubicón Editores Numero de Paginas: 186 Año de publicación: 2020 |
| Content | ACTUALIZADO Al 15 de OCTUBRE 2024
INCLUYE LEY 21.681 que cra fondos de emegencia transitorio por incendios y establece otras medidas para la reconstrucción
Este libro contiene una recopilación de las principales leyes tributarias necesarias para estudio de la especialidad, además de un importante apoyo para todos aquellos profesionales que se enfrentarán al exigente proceso de operación renta 2024. El Compendio Tributario 2024 quiere ser además un apoyo fundamental en la formación de quienes cursarán estudios de tributación, tanto a nivel de pregrado como de Magíster y diplomas, así como también servir de apoyo en el desarrollo de la profesión y sirviendo como un material de consulta permanente.
Detalle de normas contenidas
| indice
DescripciónDel Caos Al Imperio Del DerechoLa Búsqueda de la Justicia en ShakespeareEste libro propone una novedosa lectura sobre Shakespeare y su relación con el Derecho desarrollada en sus cuatro principales tragedias, Macbeth, Hamlet, Otelo y King Lear, así como también en la tragedia/comedia El Mercader de Venecia. Esta obra considera a William Shakespeare como un dramaturgo que vive entre dos épocas, tiempo histórico que se mueve entre el orden y el caos, cuando la desintegración de las instituciones y de la sociedad es posible y cuando la violencia es una amenaza permanente. En este contexto, argumenta la autora, Shakespeare opta por el Derecho como una forma institucionalizada de resolver los conflictos, asegurar la paz y, mantener y realizar la justicia. El contexto histórico, el peligro del caos, se ve claramente el período trágico Shakesperiano. es por esto que este libro se detiene en cada una de sus cuatro grandes tragedias, especialmente se estudia el caos en Macbeth, se analiza en Hamlet y Otelo la búsqueda de la restauración del orden a través del debido proceso, y también se investiga El Rey Lear para demostrar el peligro que representa el caos y la venganza para el imperio de la justicia, y como ella es la forma de restauración del orden. Finalmente se contrasta El Mercader de Venecia con la tragedia y se expone el rol que el Derecho tiene en las comedias y tragedias shakesperianas. En este contexto, la autora se pregunta cómo es posible evitar la tragedia y el quebrantamiento del sistema jurídico y de la justicia, proponiendo que es la interpretación la llave maestra que abrirá mil puertas. | IndiceDescripciónLa investigación de los autores de “La Doctrina” es novedosa por su enfoque y contenido. En cuanto a su enfoque, la obra constituye uno de esos raros libros en que especialistas acostumbrados al ejercicio de una profesión o de una ciencia, toman distancia y se preguntan: ¿qué es lo que han estado haciendo todos estos años?, ¿lo que hicieron, es diferente a lo que intentaron desarrollar sus antecesores?, ¿cuál es la función de su disciplina?, en fin, ¿ocurre lo mismo en otros países? Se trata de una obra, por decirlo de alguna manera, de “autoanálisis”, una especie de terapia que devela algunos mitos y por sobre todo deja en evidencia el papel de la ciencia jurídica. Los resultados de este análisis no dejan de ser elocuentes, y en cierta manera revisten de una especie de “misticismo” al ejercicio de la “dogmática”, en particular, de aquella referida al derecho civil (desde donde hablan los autores). Desde una perspectiva de fondo, el libro es reflejo de una investigación acuciosa, erudita en fuentes, exhaustiva en autores y obras, lúcida en interpretar tendencias e ideologías, descarnada en sus juicios, todo lo cual se inscribe en la más rica tradición doctrinal que ha entregado Francia al derecho civil. Autor: Philippe Jestaz y Christophe Jamin | indiceDescripción
Una propuesta sobre la fundamentación y los criterios para la atribución de titularidad de derechos fundamentales de las personas jurídicas.
La pregunta sobre la titularidad de derechos fundamentales de las personas jurídicas ha pasado casi desapercibida por la doctrina nacional, existiendo pocas menciones y escaso tratamiento a esta cuestión en manuales, tratados y revistas sobre derechos fundamentales.
La presente obra sistematiza los argumentos hasta ahora presentados por la doctrina nacional, a favor y en contra de la titularidad de las personas jurídicas como regla general. Pero también expone novedosos argumentos basados en el modelo dualista de Gregorio Peces-Barba para fundamentar la idea de la titularidad en abstracto de las personas jurídicas.
Además de lo anterior se proponen ciertos criterios y una fórmula para atribución de titularidad de derechos fundamentales de las personas jurídicas, para aquellos casos en donde existe duda o controversia sobre la atribución o negación de titularidad respecto de ciertos derechos que aparentemente sólo pueden ser gozados y ejercidos por personas naturales. Esta propuesta es producto de una sistematización de los criterios desarrollados por el derecho comparado español y alemán a nivel dogmático y jurisprudencial.
Por último, se exponen algunos de los desafíos que debe enfrentar en la materia tanto el Sistema Interamericano de los Derechos Humanos como el Poder Constituyente chileno al momento de redactar la nueva constitución.
| IndiceDescripciónLa Cara oscura del Sistema Procesal Penal Bifronte del Chile ActualLa presente publicación analiza la garantía fundamental de ser juzgado por un juez o tribunal imparcial, abordando el análisis crítico de la doctrina chilena a la luz de la Jurisprudencia del Tribunal Europeo de Derechos Humanos, de la Corte Interamericana de Derechos Humanos y de Tribunal Constitucional. El estudio examina la génesis de la solución procesal penal bifronte vigente en Chile y aborda especialmente la cuestión de la imparcialidad del Juez en el sistema del Código de Procedimiento Penal de 1906 y sus modificaciones, en actual aplicación en Chile para los hechos acaecidos con anterioridad a la vigencia gradual de las disposiciones de la Reforma Procesal Penal del 2.000. Se incluye la publicación de material histórico inédito acerca del establecimiento de la acusación de oficio y el examen comparativo de las diversas soluciones en materia de acusación desde 1906 hasta la fecha. Junto con el análisis crítico de la acumulación de las funciones de investigar y de acusar en el juez sentenciador en el Código de 1906, la obra analiza las vías de posible impugnación por vulneración de la garantía fundamental de imparcialidad judicial, en las causas sometidas a dicho código, para terminar, efectuando proposiciones de lege ferenda. | Descripción: Esta obra analiza la jurisprudencia reciente de los recursos de casación en la forma y en el fondo. El capítulo I, analiza cuáles han sido los principales criterios de la Corte Suprema sobre la carga de hacerse parte en el recurso de casación para aquellas causas iniciadas con anterioridad a la ley 20.886. En el capítulo II se revisan las causales del recurso de casación en la forma y las principales sentencias recaídas en la materia. El capítulo III centra su análisis en el recurso de casación en el fondo y, particularmente, en la institución del abandono del procedimiento, la interrupción de la prescripción extintiva y la infracción a la sana crítica como causal del recurso de casación en el fondo |
| Weight | N/D | N/D | N/D | N/D | N/D | N/D |
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D |
| Additional information |
Valoraciones
No hay valoraciones aún.