

Compendio Tributario AT 2024 – Segunda edición actualizada a octubre 2024
$31.990
ACTUALIZADO Al 15 de OCTUBRE 2024
INCLUYE LEY 21.681 que cra fondos de emegencia transitorio por incendios y establece otras medidas para la reconstrucción
Este libro contiene una recopilación de las principales leyes tributarias necesarias para estudio de la especialidad, además de un importante apoyo para todos aquellos profesionales que se enfrentarán al exigente proceso de operación renta 2024. El Compendio Tributario 2024 quiere ser además un apoyo fundamental en la formación de quienes cursarán estudios de tributación, tanto a nivel de pregrado como de Magíster y diplomas, así como también servir de apoyo en el desarrollo de la profesión y sirviendo como un material de consulta permanente.
Detalle de normas contenidas
- Decreto Ley N° 830 Código Tributario
- Decreto Ley N° 824 sobre impuesto a la Renta
- Decreto Ley N° 825 Sobre Impuesto a las Ventas y Servicios
- Decreto Ley N’ 3.475 sobre Impuesto de Timbres y Estampillas
- Ley N° 16.271 sobre impuesto a las Herencias, Asignaciones y Donaciones
- Decreto Ley N°17.235 sobre Impuesto Territorial
- Ley N°20.712 Ley única de Fondos
- Ley N° 20.544 que regula el tratamiento tributario de los Instrumentos derivados
- Reglamento IVA Exportador
- Ley 20.675 Modifica ley sobre donaciones con fines culturales contenida en el artículo 8 de la Ley 18.985
- Ley 20.316 Modifica ley 19.885 en materia de donaciones con beneficios tributarios
- Ley 21.440 Crea un régimen de donaciones con beneficios tributarios en apoyo a las entidades sin fines de lucro
- Ley 21.591, Royalty a la Minería
- Ley 21.648 Establece la obligatoriedad de iniciación de actividades para personas que operan en el comercio exterior.
Entre otras
Ejercicios Prácticos
Los ejercicios prácticos contenidos en la presente publicación están preparados cuidadosamente, en ellos, encontraremos 9 casos, en donde se podrán visualizar y analizar diversos registros tributarios que deben presentar los contribuyentes según las normas a las que se encuentren sujetos. En dichos registros que se analizan se encuentra la Renta Líquida Imponible en base devengada, Base Imponible en base percibida, Capital Propio Tributario Simplificado, Rentas Afectas a Impuestos, Registro de Rentas empresariales y el traspaso de dichos registros a Declaraciones Juradas 1926, 1947 y 1948.
Anexo Multimedia
Al inicio de cada ejercicio podrá acceder mediante código QR a un link con la grabación de la explicación paso a paso y otros videos relacionados al proceso de renta 2024
9 disponibles
Autor: German Pinto Perry
Editorial: Rubicon
Numero de Paginas: 708
Año de publicación: 2024
Quick Comparison
| Settings | Compendio Tributario AT 2024 - Segunda edición actualizada a octubre 2024 remove | Recurso de Apelación en el Proceso Civil remove | La Pérdida de la Chance en la Responsabilidad Médica. Doctrina y Jurisprudencia remove | Hechos, Pena y Proceso remove | Nulidad Procesal Civil remove | Razones por las que Israel debe comparecer ante la Corte Penal Internacional remove |
|---|---|---|---|---|---|---|
| Name | Compendio Tributario AT 2024 - Segunda edición actualizada a octubre 2024 remove | Recurso de Apelación en el Proceso Civil remove | La Pérdida de la Chance en la Responsabilidad Médica. Doctrina y Jurisprudencia remove | Hechos, Pena y Proceso remove | Nulidad Procesal Civil remove | Razones por las que Israel debe comparecer ante la Corte Penal Internacional remove |
| Image | 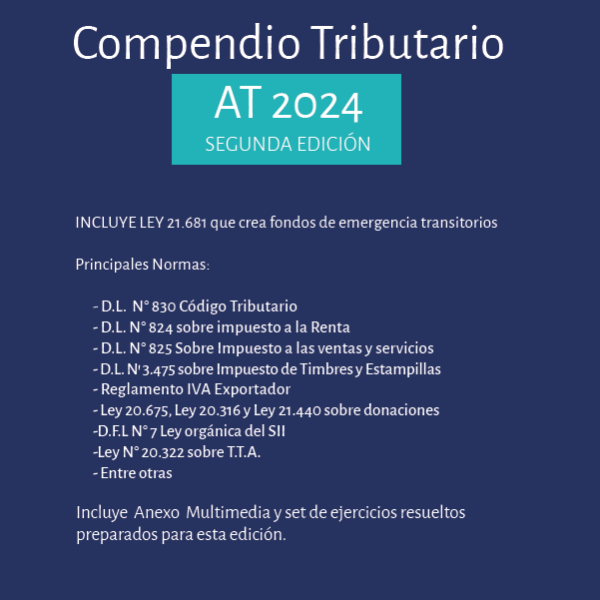 |  |  |  |  |  |
| SKU | 978-956-9947-81-0-3 | 9789569947612 | 9789569947537 | 9789569947032 | 978-956-9947-42-1 | 9789569947599 |
| Rating | ||||||
| Price | $31.990 | $20.990 | $26.990 | $20.000 | $20.990 | $21.990 |
| Stock | 9 disponibles | 12 disponibles | Sin existencias | 4 disponibles | 7 disponibles | 9 disponibles |
| Availability | 9 disponibles | 12 disponibles | Sin existencias | 4 disponibles | 7 disponibles | 9 disponibles |
| Add to cart | ||||||
| Description | Autor: German Pinto Perry Editorial: Rubicon Numero de Paginas: 708 Año de publicación: 2024 | Autor: María Teresa Bravo González Editorial: Rubicon Editores Numero de Paginas: 148 Año de publicación: 2022 | Autora: Florencia Blümel Araya Editorial: Rubicón Editores Numero de Paginas: 148 Año de publicación: 2022 | Autor: Jonatan Valenzuela Saldías Editorial: Rubicón Editores Numero de Paginas: 180 Año de publicación: 2017 | Autor: Alfredo Niklitschek Dabike Editorial: Rubicon Editores Numero de Paginas: 128 Año de publicación: 2020 | Autor: Jaime Abedrapo Editorial: Rubicón Editores Numero de Paginas: 125 Año de publicación: 2022 |
| Content | ACTUALIZADO Al 15 de OCTUBRE 2024
INCLUYE LEY 21.681 que cra fondos de emegencia transitorio por incendios y establece otras medidas para la reconstrucción
Este libro contiene una recopilación de las principales leyes tributarias necesarias para estudio de la especialidad, además de un importante apoyo para todos aquellos profesionales que se enfrentarán al exigente proceso de operación renta 2024. El Compendio Tributario 2024 quiere ser además un apoyo fundamental en la formación de quienes cursarán estudios de tributación, tanto a nivel de pregrado como de Magíster y diplomas, así como también servir de apoyo en el desarrollo de la profesión y sirviendo como un material de consulta permanente.
Detalle de normas contenidas
| IndiceDescripciónEste trabajo, a través de la reseña de distintos fallos, se expondrá cómo la jurisprudencia, normativa y la doctrina especializada ha entendido la procedencia del recurso de apelación, sus requisitos, plazos, extensión, efectos, entre otros. Lo anterior, con el propósito de entregar a estudiantes y abogados una herramienta sencilla y sistematizada que permita comprender el estudio del recurso de apelación a través del análisis de la jurisprudencia de nuestros tribunales de justicia. Esperamos que dicho propósito se cumpla en las siguientes páginas. | IndiceDescripciónLa pérdida de una chance es una de las nociones más utilizadas por la jurisprudencia en los últimos años. Sobre todo, ha adquirido un rol protagónico en los casos de responsabilidad médico- sanitaria, donde ha sido utilizada para casos en los que no se tiene seguridad si el acceso a un tratamiento médico podía curar o incluso salvar la vida del paciente, pero sí se sabe que existían buenas posibilidades de que eso sucediera si no hubiese concurrido la acción negligente. Sin embargo, el uso de la noción está lejos de ser pacífico y, actualmente, su aplicación genera más preguntas que respuestas. Este libro tiene como objetivo revisar la forma en que los tribunales superiores están incorporando la noción a sus decisiones, con la finalidad de contribuir a la sistematización de la misma al interior de nuestro ordenamiento jurídico. | DescripciónEnsayo sobre racionalidad y prueba en el derecho procesal penal chileno. “Hechos, pena y proceso” es la primera obra en la que se analizan instituciones del proceso penal con una clara vocación teórica. La teoría racional de la prueba es el escenario en el cual se despliega el análisis de varias instituciones clave del proceso penal chileno: las reglas de disolución de incertidumbre, el razonamiento cautelar, la presunción de inocencia, entre otras.Autor: Jonatan Valenzuela Daldías | Descripción:
La presente obra se centra en el estudio de la jurisprudencia sobre la nulidad procesal aplicada en los procesos judiciales civiles emanada de los Tribunales Superiores de Justicia de Chile, principalmente en lo referente a su concepto, los principios aplicables, su declaración de oficio, sus requisitos y efectos. | DescripciónLa comunidad internacional sabe por experiencia que existe una cierta periodicidad en la que Israel autoriza a sus soldados a matar Cazatíes, o palestinos en general, y que no habrá voluntad política para sancionar dichos actos. Probablemente declaraciones ambivalentes o retórica que poco persuaden las ofensivas militares o de agentes de seguridad. ¿Cuándo habrá sido el momento en que los palestinos perdieron su condición de persona humana?, ¿se habrá firmado algún tratado Erga Omnes (normas reconocidas por todos) a espaldas de la opinión pública mundial?, ya que de otro modo no se comprende, ni justifica la inacción del sistema internacional ante los constantes castigos colectivos, absolutamente legales, que se ordenan sobre las personas que habitan en la palestina ocupada. Por ello, la apertura de una investigación por parte de la Corte Penal Internacional resulta todo un acontecimiento en materia derecho Penal internacional. Esta obra pretende presentar argumentos que muy posiblemente verá en propiedad la Corte para determinar si se han cometido crímenes sobre territorio palestino, qué tipo y cuales serían las sanciones que debieran dictarse a los responsables. Por cierto, el camino de justicia recién se ha abierto y las dudas respecto a la capacidad del órgano penal internacional por superar los obstáculos del lobby o presión por parte de actores relevantes para que el fiscal y los jueces archiven el expediente, aún no es evidente. |
| Weight | N/D | N/D | N/D | N/D | N/D | N/D |
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D |
| Additional information |
Valoraciones
No hay valoraciones aún.