

100 Años de Impuesto a la Renta en Chile 1924-2024
$23.990
Texto En Reimpresión!
“¡Un siglo debatiendo sobre los impuestos!”, puede ser la reacción del lector cuya publicación de este libro que aborda los 100 años desde la promulgación de la Ley de Impuesto a la Renta, encuentra a Chile en medio de una nueva discusión de reforma tributaria, aunque esta vez ?si bien sigue siendo lenta? carece de algunos de los consensos fundamentales que existieron hace un siglo.
Como se observará en sus páginas, muchos de los temas siguen siendo los mismos: necesidad de aumentar los ingresos del fisco, cubrir los gastos sociales, que paguen los “más ricos”, disminución del gasto público, mayor eficiencia en el uso de los recursos, redistribución de la riqueza, justicia social, mayor control para disminuir la evasión y simplificación de la burocracia.
“Una de las conclusiones del libro es que, en Chile y en general, los impuestos se han aplicado principalmente para recaudar fondos para financiar el Estado, y se hizo así sin la debida consideración de los principales principios que, en la literatura en materia tributaria, se consideran deseables: que los tributos deben ser de aplicación simple, eficientes y equitativos.
Una consecuencia de no haber respetado los mencionados principios es que el país creció económicamente menos de lo que podría haberlo hecho y la distribución del ingreso ha resultado ser menos equitativa que lo posible”.
Rolf Lüders
PhD University of Chicago
Profesor Instituto de Economía UC
Ex Ministro de Economía y Hacienda
(Prólogo)
Índice
Acerca de los autores 11
Agradecimientos 13
Prólogo 17
Una historia de los impuestos en Chile. A modo de presentación 27
Un punto de partida historiográfico 30
Estructura del libro 33
Impuesto a la Renta y desarrollo económico 35
Impuestos: un reflejo del entorno económico, político y social 35
La economía chilena en el último siglo 40
Composición de la carga tributaria en Chile a lo largo de su historia 44
Tributación a la Renta: una discusión en base a principios 50
100 años de Impuesto a la Renta en Chile: Recaudación y reformas (1924-2024) 65
Presentación y aprobación de la ley de impuesto a la renta de 1924 65
La dictación del Impuesto Global Complementario y las reformas al Impuesto a la Renta en Chile (1924-1925) 71
La evolución del Impuesto a la Renta 1924-1964 83
La reforma tributaria de 1964 y los cambios al Impuesto a la Renta hasta 1972 92
El cambio de enfoque del gobierno militar: “El Ladrillo” y el impuesto a la renta desde 1974 101
Los primeros cambios tributarios: 1974 y 1975 108
Modificaciones posteriores 119
La reforma del Impuesto a la Renta de 1984 120
Efectos macroeconómicos de las reformas tributarias del gobierno militar 130
La reforma tributaria de 1990: ley Nº 18.985 136
Reformas 2001-2012: La constante alza de la tasa de primera categoría 153
Ley Nº 19.753 de 2001: mayor tributación a empresas y menor a personas 153
Ley Nº 20.170 de 2007: creación de un régimen simplificado para negocios individuales 161
Ley Nº 20.455 de 2010: financiamiento de la reconstrucción 163
Ley Nº 20.630 de 2012: financiamiento de la reforma educacional 167
La reforma tributaria de 2014: “comprar paz social” 174
Resultados de la reforma tributaria de 2014 196
La reforma de 2018 que no fue y la reforma post estallido 197
La fracasada propuesta tributaria de 2022 213
Epílogo. Un siglo discutiendo sobre los impuestos 229
Bibliografía 233
Sin existencias
Autores: Cecilia Cifuentes – Ángel Soto
Editorial: Tirant Lo Blanch
Numero de Paginas: 256
Año de publicación: 2024
Quick Comparison
| Settings | 100 Años de Impuesto a la Renta en Chile 1924-2024 remove | Procedimiento Concursal. Rechazo de la Solicitud de Liquidación Voluntaria en la Ley N° 20.720 remove | Derecho Informático remove | Estándar Probatorio en Libre Competencia remove | Código Tributario de Chile. Edición con Apéndice Legislativo. Índice Analítico (Anillado) remove | La sociedad por Acciones SpA remove |
|---|---|---|---|---|---|---|
| Name | 100 Años de Impuesto a la Renta en Chile 1924-2024 remove | Procedimiento Concursal. Rechazo de la Solicitud de Liquidación Voluntaria en la Ley N° 20.720 remove | Derecho Informático remove | Estándar Probatorio en Libre Competencia remove | Código Tributario de Chile. Edición con Apéndice Legislativo. Índice Analítico (Anillado) remove | La sociedad por Acciones SpA remove |
| Image | |  |  |  | 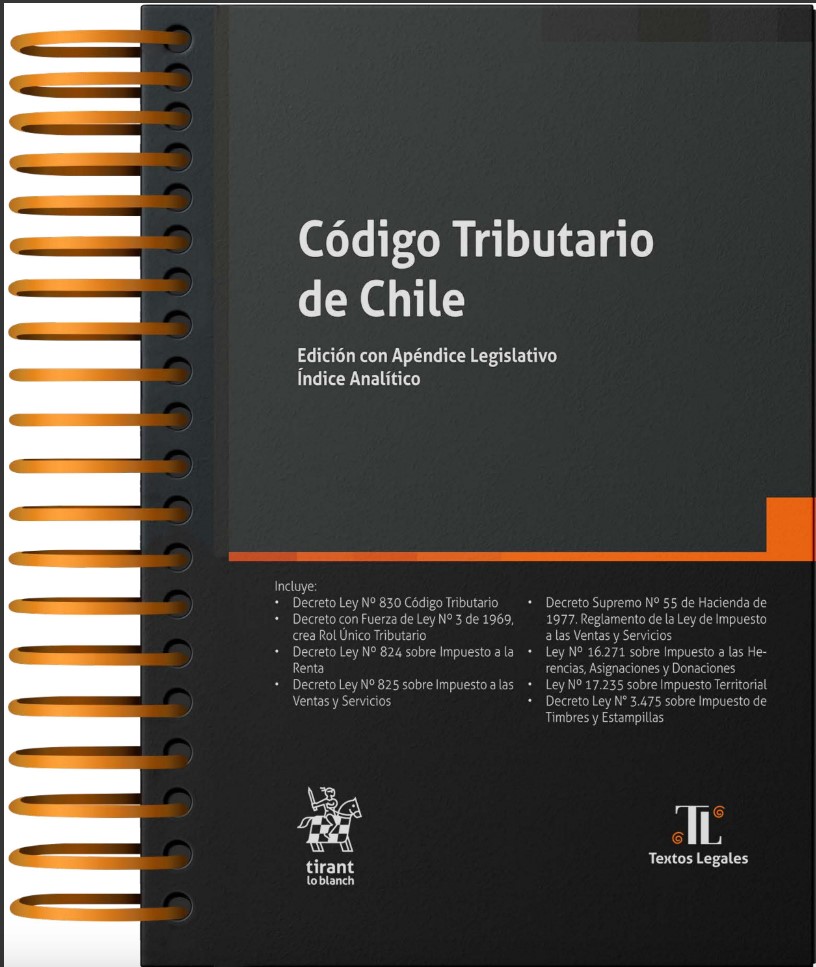 |  |
| SKU | 9788411839143 | 978-956-6072-73-7 | 9789563670905 | 9788411135580 | 9788411303156 | 89566170129 |
| Rating | ||||||
| Price | $23.990 | $18.600 | $42.300 | $24.170 | $13.000 | $32.000 |
| Stock | Sin existencias | 10 disponibles | 1 disponibles | 1 disponibles | Sin existencias | 4 disponibles |
| Availability | Sin existencias | 10 disponibles | 1 disponibles | 1 disponibles | Sin existencias | 4 disponibles |
| Add to cart | ||||||
| Description | Autores: Cecilia Cifuentes - Ángel Soto Editorial: Tirant Lo Blanch Numero de Paginas: 256 Año de publicación: 2024 | Autor: Ismael González Cerda Editorial: Hammurabi Numero de Paginas: 118 Año de publicación: 2022 | Autor: Renato Jijena Leiva Editorial : El Jurista Año de Publicación : 2022 Paginas :616 | Autor: Óscar Gárate Maudier Editorial: Editorial Tirant Lo Blanch Numero de Paginas: 184 Año de publicación: 2022 | Autor: Tirant lo Blach Editorial :Tirant lo Blach Año de Publicación : 2022 Paginas :508 | Autor: Óscar Andrés Torres Zagal Editorial: Editorial Libromar Numero de Paginas: 232 Año de publicación: 2022 |
| Content | Texto En Reimpresión! "¡Un siglo debatiendo sobre los impuestos!", puede ser la reacción del lector cuya publicación de este libro que aborda los 100 años desde la promulgación de la Ley de Impuesto a la Renta, encuentra a Chile en medio de una nueva discusión de reforma tributaria, aunque esta vez ?si bien sigue siendo lenta? carece de algunos de los consensos fundamentales que existieron hace un siglo. Como se observará en sus páginas, muchos de los temas siguen siendo los mismos: necesidad de aumentar los ingresos del fisco, cubrir los gastos sociales, que paguen los "más ricos", disminución del gasto público, mayor eficiencia en el uso de los recursos, redistribución de la riqueza, justicia social, mayor control para disminuir la evasión y simplificación de la burocracia. "Una de las conclusiones del libro es que, en Chile y en general, los impuestos se han aplicado principalmente para recaudar fondos para financiar el Estado, y se hizo así sin la debida consideración de los principales principios que, en la literatura en materia tributaria, se consideran deseables: que los tributos deben ser de aplicación simple, eficientes y equitativos. Una consecuencia de no haber respetado los mencionados principios es que el país creció económicamente menos de lo que podría haberlo hecho y la distribución del ingreso ha resultado ser menos equitativa que lo posible". Rolf Lüders PhD University of Chicago Profesor Instituto de Economía UC Ex Ministro de Economía y Hacienda (Prólogo) Índice Acerca de los autores 11 Agradecimientos 13 Prólogo 17 Una historia de los impuestos en Chile. A modo de presentación 27 Un punto de partida historiográfico 30 Estructura del libro 33 Impuesto a la Renta y desarrollo económico 35 Impuestos: un reflejo del entorno económico, político y social 35 La economía chilena en el último siglo 40 Composición de la carga tributaria en Chile a lo largo de su historia 44 Tributación a la Renta: una discusión en base a principios 50 100 años de Impuesto a la Renta en Chile: Recaudación y reformas (1924-2024) 65 Presentación y aprobación de la ley de impuesto a la renta de 1924 65 La dictación del Impuesto Global Complementario y las reformas al Impuesto a la Renta en Chile (1924-1925) 71 La evolución del Impuesto a la Renta 1924-1964 83 La reforma tributaria de 1964 y los cambios al Impuesto a la Renta hasta 1972 92 El cambio de enfoque del gobierno militar: “El Ladrillo” y el impuesto a la renta desde 1974 101 Los primeros cambios tributarios: 1974 y 1975 108 Modificaciones posteriores 119 La reforma del Impuesto a la Renta de 1984 120 Efectos macroeconómicos de las reformas tributarias del gobierno militar 130 La reforma tributaria de 1990: ley Nº 18.985 136 Reformas 2001-2012: La constante alza de la tasa de primera categoría 153 Ley Nº 19.753 de 2001: mayor tributación a empresas y menor a personas 153 Ley Nº 20.170 de 2007: creación de un régimen simplificado para negocios individuales 161 Ley Nº 20.455 de 2010: financiamiento de la reconstrucción 163 Ley Nº 20.630 de 2012: financiamiento de la reforma educacional 167 La reforma tributaria de 2014: “comprar paz social” 174 Resultados de la reforma tributaria de 2014 196 La reforma de 2018 que no fue y la reforma post estallido 197 La fracasada propuesta tributaria de 2022 213 Epílogo. Un siglo discutiendo sobre los impuestos 229 Bibliografía 233 | Indice-Libro-PC-Rechazo Análisis jurisprudencial de sentencias dictadas entre el año 2015 y 2021 En esta obra, que se encuentra en el marco de realización de tesis de Magíster en Derecho Privado de la Universidad de Concepción durante el año 2021-2022, se analizan los factores más comunes que inciden en el juez concursal para rechazar una solicitud de liquidación voluntaria en la ley N.º 20.720. Esta probanza se realizará desde la óptica jurisprudencial, en su labor descriptiva, de sistematización y con un énfasis de sentencia lata, mediante la sistematización de 57 sentencias de primera, segunda instancia y de la Excelentísima Corte Suprema entre el año 2015 y 2021. Este análisis evidenciará la tendencia que siguen nuestros tribunales de justicia nacionales hacia la acreditación de insolvencia del deudor a través de los antecedentes exigidos en el artículo 115 y 273, de tal manera de rechazar una solicitud sino se acredita aquella, siendo insuficiente su sola confesión espontánea. Entre los factores se destacan: el tribunal al cual se presenta la solicitud, juicios pendientes y cantidad de juicios a considerarse, sala de la Corte Suprema y su conformación, entre otros. Sin duda, ayudará a los abogados y abogadas a revisar los criterios de nuestros tribunales de justicia al momento de presentar su solicitud de liquidación voluntaria y los fundamentos doctrinales y jurisprudenciales de éstos al momento de resolver por su negativa. Para el abogado que tramita procedimientos concursales, conocer los factores más comunes de rechazo de solicitudes de liquidación voluntaria constituye una herramienta fundamental para prever el éxito de la acción que pretende ejercitar. De ese modo, puede asesorar mejor a su cliente, podrá fundamentar adecuadamente la solicitud de liquidación y, en su caso, recurrir fundadamente contra la resolución que niega lugar a la solicitud. Desde el punto de vista dogmático, la respuesta es muy importante para juzgar la calidad y conveniencia práctica de la norma en vigor, de cara a futuros cambios legislativos. | Indice Los temas sobre los que versan cada una de las memorias de esta obra son de los mas variados y reflejan esta multidiversidad de aspectos del Derecho de Internet. Así, encontramos una nota sobre el interés público de los nombres de dominio, otra sobre la responsabilidad de los proveedores de Internet respecto a cuestiones de propiedad intelectual, otra sobre el software y otra sobre el cloud computing en la administración pública, y finalmente cuatro ensayos sobre protección de datos. Estos últimos tratan sobre protección de datos personales del trabajador, los principios y deberes de la ley actual de datos personales, las cookies bajo la ley chilena de datos personales y el GDPR y, finalmente, la reciente reforma constitucional chilena en dicha materia. | DescripciónEl llamado «derecho probatorio» ha tenido un auge en los últimos años en Chile. Esto ha permitido que la «teoría de la prueba» avance desde un lugar secundario en los estudios del proceso y las condiciones para dictar una sentencia racionalmente justificada a un punto importante, en el cual se reivindica una comprensión científica de las decisiones que son adoptadas en el marco de procesos judiciales y administrativos. El estudio sobre estándares probatorios tiene un lugar fundamental en dicho proceso, resultando un punto insoslayable del análisis de los fundamentos de dichas decisiones y su racionalidad. La presente obra, analiza los aspectos centrales sobre la defición de estándares probatorios, para abordar su definición en los procesos contenciosos que son conocidos a partir de la revisión de conductas anticompetitivas. Su desarrollo pretende argumentar, desde la teoría racional de la prueba, acerca de cuáles son los presupuestos para una formulación satisfactoria sobre los estándares probatorios en materia de (libre) competencia. Se examinan así, los fundamentos de los diversos estándares que son aplicados en materias civil penal y administrativa, para luego aproximarse hacia la formulación de los estándares que a juicio del autor, son aplicables a efectos de comprobar conductas anticompetitivas. Autor: Óscar Gárate Maudier Editorial Tirant Lo BlanchCAPÍTULO I ESTÁNDARES PROBATORIOS: DEFINICIÓN, SU NECESIDAD Y LAS FUNCIONES QUE CUMPLE 1.1. Definición de EdP y la necesidad de su existencia 1.2. Criterios para la determinación del EdP 1.3. Funciones del estándar probatorio 1.3.1. Función de distribución de errores – F(x)DE 1.3.2. Función de suficiencia – F(x)S 1.3.2.1. Cargas de persuasión en general 13.2.2. Suficiencia probatoria – carga probatoria 1.3.3. Función heurística – F(x)H CAPÍTULO II ESTÁNDARES PROBATORIOS EN SEDE CIVIL, ADMINISTRATIVA Y PENAL 2.1. Aspectos generales de los estándares probatorios aplicados en sede civil, administrativa y penal 2.1. Estándar penal 2.3. Estándar(es) civil(es) 2.4. Estándar administrativo sancionador – infraccional CAPÍTULO III ESTÁNDAR PROBATORIO EN LIBRE COMPETENCIA 3.1. Aspectos generales del estándar en competencia 3.2. Objetivos y sanciones del Derecho de la Competencia 3.3. El estándar de prueba en la jurisprudencia mayoritaria y su evolución 3.3.1. Primera etapa jurisprudencial: Instalación del TDLC–Farmacias 3.3.2. Segunda etapa jurisprudencial: El caso Farmacias y la formulación de PCyC+ 3.3.3. Tercera etapa jurisprudencial: Consolidación del EdP de PCyC+ 3.4. Disensiones Jurisprudenciales sobre la regla de PCYC+ 3.4.1. Primera disensión: Consideraciones relativas al EdP de conductas anticompetitivas y su aproximación jurisprudencial 3.4.2. Segunda disensión: Las prevenciones minoritarias en los casos Papeles y Suero fisiológico 3.5. El debate doctrinal sobre el estándar de prueba en sede de competencia | Índice Prólogo 13 DECRETO LEY Nº 830 CÓDIGO TRIBUTARIO TÍTULO PRELIMINAR 17 Párrafo 1º. Disposiciones generales 17 Párrafo 2º. De la fiscalización y aplicación de las disposiciones tributarias 20 Párrafo 3º. De algunas definiciones 23 Párrafo 4º. Derechos de los Contribuyentes 26 LIBRO PRIMERO DE LA ADMINISTRACIÓN, FISCALIZACIÓN Y PAGO TÍTULO I. NORMAS GENERALES 30 Párrafo 1º. De la comparecencia, actuaciones y notificaciones 30 Párrafo 2º. De algunas normas contables 34 Párrafo 3º. Disposiciones varias 39 TÍTULO II. De la declaración y plazos de pago 44 Título III. GIROS, PAGOS, REAJUSTES E INTERESES 51 Párrafo 1º. De los giros y pagos 51 Párrafo 2º. Reajustes e Intereses moratorios 55 Párrafo 3º. Reajustes e intereses en caso de devolución o Imputación 57 TÍTULO IV. Medios especiales de fiscalización 57 Párrafo 1º. Del examen y secreto de las declaraciones y de la facultad de tasar 57 Párrafo 2º. Del Rol Único Tributario y de los avisos inicial y de término 73 Párrafo 3º. De otros medios de fiscalización 77 LIBRO SEGUNDO De los apremios y de las infracciones y sanciones TÍTULO I. De los apremios 85 TÍTULO II. De las infracciones y sanciones 86 Párrafo 1º. De los contribuyentes y otros obligados 86 Párrafo 2º. De las infracciones cometidas por los funcionarios y ministros de fe y de las sanciones 95 Párrafo 3º. Disposiciones comunes 96 LIBRO TERCERO De la competencia para conocer de los asuntos contenciosos tributarios, de los procedimientos y de la prescripción TÍTULO I. De la competencia para conocer de los asuntos contenciosos tributarios 99 TÍTULO II. Del procedimiento general de las reclamaciones 101 TÍTULO III. De los Procedimientos Especiales 113 Párrafo 1º. Del procedimiento de reclamo de los avalúos de bienes raíces 113 Párrafo 2º. Del procedimiento especial de reclamo por vulneración de derechos 114 Párrafo 3º. Del procedimiento de determinación judicial del impuesto de Timbres y Estampillas 115 Párrafo 4º. Del procedimiento de declaración judicial de la existencia de abuso o simulación y de la determinación de la responsabilidad respectiva 116 TÍTULO IV. Del Procedimiento para la Aplicación de Sanciones 117 Párrafo 1º. Procedimiento general 117 Párrafo 2º. Procedimientos especiales para la aplicación de ciertas multas 120 Párrafo 3º. De las denuncias por infracciones a los impuestos a las asignaciones por causa de muerte y a las donaciones 122 TÍTULO V. Del cobro ejecutivo de las obligaciones tributarias de dinero 122 TÍTULO VI. De la Prescripción 134 TÍTULO FINAL 135 ARTÍCULOS TRANSITORIOS 136 ÍNDICE ANALÍTICO 139 APÉNDICE DECRETO CON FUERZA DE LEY Nº 3 DE 1969, QUE CREA EL ROL ÚNICO TRIBUTARIO Y ESTABLECE NORMAS PARA SU APLICACIÓN 149 DECRETO LEY Nº 824 SOBRE IMPUESTO A LA RENTA 157 TÍTULO I. Normas Generales 157 Párrafo 1º De la materia y destino del impuesto 157 Párrafo 2º Definiciones 157 Párrafo 3º De los contribuyentes 159 Párrafo 4º Disposiciones varias 161 TÍTULO II. Del impuesto cedular por categorías 206 PRIMERA CATEGORÍA. De las rentas del capital y de las empresas comerciales, industriales, mineras y otras 206 Párrafo 1º De los contribuyentes y de la tasa del impuesto 206 Párrafo 2º De los pequeños contribuyentes 212 Párrafo 3º De la base imponible 215 Párrafo 4º De las exenciones 246 Párrafo 5º De la corrección monetaria de los activos y pasivos 247 Párrafo 6º De las normas relativas a la tributación internacional 252 SEGUNDA CATEGORÍA. De las rentas del trabajo 280 Párrafo 1º De la materia y tasa del impuesto 280 TÍTULO III. Del Impuesto Global Complementario 287 Párrafo 1º De la materia y tasa del impuesto 287 Párrafo 2º De la base imponible 290 TÍTULO IV. Del impuesto adicional 296 TÍTULO IV BIS. Impuesto específico a la actividad minera 306 TÍTULO V. De la administración del impuesto 310 Párrafo 1º De la declaración y pago anual 310 Párrafo 2º. De la retención del impuesto 315 Párrafo 3º Declaración y pago mensual provisional 322 Párrafo 4º De los informes obligatorios 329 Párrafo 5º Disposiciones varias 330 TÍTULO VI. Disposiciones especiales relativas al mercado de capitales 330 DISPOSICIONES TRANSITORIAS (Arts. 1-17) 352 DECRETO LEY Nº 825 SOBRE IMPUESTO A LAS VENTAS Y SERVICIOS 361 TÍTULO I. NORMAS GENERALES 361 Párrafo 1º De la materia y destino del impuesto 361 Párrafo 2º Definiciones 361 Párrafo 3º De los contribuyentes. 362 Párrafo 4º Otras disposiciones 363 TÍTULO II. IMPUESTO AL VALOR AGREGADO 364 Párrafo 1º Del hecho gravado 364 Párrafo 2º Del momento en que se devenga el impuesto. 368 Párrafo 3º Del sujeto del impuesto. 369 Párrafo 4º De las ventas y servicios exentos del impuesto 369 Párrafo 5º Tasa, base imponible y débito fiscal 378 Párrafo 6º Del Crédito Fiscal 385 Párrafo 7º Del régimen de tributación simplificada para los pequeños contribuyentes 392 Párrafo 7º bis Del régimen simplificado para contribuyentes no domiciliados ni residentes en Chile 394 Párrafo 8º De los exportadores 395 TÍTULO III. Impuestos especiales a las ventas y servicios 398 Párrafo 1º Del impuesto adicional a ciertos productos 398 Párrafo 2º Del impuesto a la venta de automóviles y otros vehículos 399 Párrafo 3º Del impuesto adicional a las bebidas alcohólicas, analcohólicas y productos similares. 399 Párrafo 4º Otros impuestos específicos 402 Párrafo 5º Del impuesto a las compras de monedas extranjeras 403 Párrafo 6º Disposiciones varias 403 TÍTULO IV. De la administración del impuesto 403 Párrafo 1º Del Registro de los contribuyentes 403 Párrafo 2º De las facturas y otros comprobantes de ventas y Servicios 404 Párrafo 3º De los libros y registros. 408 Párrafo 4º De la declaración y pago del impuesto 409 Párrafo 5º Otras disposiciones 412 Párrafo 6º Procedimiento general para solicitar la devolución o recuperación de los impuestos de esta ley 414 ARTÍCULOS TRANSITORIOS 416 DECRETO SUPREMO Nº 55 DE HACIENDA, DE 1977. REGLAMENTO DE LA LEY SOBRE IMPUESTO A LAS VENTAS Y SERVICIOS 419 TÍTULO I. Generalidades 419 TÍTULO II. Hecho gravado con el Impuesto al Valor Agregado 422 TÍTULO III. Del momento en que se devenga el Impuesto al Valor Agregado 423 TÍTULO IV. Del sujeto del Impuesto al Valor Agregado 425 TÍTULO V. Exenciones del Impuesto al Valor Agregado 425 TÍTULO VI. Tasa y Base Imponible del Impuesto al Valor Agregado 426 TÍTULO VII. Determinación del débito fiscal en el Impuesto al Valor Agregado 428 TÍTULO VIII. Del crédito fiscal en el Impuesto al Valor Agregado 429 TÍTULO IX. Determinación del Impuesto al Valor Agregado 432 TÍTULO X. Régimen de tributación simplificada de los pequeños contribuyentes 433 TÍTULO XI. Impuestos Especiales a las Ventas y Servicios 433 TÍTULO XII. De los Vehículos Motorizados 434 TÍTULO XIII. De la administración del Impuesto 435 TÍTULO XIV. De los Registros 438 TÍTULO XV. Normas sobre declaración y pago 440 TÍTULO XVI. Otras disposiciones 442 TÍTULO XVII. Disposiciones reglamentarias sobre el impuesto adicional a las bebidas alcohólicas 442 LEY Nº 16.271 SOBRE IMPUESTO A LAS HERENCIAS, asignaciones y donaciones, fijado por el artículo 8 del D.F.L. Nº 1 de 16.05.2000 449 Título I. DEL IMPUESTO A LAS ASIGNACIONES Y DONACIONES 449 Capítulo I. DEL IMPUESTO Y DE LA FORMA DE DETERMINAR EL MONTO IMPONIBLE 449 Capítulo II. DE LAS ASIGNACIONES Y DONACIONES EXENTAS DE IMPUESTOS 456 Capítulo III. DEL PAGO DEL IMPUESTO SOBRE LAS DONACIONES 457 Capítulo IV. DE LA POSESIÓN EFECTIVA 458 Capítulo V. DE LOS VALORES EN CUSTODIA Y EN DEPÓSITO 460 Capítulo VI. DE LA VALORACIÓN DE BIENES 462 Capítulo VII. DE LA DETERMINACIÓN DEFINITIVA DEL MONTO IMPONIBLE 464 Capítulo VIII. DEL PAGO DEL IMPUESTO Y DE LAS GARANTÍAS 464 Título II 467 Capítulo I. DE LAS INFRACCIONES A LA PRESENTE LEY Y DE SUS SANCIONES 467 Capítulo II. DEL PROCEDIMIENTO JUDICIAL 469 Capítulo III. DISPOSICIONES GENERALES 469 Capítulo IV. DISPOSICIONES TRANSITORIAS 470 LEY Nº 17.235 SOBRE IMPUESTO TERRITORIAL 471 TÍTULO I. Del Objeto del Impuesto 471 TÍTULO II. De las Exenciones 472 TÍTULO III. De la Tasación de los Bienes Raíces 473 TÍTULO IV. De la Tasa del Impuesto 476 TÍTULO V. De los Roles de Avalúos y de Contribuciones 479 Párrafo 1º De los reajustes semestrales 479 Párrafo 2º De las modificaciones de avalúos y de otros factores. 480 Párrafo 3º De los Roles de Contribuciones 482 TÍTULO VI. De los obligados al pago del impuesto 484 TÍTULO VII. Disposiciones varias 484 ARTÍCULOS TRANSITORIOS 485 CUADRO ANEXO. Nómina de Exenciones al Impuesto Territorial 487 DECRETO LEY Nº 3.475 SOBRE IMPUESTO DE TIMBRES Y ESTAMPILLAS 491 IMPUESTO DE TIMBRES Y ESTAMPILLAS 491 TÍTULO I. De los documentos gravados 491 Título II. De la base imponible 494 Título III. Del sujeto del impuesto y de los responsables de su pago 495 Título IV. Del pago del impuesto 496 Título V. De las exenciones 499 Título VI. De las infracciones 503 Título VII. Disposiciones generales 503 | DescripciónEl libro expone y explica el tipo societario, en las normas que la regulan en el Código de Comercio, incorporada por la Ley N° 20.190 de 2017, en un completo panorama, con referencia al derecho comparado latinoamericano de Siglo XXI y a la doctrina nacional y extranjera. Tiene por destinatarios a los operadores jurídicos de esta materia societaria, abogados, jueces y también a profesionales que utilizan el tipo societario para emprendimientos que requieren de una estructura corporativa ágil, acorde a la economía en que se desarrollan las pequeñas y medianas empresas. En esta última dimensión, el libro pretende ser un instrumento útil para las PYMEs, en sus objetos de negocios. Se considera especialmente el ámbito del levantamiento de capital de riesgo, su vinculación con la Norma de Carácter General N° 452 de 2021 de la Comisión para el Mercado Financiero y la creación de un mercado de transacción de acciones y bonos de la SpA y la sociedad anónima cerrada en la Ley de Mercado de Valores. Termina el libro con un capítulo final destinado a exponer una nueva mirada al gobierno corporativo de las sociedades de capital, mediante la incorporación de los trabajadores a la propiedad accionaria, en un nuevo trato económico entre capital y trabajo, con cita a economistas que proponen este modelo que se ha denominado de “cogestión” en Europa y que ya cuenta con valiosas experiencias en Chile, en un proceso auspicioso que recién se inicia.
|
| Weight | N/D | N/D | N/D | N/D | N/D | N/D |
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D |
| Additional information |
Valoraciones
No hay valoraciones aún.