

Extinción Convencional de las Obligaciones Volumen 1
$44.650
El vertiginoso avance científico y tecnológico y la influencia que la ciencia económica ejerce sobre el sistema jurídico, obligan a replantearse la reglamentación de la extinción de las obligaciones conforme a los nuevos requerimientos.
El presente libro está basado en un concepto renovado de la obligación. Analiza los modos de extinguir las obligaciones, clasificándolos entre aquellos de carácter convencional y aquellos otros no convencionales, según si interviene o no la voluntad de las partes para disolver el vínculo.
En la primera parte de este volumen se examina el concepto de obligación, las obligaciones naturales y los efectos de los modos de extinguir mediante un análisis profundo y
riguroso.
En la segunda parte se estudian exclusivamente los modos de extinguir convencionales, tales como la resciliación o mutuo disenso, el pago, la dación en pago, la novación, la compensación, la remisión, la transacción –a la cual el autor niega su carácter de modo de extinguir– y el plazo extintivo.
Este notable trabajo aporta un enfoque novedoso de utilidad para jueces, abogados y estudiosos del derecho, a fin de profundizar en una materia de enorme importancia práctica y que es objeto de frecuentes litigios. Como señala el autor: “Estamos convencidos de que el derecho se hace y rehace cada día en un proceso continuo y dinámico, en el que la autonomía de la voluntad se nos aparece como una fuente riquísima, tanto en la constitución de las obligaciones como en su extinción”.
VOLUMEN 1
PRIMERA PARTE CONCEPTOS GENERALES
CAPÍTULO PRIMERO
A. Conceptos de la obligación
B. Obligaciones normativas y obligaciones convencionales
C. Dinámica obligacional
D. Obligación y responsabilidad
CAPÍTULO SEGUNDO
A. Las obligaciones civiles y las obligaciones naturales
1. Concepto de obligación natural
2. Las obligaciones naturales en nuestro Código Civil
3. Las obligaciones naturales del artículo 1470 del Código Civil
4. Posición de la doctrina
B. Estatuto jurídico de las obligaciones naturales
C. Obligaciones naturales, acto propio y fundamento moral
CAPÍTULO TERCERO
A. Los modos de extinguir las obligaciones y sus efectos en general
B. Clasificación de los modos de extinguir
C. Destino de la obligación incumplida
D. Presunción y prueba del incumplimiento
E. Situación especial de la cláusula penal
F. Subsistencia de los efectos de las obligaciones extinguidas
G. Modos de extinguir las obligaciones y orden público
H. Descomposición de la obligación
SEGUNDA PARTE
DE LOS MODOS DE EXTINGUIR LAS OBLIGACIONES EN PARTICULAR
CAPÍTULO CUARTO
DE LA EXTINCIÓN CONVENCIONAL DE LAS OBLIGACIONES
I. DE LA RESCILIACIÓN O MUTUO DISENSO
A. Requisitos de la resciliación
1. Que exista una obligación que sea válida a lo menos naturalmente
2. Cumplimiento de los requisitos propios de toda convención
3. Capacidad de disposición de las partes
4. Que no se refiera a derechos irrenunciables
5. Que no existan contraprestaciones recíprocas que constituyan la causa de la convención
6. Que se cumplan las mismas formalidades a que estaba sujeto el acto que se deja sin efecto
B. Efectos de la resciliación C. Características de la resciliación
II. DEL PAGO EFECTIVO
A. Definición y alcance
B. Presunciones de pago
C. Costos del pago
D. Quién puede hacer el pago
i). Pago hecho por el deudor
ii). Pago hecho por un tercero interesado en extinguir la deuda
iii). Pago hecho por un tercero absoluto
iii). 1. Pago hecho por un tercero con consentimiento expreso tácito del deudor.
iii). 2. Pago hecho por un tercero sin conocimiento del deudor
iii). 3. Pago hecho por un tercero contra la voluntad del deudor
E. Pago en las obligaciones de dar
F. A quién debe hacerse el pago
G. Dónde debe hacerse el pago
H. Cómo debe hacerse el pago
I. Imputación del pago
J. Presunciones de pago
K. Pago por Consignación
L. Pago con subrogación
M. Pago con cesión de Bienes o por acción ejecutiva del acreedor o acreedores
N. Pago con beneficio de competencia
Ñ. Pago de lo no debido
III DE LA DACIÓN EN PAGO
A. Definición
B. Naturaleza jurídica de la dación en pago
C. Requisitos de la dación pago
D. Efectos de la dación en pago
IV. LA NOVACIÓN
A. Concepto
B. Definición
C. Caracteres de la novación
D. Requisitos de la novación
E. Clases de novación
F. De los casos especiales
G. La delegación
H. Asunción o cesión de deuda
V. LA COMPENSACIÓN
A. Concepto
B. Clases de compensación
C. Requisitos generales de la compensación
D. Compensación legal
E. Compensación convencional
VI. LA REMISIÓN
A. Concepto
B. Definición
C. Requisitos de la remisión
D. Diversas clases de remisión
E. Efectos de la remisión
F. Casos en que no opera la remisión
VII. LA TRANSACCIÓN
A. Concepto
B. Definición
C. La transacción no es un modo de extinguir las obligaciones
VIII. EL PLAZO EXTINTIVO
A. Concepto
B. Definición
C. Clases de plazos extintivos
D. Requisitos del plazo extintivo
F. Diferencia entre el plazo extintivo y la caducidad
9 disponibles
Autor: Pablo Rodríguez Grez
Editorial: Editorial Jurídica de Chile
Año de Publicación : 2023
Paginas : 388
Quick Comparison
| Settings | Extinción Convencional de las Obligaciones Volumen 1 remove | Código Tributario 2020. Edición Oficial. remove | Código del Trabajo 2022. Edición Oficial. Especial para Estudiantes remove | Código Tributario de Chile. Edición con Apéndice Legislativo. Índice Analítico (Anillado) remove | Código Civil 2023 - Edición Oficial Especial para Estudiantes remove | Derecho comercial Tomo XIV - Derecho Bursátil Mercantil Público y Privado remove |
|---|---|---|---|---|---|---|
| Name | Extinción Convencional de las Obligaciones Volumen 1 remove | Código Tributario 2020. Edición Oficial. remove | Código del Trabajo 2022. Edición Oficial. Especial para Estudiantes remove | Código Tributario de Chile. Edición con Apéndice Legislativo. Índice Analítico (Anillado) remove | Código Civil 2023 - Edición Oficial Especial para Estudiantes remove | Derecho comercial Tomo XIV - Derecho Bursátil Mercantil Público y Privado remove |
| Image | |  |  | 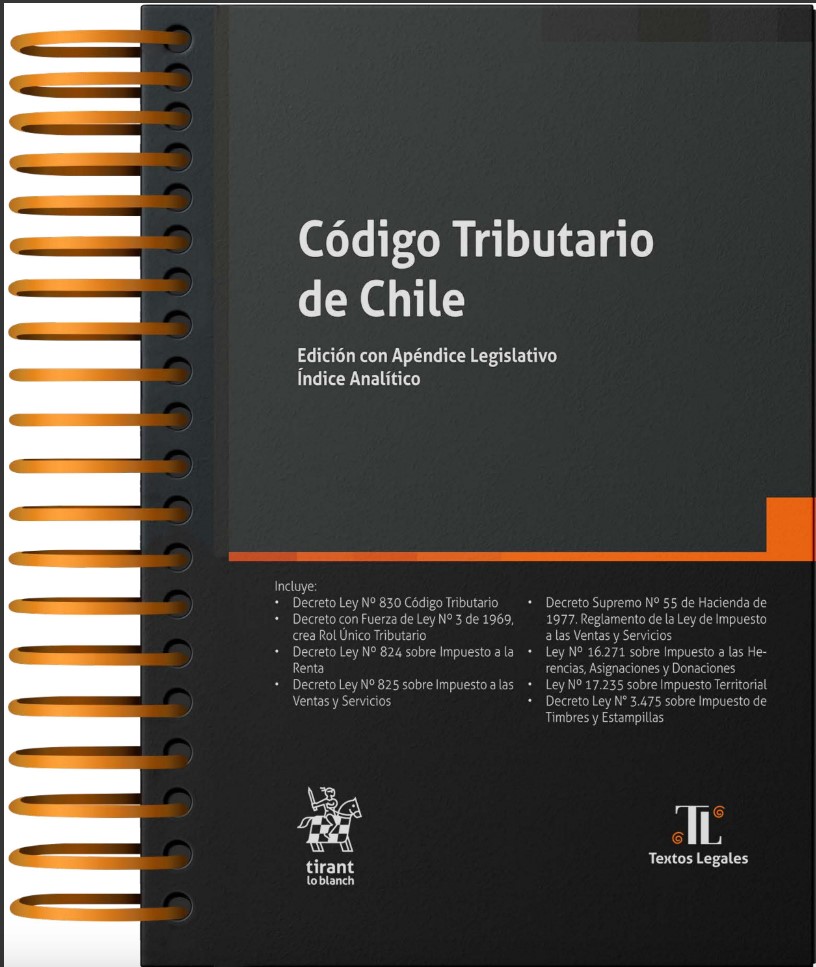 |  |  |
| SKU | 9789561017016 | : 9789561025899 | 789561026452 | 9788411303156 | 978-956-10-2650-6 | |
| Rating | ||||||
| Price | $44.650 | $23.250 | $21.855 | $13.000 | $27.490 | $28.830 |
| Stock | 9 disponibles | Sin existencias | Sin existencias | Sin existencias | Sin existencias | Sin existencias |
| Availability | 9 disponibles | Sin existencias | Sin existencias | Sin existencias | Sin existencias | Sin existencias |
| Add to cart | ||||||
| Description | Autor: Pablo Rodríguez Grez Editorial: Editorial Jurídica de Chile Año de Publicación : 2023 Paginas : 388 | Autor: Editorial Juridica Editorial: Juridica Numero de Paginas: 772 Año de publicación: 2022 | Autor: Editorial Jurídica de Chile Editorial :Jurídica de Chile Año de Publicación : 2022 Paginas :345 | Autor: Tirant lo Blach Editorial :Tirant lo Blach Año de Publicación : 2022 Paginas :508 | Autor: Editorial Jurídica de Chile Editorial :Jurídica de Chile Año de Publicación : 2023 Paginas :478 | Autor: Ricardo Sandoval López Editorial : Jurídica de Chile Año de Publicación : 2022 Paginas :180 |
| Content | El vertiginoso avance científico y tecnológico y la influencia que la ciencia económica ejerce sobre el sistema jurídico, obligan a replantearse la reglamentación de la extinción de las obligaciones conforme a los nuevos requerimientos. El presente libro está basado en un concepto renovado de la obligación. Analiza los modos de extinguir las obligaciones, clasificándolos entre aquellos de carácter convencional y aquellos otros no convencionales, según si interviene o no la voluntad de las partes para disolver el vínculo. En la primera parte de este volumen se examina el concepto de obligación, las obligaciones naturales y los efectos de los modos de extinguir mediante un análisis profundo y riguroso. En la segunda parte se estudian exclusivamente los modos de extinguir convencionales, tales como la resciliación o mutuo disenso, el pago, la dación en pago, la novación, la compensación, la remisión, la transacción –a la cual el autor niega su carácter de modo de extinguir– y el plazo extintivo. Este notable trabajo aporta un enfoque novedoso de utilidad para jueces, abogados y estudiosos del derecho, a fin de profundizar en una materia de enorme importancia práctica y que es objeto de frecuentes litigios. Como señala el autor: “Estamos convencidos de que el derecho se hace y rehace cada día en un proceso continuo y dinámico, en el que la autonomía de la voluntad se nos aparece como una fuente riquísima, tanto en la constitución de las obligaciones como en su extinción”. VOLUMEN 1 PRIMERA PARTE CONCEPTOS GENERALES CAPÍTULO PRIMERO A. Conceptos de la obligación B. Obligaciones normativas y obligaciones convencionales C. Dinámica obligacional D. Obligación y responsabilidad CAPÍTULO SEGUNDO A. Las obligaciones civiles y las obligaciones naturales 1. Concepto de obligación natural 2. Las obligaciones naturales en nuestro Código Civil 3. Las obligaciones naturales del artículo 1470 del Código Civil 4. Posición de la doctrina B. Estatuto jurídico de las obligaciones naturales C. Obligaciones naturales, acto propio y fundamento moral CAPÍTULO TERCERO A. Los modos de extinguir las obligaciones y sus efectos en general B. Clasificación de los modos de extinguir C. Destino de la obligación incumplida D. Presunción y prueba del incumplimiento E. Situación especial de la cláusula penal F. Subsistencia de los efectos de las obligaciones extinguidas G. Modos de extinguir las obligaciones y orden público H. Descomposición de la obligación SEGUNDA PARTE DE LOS MODOS DE EXTINGUIR LAS OBLIGACIONES EN PARTICULAR CAPÍTULO CUARTO DE LA EXTINCIÓN CONVENCIONAL DE LAS OBLIGACIONES I. DE LA RESCILIACIÓN O MUTUO DISENSO A. Requisitos de la resciliación 1. Que exista una obligación que sea válida a lo menos naturalmente 2. Cumplimiento de los requisitos propios de toda convención 3. Capacidad de disposición de las partes 4. Que no se refiera a derechos irrenunciables 5. Que no existan contraprestaciones recíprocas que constituyan la causa de la convención 6. Que se cumplan las mismas formalidades a que estaba sujeto el acto que se deja sin efecto B. Efectos de la resciliación C. Características de la resciliación II. DEL PAGO EFECTIVO A. Definición y alcance B. Presunciones de pago C. Costos del pago D. Quién puede hacer el pago i). Pago hecho por el deudor ii). Pago hecho por un tercero interesado en extinguir la deuda iii). Pago hecho por un tercero absoluto iii). 1. Pago hecho por un tercero con consentimiento expreso tácito del deudor. iii). 2. Pago hecho por un tercero sin conocimiento del deudor iii). 3. Pago hecho por un tercero contra la voluntad del deudor E. Pago en las obligaciones de dar F. A quién debe hacerse el pago G. Dónde debe hacerse el pago H. Cómo debe hacerse el pago I. Imputación del pago J. Presunciones de pago K. Pago por Consignación L. Pago con subrogación M. Pago con cesión de Bienes o por acción ejecutiva del acreedor o acreedores N. Pago con beneficio de competencia Ñ. Pago de lo no debido III DE LA DACIÓN EN PAGO A. Definición B. Naturaleza jurídica de la dación en pago C. Requisitos de la dación pago D. Efectos de la dación en pago IV. LA NOVACIÓN A. Concepto B. Definición C. Caracteres de la novación D. Requisitos de la novación E. Clases de novación F. De los casos especiales G. La delegación H. Asunción o cesión de deuda V. LA COMPENSACIÓN A. Concepto B. Clases de compensación C. Requisitos generales de la compensación D. Compensación legal E. Compensación convencional VI. LA REMISIÓN A. Concepto B. Definición C. Requisitos de la remisión D. Diversas clases de remisión E. Efectos de la remisión F. Casos en que no opera la remisión VII. LA TRANSACCIÓN A. Concepto B. Definición C. La transacción no es un modo de extinguir las obligaciones VIII. EL PLAZO EXTINTIVO A. Concepto B. Definición C. Clases de plazos extintivos D. Requisitos del plazo extintivo F. Diferencia entre el plazo extintivo y la caducidad | DescripciónTrigésima quinta Edición Oficial. Aprobada por Decreto Exento Nº 1688, del Ministerio de Justicia y Derechos Humanos. Del Ministerio de Justicia y Derechos Humanos Apéndice Actualizado al 28 de Septiembre de 2020 Esta Edición Oficial ha sido preparada por la Comisión Permanente de Códigos de la República de la Editorial Jurídica de Chile, presidida por el profesor don Juan Colombo Campbell e integrada además por los siguientes profesores: Juan Manuel Baraona Sainz Enrique Barros Bourie Juna Colombo Campbell Alfredo Etcheberry Orthusteguy Ana María García Barzelatto Rafael Gómez Balmaceda Héctor Humeres Noguer María Teresa Infante Caffi Cristían Maturana Miquel Arturo Prado Puga Domingo Valdés Prieto Paulino Varas Alfonso En representación del Ministerio de Justicia y Derechos Humanos: Paula Recabarren Lewin Editorial Jurídica de Chile | DescripciónTrigésima Edición Oficial. Aprobada por Decreto Exento Nº 178, del Ministerio de Justicia y Derechos Humanos. Apéndice actualizado al 28 de enero de 2022 Texto completo del Código del Trabajo, más un Apéndice con las siguientes normas complementarias especialmente seleccionadas para utilidad de los alumnos:
| Índice Prólogo 13 DECRETO LEY Nº 830 CÓDIGO TRIBUTARIO TÍTULO PRELIMINAR 17 Párrafo 1º. Disposiciones generales 17 Párrafo 2º. De la fiscalización y aplicación de las disposiciones tributarias 20 Párrafo 3º. De algunas definiciones 23 Párrafo 4º. Derechos de los Contribuyentes 26 LIBRO PRIMERO DE LA ADMINISTRACIÓN, FISCALIZACIÓN Y PAGO TÍTULO I. NORMAS GENERALES 30 Párrafo 1º. De la comparecencia, actuaciones y notificaciones 30 Párrafo 2º. De algunas normas contables 34 Párrafo 3º. Disposiciones varias 39 TÍTULO II. De la declaración y plazos de pago 44 Título III. GIROS, PAGOS, REAJUSTES E INTERESES 51 Párrafo 1º. De los giros y pagos 51 Párrafo 2º. Reajustes e Intereses moratorios 55 Párrafo 3º. Reajustes e intereses en caso de devolución o Imputación 57 TÍTULO IV. Medios especiales de fiscalización 57 Párrafo 1º. Del examen y secreto de las declaraciones y de la facultad de tasar 57 Párrafo 2º. Del Rol Único Tributario y de los avisos inicial y de término 73 Párrafo 3º. De otros medios de fiscalización 77 LIBRO SEGUNDO De los apremios y de las infracciones y sanciones TÍTULO I. De los apremios 85 TÍTULO II. De las infracciones y sanciones 86 Párrafo 1º. De los contribuyentes y otros obligados 86 Párrafo 2º. De las infracciones cometidas por los funcionarios y ministros de fe y de las sanciones 95 Párrafo 3º. Disposiciones comunes 96 LIBRO TERCERO De la competencia para conocer de los asuntos contenciosos tributarios, de los procedimientos y de la prescripción TÍTULO I. De la competencia para conocer de los asuntos contenciosos tributarios 99 TÍTULO II. Del procedimiento general de las reclamaciones 101 TÍTULO III. De los Procedimientos Especiales 113 Párrafo 1º. Del procedimiento de reclamo de los avalúos de bienes raíces 113 Párrafo 2º. Del procedimiento especial de reclamo por vulneración de derechos 114 Párrafo 3º. Del procedimiento de determinación judicial del impuesto de Timbres y Estampillas 115 Párrafo 4º. Del procedimiento de declaración judicial de la existencia de abuso o simulación y de la determinación de la responsabilidad respectiva 116 TÍTULO IV. Del Procedimiento para la Aplicación de Sanciones 117 Párrafo 1º. Procedimiento general 117 Párrafo 2º. Procedimientos especiales para la aplicación de ciertas multas 120 Párrafo 3º. De las denuncias por infracciones a los impuestos a las asignaciones por causa de muerte y a las donaciones 122 TÍTULO V. Del cobro ejecutivo de las obligaciones tributarias de dinero 122 TÍTULO VI. De la Prescripción 134 TÍTULO FINAL 135 ARTÍCULOS TRANSITORIOS 136 ÍNDICE ANALÍTICO 139 APÉNDICE DECRETO CON FUERZA DE LEY Nº 3 DE 1969, QUE CREA EL ROL ÚNICO TRIBUTARIO Y ESTABLECE NORMAS PARA SU APLICACIÓN 149 DECRETO LEY Nº 824 SOBRE IMPUESTO A LA RENTA 157 TÍTULO I. Normas Generales 157 Párrafo 1º De la materia y destino del impuesto 157 Párrafo 2º Definiciones 157 Párrafo 3º De los contribuyentes 159 Párrafo 4º Disposiciones varias 161 TÍTULO II. Del impuesto cedular por categorías 206 PRIMERA CATEGORÍA. De las rentas del capital y de las empresas comerciales, industriales, mineras y otras 206 Párrafo 1º De los contribuyentes y de la tasa del impuesto 206 Párrafo 2º De los pequeños contribuyentes 212 Párrafo 3º De la base imponible 215 Párrafo 4º De las exenciones 246 Párrafo 5º De la corrección monetaria de los activos y pasivos 247 Párrafo 6º De las normas relativas a la tributación internacional 252 SEGUNDA CATEGORÍA. De las rentas del trabajo 280 Párrafo 1º De la materia y tasa del impuesto 280 TÍTULO III. Del Impuesto Global Complementario 287 Párrafo 1º De la materia y tasa del impuesto 287 Párrafo 2º De la base imponible 290 TÍTULO IV. Del impuesto adicional 296 TÍTULO IV BIS. Impuesto específico a la actividad minera 306 TÍTULO V. De la administración del impuesto 310 Párrafo 1º De la declaración y pago anual 310 Párrafo 2º. De la retención del impuesto 315 Párrafo 3º Declaración y pago mensual provisional 322 Párrafo 4º De los informes obligatorios 329 Párrafo 5º Disposiciones varias 330 TÍTULO VI. Disposiciones especiales relativas al mercado de capitales 330 DISPOSICIONES TRANSITORIAS (Arts. 1-17) 352 DECRETO LEY Nº 825 SOBRE IMPUESTO A LAS VENTAS Y SERVICIOS 361 TÍTULO I. NORMAS GENERALES 361 Párrafo 1º De la materia y destino del impuesto 361 Párrafo 2º Definiciones 361 Párrafo 3º De los contribuyentes. 362 Párrafo 4º Otras disposiciones 363 TÍTULO II. IMPUESTO AL VALOR AGREGADO 364 Párrafo 1º Del hecho gravado 364 Párrafo 2º Del momento en que se devenga el impuesto. 368 Párrafo 3º Del sujeto del impuesto. 369 Párrafo 4º De las ventas y servicios exentos del impuesto 369 Párrafo 5º Tasa, base imponible y débito fiscal 378 Párrafo 6º Del Crédito Fiscal 385 Párrafo 7º Del régimen de tributación simplificada para los pequeños contribuyentes 392 Párrafo 7º bis Del régimen simplificado para contribuyentes no domiciliados ni residentes en Chile 394 Párrafo 8º De los exportadores 395 TÍTULO III. Impuestos especiales a las ventas y servicios 398 Párrafo 1º Del impuesto adicional a ciertos productos 398 Párrafo 2º Del impuesto a la venta de automóviles y otros vehículos 399 Párrafo 3º Del impuesto adicional a las bebidas alcohólicas, analcohólicas y productos similares. 399 Párrafo 4º Otros impuestos específicos 402 Párrafo 5º Del impuesto a las compras de monedas extranjeras 403 Párrafo 6º Disposiciones varias 403 TÍTULO IV. De la administración del impuesto 403 Párrafo 1º Del Registro de los contribuyentes 403 Párrafo 2º De las facturas y otros comprobantes de ventas y Servicios 404 Párrafo 3º De los libros y registros. 408 Párrafo 4º De la declaración y pago del impuesto 409 Párrafo 5º Otras disposiciones 412 Párrafo 6º Procedimiento general para solicitar la devolución o recuperación de los impuestos de esta ley 414 ARTÍCULOS TRANSITORIOS 416 DECRETO SUPREMO Nº 55 DE HACIENDA, DE 1977. REGLAMENTO DE LA LEY SOBRE IMPUESTO A LAS VENTAS Y SERVICIOS 419 TÍTULO I. Generalidades 419 TÍTULO II. Hecho gravado con el Impuesto al Valor Agregado 422 TÍTULO III. Del momento en que se devenga el Impuesto al Valor Agregado 423 TÍTULO IV. Del sujeto del Impuesto al Valor Agregado 425 TÍTULO V. Exenciones del Impuesto al Valor Agregado 425 TÍTULO VI. Tasa y Base Imponible del Impuesto al Valor Agregado 426 TÍTULO VII. Determinación del débito fiscal en el Impuesto al Valor Agregado 428 TÍTULO VIII. Del crédito fiscal en el Impuesto al Valor Agregado 429 TÍTULO IX. Determinación del Impuesto al Valor Agregado 432 TÍTULO X. Régimen de tributación simplificada de los pequeños contribuyentes 433 TÍTULO XI. Impuestos Especiales a las Ventas y Servicios 433 TÍTULO XII. De los Vehículos Motorizados 434 TÍTULO XIII. De la administración del Impuesto 435 TÍTULO XIV. De los Registros 438 TÍTULO XV. Normas sobre declaración y pago 440 TÍTULO XVI. Otras disposiciones 442 TÍTULO XVII. Disposiciones reglamentarias sobre el impuesto adicional a las bebidas alcohólicas 442 LEY Nº 16.271 SOBRE IMPUESTO A LAS HERENCIAS, asignaciones y donaciones, fijado por el artículo 8 del D.F.L. Nº 1 de 16.05.2000 449 Título I. DEL IMPUESTO A LAS ASIGNACIONES Y DONACIONES 449 Capítulo I. DEL IMPUESTO Y DE LA FORMA DE DETERMINAR EL MONTO IMPONIBLE 449 Capítulo II. DE LAS ASIGNACIONES Y DONACIONES EXENTAS DE IMPUESTOS 456 Capítulo III. DEL PAGO DEL IMPUESTO SOBRE LAS DONACIONES 457 Capítulo IV. DE LA POSESIÓN EFECTIVA 458 Capítulo V. DE LOS VALORES EN CUSTODIA Y EN DEPÓSITO 460 Capítulo VI. DE LA VALORACIÓN DE BIENES 462 Capítulo VII. DE LA DETERMINACIÓN DEFINITIVA DEL MONTO IMPONIBLE 464 Capítulo VIII. DEL PAGO DEL IMPUESTO Y DE LAS GARANTÍAS 464 Título II 467 Capítulo I. DE LAS INFRACCIONES A LA PRESENTE LEY Y DE SUS SANCIONES 467 Capítulo II. DEL PROCEDIMIENTO JUDICIAL 469 Capítulo III. DISPOSICIONES GENERALES 469 Capítulo IV. DISPOSICIONES TRANSITORIAS 470 LEY Nº 17.235 SOBRE IMPUESTO TERRITORIAL 471 TÍTULO I. Del Objeto del Impuesto 471 TÍTULO II. De las Exenciones 472 TÍTULO III. De la Tasación de los Bienes Raíces 473 TÍTULO IV. De la Tasa del Impuesto 476 TÍTULO V. De los Roles de Avalúos y de Contribuciones 479 Párrafo 1º De los reajustes semestrales 479 Párrafo 2º De las modificaciones de avalúos y de otros factores. 480 Párrafo 3º De los Roles de Contribuciones 482 TÍTULO VI. De los obligados al pago del impuesto 484 TÍTULO VII. Disposiciones varias 484 ARTÍCULOS TRANSITORIOS 485 CUADRO ANEXO. Nómina de Exenciones al Impuesto Territorial 487 DECRETO LEY Nº 3.475 SOBRE IMPUESTO DE TIMBRES Y ESTAMPILLAS 491 IMPUESTO DE TIMBRES Y ESTAMPILLAS 491 TÍTULO I. De los documentos gravados 491 Título II. De la base imponible 494 Título III. Del sujeto del impuesto y de los responsables de su pago 495 Título IV. Del pago del impuesto 496 Título V. De las exenciones 499 Título VI. De las infracciones 503 Título VII. Disposiciones generales 503 | DESPACHOS A PARTIR DEL 20 DE FREBRERO 2023 | La Comisión para el Mercado Financiero (CMF), establecida en virtud de la Ley N°21.000, de 23 de febrero de 2017, asume, como entidad única, la función de fiscalizar el mercado del cual trae su nombre, en reemplazo de la Superintendencia de Valores y Seguros (SVS) y a la Superintendencia de Bancos e Instituciones Financieras (SBIF), que dejan por ende de existir. La actual entidad de supervigilancia y control cuenta con una amplia gama de funciones y atribuciones, siguiendo las actuales tendencias que existen sobre la materia en el derecho comparado. En la primera parte de esta obra, se trata el Derecho Público Bursátil, regulado a través de la Ley N°18:045, de 22 de octubre de 1981, su ámbito de aplicación, definiciones de conceptos esenciales, mercado primario y secundario, instrumentos de este mercado, diversas clases de información, los intermediarios del mercado de valores, tanto en el derecho nacional como en el derecho comparado. La segunda se ocupa del Derecho Privado Comercial Bursátil, de las operaciones de bolsa, la normativa aplicable a ellas, el estudio particular de la información privilegiada, su uso lícito e ilícito, la jurisprudencia reciente respecto de ella y la sanción penal de ciertos casos que han tenido lugar en la práctica. Se aborda el tratamiento legal de los grupos empresariales, controladores y personas relacionadas, las garantías, sobre valores, las ofertas públicas de adquisición de valores (OPAS), tanto en el ámbito de nuestro derecho objetivo vigente como en el contexto del derecho comparado. |
| Weight | N/D | N/D | N/D | N/D | N/D | N/D |
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D |
| Additional information |
Valoraciones
No hay valoraciones aún.