
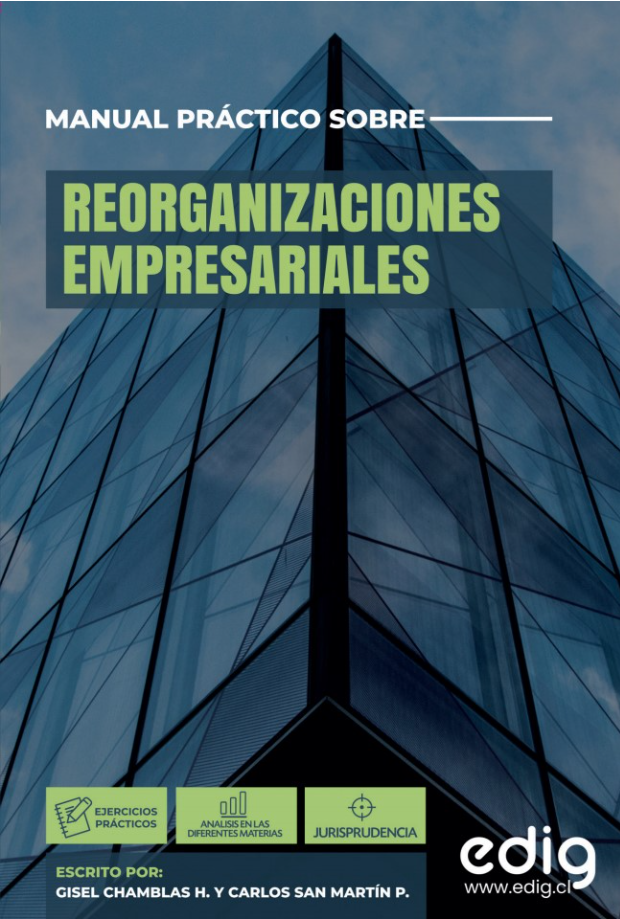
Manual Práctico Sobre Reorganizaciones Empresariales
$56.500
Manual exhaustivo que se adentra en el complejo mundo de las reorganizaciones empresariales y sus efectos tributarios en Chile, actualizado conforme a la normativa vigente desde la reforma de la Ley 21.210. Este libro es una herramienta esencial para profesionales dedicados al área de los tributos y para aquellos interesados en comprender cómo las decisiones empresariales impactan directamente en la carga fiscal de una empresa.
En esta obra, encontrarás un análisis simplificado pero detallado de las normas del sistema tributario chileno, cubriendo aspectos críticos en materia de reorganizaciones empresariales. Exploramos leyes clave como la Ley sobre Impuesto a la Renta, Ley sobre Impuesto a las Ventas y Servicios, y el Código Tributario. Cada uno de los seis capítulos se enfoca en una forma específica de reorganización: Conversión, división, fusión, transformación, aporte de todo el activo y pasivo, y Término de Giro subdividido en títulos claros para facilitar la comprensión de los conceptos clave.
Este manual no solo ofrece antecedentes generales y fundamentos legales, sino también detalla las obligaciones ante el Servicio de Impuestos Internos, las facultades de fiscalización, y los principales efectos en materia de IVA y renta. Con ejemplos prácticos y casos de estudio, este libro se convierte en una fuente de consulta frecuente y permanente para todos los involucrados en procesos de reorganización empresarial, ya sean profesionales de impuestos, empresarios, estudiantes o cualquier persona interesada en el tema.
I. ANTECEDENTES GENERALES
1. Concepto
2. Formalidades que debe cumplir la conversión según tipo societario
2.1. Sociedad de personas
2.2. Sociedades anónimas
3. Momento en que se materializa la conversión
II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS
1. Sociedad que se constituye con el aporte
1.1. Inscripción y obtención de RUT ante el Servicio de Impuestos Internos en la carpeta tributaria electrónica
1.2. Declaración de inicio de actividades en la carpeta tributaria electrónica
1.3. Emisión de documentos
1.4. Deber de informar la conversión mediante carpeta tributaria electrónica
1.5. Multa por incumplimiento en la información de la modificación
2. Empresario Individual que pone término a sus actividades
2.1. Término de giro
2.2. Conversión del empresario individual ficto en una sociedad de cualquier clase
III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS
1. Fiscalización del proceso de reorganización
2. Tasación del artículo 64 del código tributario
3. Norma General Antielusiva
IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS
1. Situaciones relevantes para el empresario individual
1.1. Aporte de bienes corporales muebles o inmuebles del giro
1.2. Aporte de bienes corporales muebles o inmuebles del activo fijo
1.3. Devengo del IVA
1.4. Remanente de Crédito Fiscal
1.5. Devolución de remanente crédito fiscal por adquisiciones de activo fijo 27 bis
1.6. Devolución anticipada de IVA exportador
2. Situaciones relevantes para la sociedad que se crea
V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA
1. Tratamiento tributario de activos y pasivos del empresario individual que cesa en su actividad
1.1. Créditos o derechos personalísimos
1.1.1. Pagos provisionales mensuales
1.1.2. Créditos por gastos de capacitación SENCE
1.1.3. Pérdida tributaria
1.2. Aporte de activos y pasivos
1.3. Tributación de las utilidades acumuladas por el empresario individual
2. Efectos tributarios para la sociedad que se crea
2.1. Depreciación de los activos
2.2. Régimen tributario
3. Registro tributario de rentas empresariales
3.1. Resultado tributario de Primera Categoría
3.2. CPT
3.3. Rentas afectas a impuestos RAI
3.4. Registro de depreciación normal y acelerada DDAN
3.5. Registro de Rentas Exentas e Ingresos no renta REX
3.6. Saldo Acumulado de Créditos SAC
3.7. Saldo Total de Utilidades Tributables STUT
3.8. Situación tributaria del IDPC voluntario
3.9. Situación especial del registro FUR y retiros en exceso
3.9.1. Retiros en exceso
3.9.2. Fondo de utilidades reinvertidas
VI. SITUACIONES RELEVANTES FRENTE A OTRAS DISPOSICIONES LEGALES
1. Patente municipal
VII. APLICACIÓN PRÁCTICA DE LOS EFECTOS TRIBUTARIOS DE LA CONVERSIÓN
DIVISIÓN DE SOCIEDADES
I. ANTECEDENTES GENERALES
1. Concepto
2. Tipos de división
3. Distribución del patrimonio
4. Efectos de la división de sociedades
4.1. Disminución de capital en la sociedad que se divide
4.2. Creación de una o más sociedades
4.3. Proporción inalterable en el capital
5. Formalidades que debe cumplir la división, según tipo societario
5.1. Sociedades Anónimas
5.2. Sociedad de personas
6. Momento en que se materializa la división
II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS
1. Sociedad que se divide
1.1. Solicitud de autorización para realizar una disminución de capital
1.2. Deber de informar la disminución de capital mediante carpeta tributaria electrónica
1.3. Deber de informar la división societaria mediante carpeta tributaria electrónica
1.4. Multa por incumplimiento en la información de la modificación
1.5. Término de giro
2. Sociedades que se constituyen a partir del patrimonio dividido
2.1. Inscripción y obtención de RUT ante el Servicio de Impuestos en la carpeta tributaria electrónica
2.2. Declaración de inicio de actividades en la carpeta tributaria electrónica
2.3. Emisión de documentos
III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS
1. Fiscalización del proceso de reorganización
2. Tasación del artículo 64 del código tributario
3. Norma General Antielusiva
IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS
1. Situaciones relevantes para la sociedad que se divide
1.1. Aporte de bienes corporales muebles o inmuebles
1.2. Remanente crédito fiscal IVA
1.3. Devolución de remanente crédito fiscal por adquisiciones de activo fijo 27 bis
2. Situaciones relevantes para la o las nuevas sociedades que se crean
2.1. Venta del activo realizable recibido en la división
2.2. Venta de los bienes del activo fijo recibidos en la división
2.3. Restitución adicional del 27 bis
V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA
1. Tratamiento tributario de activos y pasivos de la sociedad escindida
1.1. Créditos o derechos personalísimos
1.1.1. Pagos provisionales mensuales
1.1.2. Crédito por contribuciones
1.1.3. Inscripción de bienes inmuebles
1.1.4. Perdida Tributaria
1.1.5. Crédito por Impuestos Pagados en el Extranjero
1.2. Bienes corporales del activo fijo o realizable
1.2.1. Bienes Inmuebles
1.2.2. Bienes muebles
1.3. Cuentas por cobrar
1.4. Indemnizaciones por años de servicio
2. Tratamiento tributario de activos y pasivos de la o las nuevas sociedades que se crean
2.1. Fecha de adquisición de acciones y derechos sociales
2.2. Activo Fijo
2.3. Obligaciones con instituciones bancarias o financieras
2.4. Indemnizaciones por años de servicio
2.5. Régimen tributario
3. Tratamiento tributario de las acciones o derechos sociales respecto de los propietarios de la sociedad escindida
3.1. Fecha adquisición de acciones y derechos sociales
3.2. Costo tributario de acciones y derechos sociales
3.3. Permuta de acciones y derechos sociales
4. Efectos tributarios de la división para fines de registros y asignación del CPT
4.1. Confección del registro tributario de rentas empresariales
4.1.1. Balance a la fecha de la división
4.1.2. Cuentas de ajuste
4.1.3. Resultado tributario de Primera Categoría
4.1.4. CPT
4.1.5. Rentas afectas a impuestos RAI
4.1.6. Registro de depreciación normal y acelerada DDAN
4.1.7. Registro de Rentas Exentas e Ingresos no renta REX
4.1.8. Saldo Acumulado de Créditos SAC
4.1.9. Saldo Total de Utilidades Tributables STUT
4.2. Asignación de las utilidades acumuladas en el registro tributario en base al CPT
4.3. Solicitud especial para realizar la asignación de las utilidades acumuladas en el registro tributario en base al patrimonio financiero
4.4. Situación especial del registro FUR y de retiros en exceso
4.4.1. Reinversión de utilidades
4.4.2. Retiros en exceso
4.4.3. Situación tributaria del IDPC voluntario
VI. SITUACIONES RELEVANTES FRENTE A OTRAS DISPOSICIONES LEGALES
1. Patente municipal
2. Transmisión de la responsabilidad penal de la persona jurídica
VII. APLICACIÓN PRÁCTICA DE LOS EFECTOS TRIBUTARIOS DE LA DIVISIÓN
1. Caso N° 1, Sociedad acogida al régimen de la letra A)n del artículo 14, Newco acogida al régimen de la letra A) del artículo 14
2. Caso N° 2, Sociedad acogida al régimen de la letra A) del artículo 14, Newco acogida al régimen de la letra A) del artículo 14
3. Caso N° 3, Sociedad acogida al régimen de la letra A) del artículo 14, Newco acogida al régimen de la letra A) del artículo 14
4. Caso N° 4, Sociedad acogida al régimen de la letra A) del artículo 14, Newco acogida al régimen del N°3 la letra D) del artículo 14
5. Caso N° 5, Sociedad acogida al régimen de la letra A) del artículo 14 de la LIR
FUSIÓN DE SOCIEDADES
I. ANTECEDENTES GENERALES
1. Concepto
2. Tipos de fusión
3. Efectos de la fusión de sociedades
3.1. Desaparición de una o más sociedades
3.2. Integración de patrimonios
3.3. Inclusión de nuevos socios
4. Formalidades que debe cumplir la fusión, según tipo societario
4.1. Sociedades Anónimas
4.2. Sociedad de personas
5. Momento en que se materializa la fusión
5.1. Fusión propia
5.1.1. Sociedades Anónimas
5.1.2. Sociedad de personas
5.2. Fusión impropia
5.2.1. Sociedades Anónimas
5.2.2. Sociedad de personas
II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS
1. Sociedad que se disuelve o absorbe
1.1. Solicitud de autorización para realizar una disminución de capital
1.2. Deber de informar la disminución de capital mediante carpeta tributaria electrónica
1.3. Término de giro
1.4. Registros contables y documentación
2. Sociedades que se constituyen a partir del aporte de los activos y pasivos
2.1. Inscripción y obtención de RUT ante el Servicio de Impuestos en la carpeta tributaria electrónica
2.2. Declaración de inicio de actividades en la carpeta tributaria electrónica
2.3. Emisión de documentos
3. Sociedad que absorbe o subsiste
3.1. Deber de informar la fusión societaria y aumento de capital mediante carpeta tributaria electrónica
3.2. Multa por incumplimiento en la información de la modificación
III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS
1. Fiscalización del proceso de reorganización
2. Tasación del artículo 64 del código tributario
3. Norma General Antielusiva
IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS
1. Situaciones relevantes para la sociedad que se absorbe
1.1. Aporte de bienes corporales muebles o inmuebles
1.2. Remanente de Crédito Fiscal
1.3. Devolución de remanente crédito fiscal porna quisiciones de activo fijo 27 bis
1.4. Devolución anticipada de IVA exportador
2. Situaciones relevantes para la sociedad que subsiste
2.1. Venta del activo realizable recibido en la fusión
2.2. Venta de los bienes del activo fijo recibidos en la fusión
2.3. Restitución del remanente de IVA solicitado anticipadamente
2.4. Crédito fiscal recargado en facturas impagas por la absorbida
V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA
1. Tratamiento tributario de activos y pasivos de la sociedad absorbida
1.1. Créditos o derechos personalísimos
1.1.1. Pagos provisionales mensuales
1.1.2. Créditos por gastos de capacitación SENCE
1.1.3. Crédito por contribuciones
1.1.4. Crédito por gastos en Investigación y Desarrollo
1.1.5. Pagos provisionales por utilidades absorbidas
1.1.6. Perdida Tributaria
1.2. Inscripción de Bienes Inmuebles
1.3. Indemnizaciones por años de servicio
2. Tratamiento tributario de activos y pasivos en la sociedad que se crea o subsiste
2.1. Fecha de adquisición de acciones y derechos sociales
2.2. Activo Fijo
2.2.1. Depreciación acelerada
2.2.2. Depreciación Ultra acelerada
2.2.3. Ley austral
2.3. Propiedades D.F.L. No 2
2.4. Método de valorización de las existencias
2.5. Obligaciones con instituciones bancarias o financieras
2.6. Cuentas por cobrar o pagar relacionadas
2.7. Indemnizaciones por años de servicio
2.8. Mayor o menor valor en la inversión
2.8.1. Goodwill
2.8.2. Badwill
2.8.3. Determinación del badwill o goodwill
2.8.4. Asignación del menor o mayor valor entre los activos no monetarios y tratamiento tributario
2.8.5. Mayor o menor valor en Fusión inversa
3. Canje de acciones
4. Tratamiento tributario de las acciones o derechos sociales recibidos en canje por los socios o accionistas que se incorporan en la sociedad que subsiste
4.1. Fecha de adquisición
4.2. Costo tributario
5. Efectos tributarios de la fusión de sociedades en el registro tributario de rentas empresariales
5.1. Fusión de sociedades obligadas a determinar su renta efectiva con contabilidad completa
5.1.1. Resultado tributario de Primera Categoría
5.1.2. CPT
5.1.3. Rentas afectas a impuestos RAI
5.1.4. Registro de depreciación normal y acelerada DDAN
5.1.5. Registro de Rentas Exentas e Ingresos no renta REX
5.1.6. Saldo Acumulado de Créditos SAC
5.1.7. Saldo Total de Utilidades Tributables STUT
5.2. Fusión de sociedades obligadas a determinar su renta efectiva con contabilidad completa con sociedades de regímenes simplificados
5.2.1. Sociedad absorbente sujeta a las disposiciones de la letra A) del artículo 14 con sociedad acogida al régimen del número 1 de la letra B) o en la letra D) del mismo artículo
5.2.2. Sociedad absorbente sujeta a las disposiciones de la letra A) del artículo 14 con sociedad acogida al régimen del artículo 34
5.3. Fusión de sociedades obligadas a determinar su renta efectiva sin contabilidad completa con sociedad acogido al artículo 14
5.4. Situación especial del registro FUR y de retiros en exceso
5.4.1. Reinversión de utilidades
5.4.2. Retiros en exceso
5.5. Situación tributaria del IDPC voluntario
VI. SITUACIONES RELEVANTES FRENTE A OTRAS
DISPOSICIONES LEGALES
1. Patente municipal
2. Transmisión de la responsabilidad penal de la persona jurídica
VII. APLICACIÓN PRACTICA DE LOS EFECTOS TRIBUTARIOS DE LA FUSIÓN
1. Caso N° 1 Fusión propia por incorporación Sociedad acogida al régimen de la letra A) del artículo 14 de la LIR, según normativa vigente hasta el 31.12.2019
2. Caso N° 2, Fusión por incorporación de Sociedad acogida al régimen de la letra A) del artículo 14, con otra sociedad acogida al régimen de la letra A) del artículo
3. Caso N° 3 Fusión Propia Por Incorporación Sociedad acogida al régimen de la letra A) del artículo 14 con otra sociedad acogida al régimen de la letra D) del artículo 14
TRANSFORMACIÓN DE SOCIEDADES
I. ANTECEDENTES GENERALES
1. Concepto
2. Formalidades que debe cumplir la transformación según tipo societario
2.1. Sociedades que se transforman en Sociedades anónimas
2.2. Sociedades anónimas que se transforman en otro tipo social
3. Separación de resultados
II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS
1. Obligación de informar la transformación
1.1. Multa por incumplimiento en la información de la modificación
2. Documentación tributaria
3. Término de giro
III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS
1. Tasación del artículo 64 del código tributario
2. Norma General Antielusiva
IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS
V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA
1. Tratamiento tributario de activos y pasivos de la sociedad transformada
2. Tratamiento tributario para los socios o accionistas
2.1. Costo Tributario de las acciones o derechos sociales
3. Registro tributario
3.1. Utilidades acumuladas
3.2. Excesos de retiros
VI. APLICACIÓN PRÁCTICA DE LOS EFECTOS TRIBUTARIOS DE LA TRANSFORMACIÓN
APORTE DE TODO EL ACTIVO Y PASIVO
I. ANTECEDENTES GENERALES
1. Concepto
2. Formalidades que debe cumplir el aporte según tipo societario
3. Momento en que se materializa el aporte
II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS
1. Sociedad que se constituye con el aporte
1.1. Inscripción y obtención de RUT ante el Servicio de Impuestos Internos en la carpeta tributaria electrónica
1.2. Declaración de inicio de actividades en la carpeta tributaria electrónica
1.3. Emisión de documentos
1.4. Deber de informar la conversión mediante carpeta tributaria electrónica
2. Sociedad que pone término a sus actividades por el aporte de todo el activo y pasivo
2.1. Término de giro
2.2. Registros contables y documentación
III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS
1. Tasación del artículo 64 del código tributario
2. Norma General Antielusiva
IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS
1. Situaciones relevantes para el aportante
1.1. Aporte de bienes corporales muebles o inmuebles del giro
1.2. Aporte de bienes corporales muebles o inmuebles del activo fijo
1.3. Devengo del IVA
1.4. Situaciones relevantes para la sociedad que se crea
V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA
1. Tratamiento tributario de activos y pasivos aportados
1.1. Créditos o derechos personalísimos
1.1.1. Pagos provisionales mensuales
1.1.2. Créditos por gastos de capacitación SENCE
1.1.3. Pérdida tributaria
1.2. Valor del Aporte de activos y pasivos
2. Efectos tributarios para la sociedad que recibe el aporte
2.1. Depreciación de los activos
VI. SITUACIONES RELEVANTES FRENTE A OTRAS DISPOSICIONES LEGALES
1. Patente municipal
TÉRMINO DE GIRO Y REFORMAS TRIBUTARIAS
I. INTRODUCCIÓN
II. NORMATIVAS EXISTENTES ASOCIADAS AL TÉRMINO DE GIRO
1. Artículo 69 del código tributario
2. Artículo 38 bis de la Ley de la Renta
2.1. Requisitos
2.2. Documentación
3. Término de Giro hasta el 31 de diciembre de 2014
4. Término de Giro en período de transición, desde el 01 de enero de 2015, hasta el 31 de diciembre de 2016. (Ley 20.780)
5. Término de Giro a contar del 01 de enero de 2017 hasta 31 de diciembre 2019 (Ley 20780 / Ley 20.899)
5.1. Renta Atribuida
5.2. Tributación sobre las rentas o cantidades acumuladas al término de giro de la empresa, para el régimen de la letra A del artículo 14 de la LIR (Régimen Atribuido).
5.3. Régimen Semi integrado
5.4. Tributación sobre las rentas o cantidades acumuladas al término de giro de la empresa, para el régimen de la letra B del artículo 14 de la LIR (Régimen Parcialmente Integrado o Semi Integrado)
6. Termino de giro a partir del 01 de enero de 2020
6.1. Término de Giro para contribuyentes acogidos al régimen de la letra A del artículo 14 de la LIR (Régimen Semi Integrado), vigente a contar del 01.01.2010, según Ley 21.210.
6.2. Término de Giro para contribuyentes acogidos al régimen del No3 de la letra D del artículo 14 de la LIR (Régimen Pro pyme General), vigente a contar del 01.01.2010, según Ley 21.210
6.2.1. Normas especiales respecto de los ingresos
6.2.2. Normas especiales respecto de los egresos o gasto
6.3 Cuadro Comparativo de termino de giro desde año comercial 2014 a la normativa vigente
Sin existencias
Autores : Gisel Chamblas H. – Carlos San Martín P.
Editorial: Edig
Numero de Paginas: 268
Año de publicación: 2024
Quick Comparison
| Settings | Manual Práctico Sobre Reorganizaciones Empresariales remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | Contabilidad, Costos y Presupuestos para Gestión Financiera. 4ta Edición actualizada remove | Tributación de Expatriados y Gestión de «global mobility» remove | Capital Propio Tributario. Aumento y Disminuciones en la Empresa. Enfoque Tributario y Jurídico en la nueva forma de Tributar remove | Contabilidad IFRS (NIIF) para Pymes y Grandes Empresas. Casos Prácticos y Ejercicios remove | ||
|---|---|---|---|---|---|---|---|---|
| Name | Manual Práctico Sobre Reorganizaciones Empresariales remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | Contabilidad, Costos y Presupuestos para Gestión Financiera. 4ta Edición actualizada remove | Tributación de Expatriados y Gestión de «global mobility» remove | Capital Propio Tributario. Aumento y Disminuciones en la Empresa. Enfoque Tributario y Jurídico en la nueva forma de Tributar remove | Contabilidad IFRS (NIIF) para Pymes y Grandes Empresas. Casos Prácticos y Ejercicios remove | ||
| Image |  |  |  |  |  |  | ||
| SKU | 978-956-9355-38-7 | 9788411136570 | 9789564002828 | 978-956-400-300-9 | 9789564001401 | 978-956-400-285-9 | ||
| Rating | ||||||||
| Price | $56.500 | $13.000 | $59.200 | $37.590 | $59.500 | $45.000 | ||
| Stock | Sin existencias | Sin existencias | Sin existencias | 11 disponibles | 2 disponibles | Sin existencias | ||
| Availability | Sin existencias | Sin existencias | Sin existencias | 11 disponibles | 2 disponibles | Sin existencias | ||
| Add to cart | ||||||||
| Description | Autores : Gisel Chamblas H. - Carlos San Martín P. Editorial: Edig Numero de Paginas: 268 Año de publicación: 2024 | Autor: Tirant lo Blach Editorial :Tirant lo Blach Año de Publicación : 2022 Paginas : 266 | Autor: Gabriel Torres Salazar Editorial: Thomson Reuters Numero de Paginas: 500 Año de publicación: 2022 | Autor: Rodrigo Herrera Ávila Editorial: Thomson Reuters Año de Publicación: 2022 Paginas :202 | Autor: Claudio Ortega Lucero Editorial: Thomson Reuters Numero de Paginas: 398 Año de publicación: 2020 | Autor: Pedro Daniel Retamal González Editorial: Thomson Reuters Numero de Paginas: 244 Año de publicación: 2022 | ||
| Content | Manual exhaustivo que se adentra en el complejo mundo de las reorganizaciones empresariales y sus efectos tributarios en Chile, actualizado conforme a la normativa vigente desde la reforma de la Ley 21.210. Este libro es una herramienta esencial para profesionales dedicados al área de los tributos y para aquellos interesados en comprender cómo las decisiones empresariales impactan directamente en la carga fiscal de una empresa. En esta obra, encontrarás un análisis simplificado pero detallado de las normas del sistema tributario chileno, cubriendo aspectos críticos en materia de reorganizaciones empresariales. Exploramos leyes clave como la Ley sobre Impuesto a la Renta, Ley sobre Impuesto a las Ventas y Servicios, y el Código Tributario. Cada uno de los seis capítulos se enfoca en una forma específica de reorganización: Conversión, división, fusión, transformación, aporte de todo el activo y pasivo, y Término de Giro subdividido en títulos claros para facilitar la comprensión de los conceptos clave. Este manual no solo ofrece antecedentes generales y fundamentos legales, sino también detalla las obligaciones ante el Servicio de Impuestos Internos, las facultades de fiscalización, y los principales efectos en materia de IVA y renta. Con ejemplos prácticos y casos de estudio, este libro se convierte en una fuente de consulta frecuente y permanente para todos los involucrados en procesos de reorganización empresarial, ya sean profesionales de impuestos, empresarios, estudiantes o cualquier persona interesada en el tema. I. ANTECEDENTES GENERALES 1. Concepto 2. Formalidades que debe cumplir la conversión según tipo societario 2.1. Sociedad de personas 2.2. Sociedades anónimas 3. Momento en que se materializa la conversión II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS 1. Sociedad que se constituye con el aporte 1.1. Inscripción y obtención de RUT ante el Servicio de Impuestos Internos en la carpeta tributaria electrónica 1.2. Declaración de inicio de actividades en la carpeta tributaria electrónica 1.3. Emisión de documentos 1.4. Deber de informar la conversión mediante carpeta tributaria electrónica 1.5. Multa por incumplimiento en la información de la modificación 2. Empresario Individual que pone término a sus actividades 2.1. Término de giro 2.2. Conversión del empresario individual ficto en una sociedad de cualquier clase III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS 1. Fiscalización del proceso de reorganización 2. Tasación del artículo 64 del código tributario 3. Norma General Antielusiva IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS 1. Situaciones relevantes para el empresario individual 1.1. Aporte de bienes corporales muebles o inmuebles del giro 1.2. Aporte de bienes corporales muebles o inmuebles del activo fijo 1.3. Devengo del IVA 1.4. Remanente de Crédito Fiscal 1.5. Devolución de remanente crédito fiscal por adquisiciones de activo fijo 27 bis 1.6. Devolución anticipada de IVA exportador 2. Situaciones relevantes para la sociedad que se crea V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA 1. Tratamiento tributario de activos y pasivos del empresario individual que cesa en su actividad 1.1. Créditos o derechos personalísimos 1.1.1. Pagos provisionales mensuales 1.1.2. Créditos por gastos de capacitación SENCE 1.1.3. Pérdida tributaria 1.2. Aporte de activos y pasivos 1.3. Tributación de las utilidades acumuladas por el empresario individual 2. Efectos tributarios para la sociedad que se crea 2.1. Depreciación de los activos 2.2. Régimen tributario 3. Registro tributario de rentas empresariales 3.1. Resultado tributario de Primera Categoría 3.2. CPT 3.3. Rentas afectas a impuestos RAI 3.4. Registro de depreciación normal y acelerada DDAN 3.5. Registro de Rentas Exentas e Ingresos no renta REX 3.6. Saldo Acumulado de Créditos SAC 3.7. Saldo Total de Utilidades Tributables STUT 3.8. Situación tributaria del IDPC voluntario 3.9. Situación especial del registro FUR y retiros en exceso 3.9.1. Retiros en exceso 3.9.2. Fondo de utilidades reinvertidas VI. SITUACIONES RELEVANTES FRENTE A OTRAS DISPOSICIONES LEGALES 1. Patente municipal VII. APLICACIÓN PRÁCTICA DE LOS EFECTOS TRIBUTARIOS DE LA CONVERSIÓN DIVISIÓN DE SOCIEDADES I. ANTECEDENTES GENERALES 1. Concepto 2. Tipos de división 3. Distribución del patrimonio 4. Efectos de la división de sociedades 4.1. Disminución de capital en la sociedad que se divide 4.2. Creación de una o más sociedades 4.3. Proporción inalterable en el capital 5. Formalidades que debe cumplir la división, según tipo societario 5.1. Sociedades Anónimas 5.2. Sociedad de personas 6. Momento en que se materializa la división II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS 1. Sociedad que se divide 1.1. Solicitud de autorización para realizar una disminución de capital 1.2. Deber de informar la disminución de capital mediante carpeta tributaria electrónica 1.3. Deber de informar la división societaria mediante carpeta tributaria electrónica 1.4. Multa por incumplimiento en la información de la modificación 1.5. Término de giro 2. Sociedades que se constituyen a partir del patrimonio dividido 2.1. Inscripción y obtención de RUT ante el Servicio de Impuestos en la carpeta tributaria electrónica 2.2. Declaración de inicio de actividades en la carpeta tributaria electrónica 2.3. Emisión de documentos III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS 1. Fiscalización del proceso de reorganización 2. Tasación del artículo 64 del código tributario 3. Norma General Antielusiva IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS 1. Situaciones relevantes para la sociedad que se divide 1.1. Aporte de bienes corporales muebles o inmuebles 1.2. Remanente crédito fiscal IVA 1.3. Devolución de remanente crédito fiscal por adquisiciones de activo fijo 27 bis 2. Situaciones relevantes para la o las nuevas sociedades que se crean 2.1. Venta del activo realizable recibido en la división 2.2. Venta de los bienes del activo fijo recibidos en la división 2.3. Restitución adicional del 27 bis V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA 1. Tratamiento tributario de activos y pasivos de la sociedad escindida 1.1. Créditos o derechos personalísimos 1.1.1. Pagos provisionales mensuales 1.1.2. Crédito por contribuciones 1.1.3. Inscripción de bienes inmuebles 1.1.4. Perdida Tributaria 1.1.5. Crédito por Impuestos Pagados en el Extranjero 1.2. Bienes corporales del activo fijo o realizable 1.2.1. Bienes Inmuebles 1.2.2. Bienes muebles 1.3. Cuentas por cobrar 1.4. Indemnizaciones por años de servicio 2. Tratamiento tributario de activos y pasivos de la o las nuevas sociedades que se crean 2.1. Fecha de adquisición de acciones y derechos sociales 2.2. Activo Fijo 2.3. Obligaciones con instituciones bancarias o financieras 2.4. Indemnizaciones por años de servicio 2.5. Régimen tributario 3. Tratamiento tributario de las acciones o derechos sociales respecto de los propietarios de la sociedad escindida 3.1. Fecha adquisición de acciones y derechos sociales 3.2. Costo tributario de acciones y derechos sociales 3.3. Permuta de acciones y derechos sociales 4. Efectos tributarios de la división para fines de registros y asignación del CPT 4.1. Confección del registro tributario de rentas empresariales 4.1.1. Balance a la fecha de la división 4.1.2. Cuentas de ajuste 4.1.3. Resultado tributario de Primera Categoría 4.1.4. CPT 4.1.5. Rentas afectas a impuestos RAI 4.1.6. Registro de depreciación normal y acelerada DDAN 4.1.7. Registro de Rentas Exentas e Ingresos no renta REX 4.1.8. Saldo Acumulado de Créditos SAC 4.1.9. Saldo Total de Utilidades Tributables STUT 4.2. Asignación de las utilidades acumuladas en el registro tributario en base al CPT 4.3. Solicitud especial para realizar la asignación de las utilidades acumuladas en el registro tributario en base al patrimonio financiero 4.4. Situación especial del registro FUR y de retiros en exceso 4.4.1. Reinversión de utilidades 4.4.2. Retiros en exceso 4.4.3. Situación tributaria del IDPC voluntario VI. SITUACIONES RELEVANTES FRENTE A OTRAS DISPOSICIONES LEGALES 1. Patente municipal 2. Transmisión de la responsabilidad penal de la persona jurídica VII. APLICACIÓN PRÁCTICA DE LOS EFECTOS TRIBUTARIOS DE LA DIVISIÓN 1. Caso N° 1, Sociedad acogida al régimen de la letra A)n del artículo 14, Newco acogida al régimen de la letra A) del artículo 14 2. Caso N° 2, Sociedad acogida al régimen de la letra A) del artículo 14, Newco acogida al régimen de la letra A) del artículo 14 3. Caso N° 3, Sociedad acogida al régimen de la letra A) del artículo 14, Newco acogida al régimen de la letra A) del artículo 14 4. Caso N° 4, Sociedad acogida al régimen de la letra A) del artículo 14, Newco acogida al régimen del N°3 la letra D) del artículo 14 5. Caso N° 5, Sociedad acogida al régimen de la letra A) del artículo 14 de la LIR FUSIÓN DE SOCIEDADES I. ANTECEDENTES GENERALES 1. Concepto 2. Tipos de fusión 3. Efectos de la fusión de sociedades 3.1. Desaparición de una o más sociedades 3.2. Integración de patrimonios 3.3. Inclusión de nuevos socios 4. Formalidades que debe cumplir la fusión, según tipo societario 4.1. Sociedades Anónimas 4.2. Sociedad de personas 5. Momento en que se materializa la fusión 5.1. Fusión propia 5.1.1. Sociedades Anónimas 5.1.2. Sociedad de personas 5.2. Fusión impropia 5.2.1. Sociedades Anónimas 5.2.2. Sociedad de personas II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS 1. Sociedad que se disuelve o absorbe 1.1. Solicitud de autorización para realizar una disminución de capital 1.2. Deber de informar la disminución de capital mediante carpeta tributaria electrónica 1.3. Término de giro 1.4. Registros contables y documentación 2. Sociedades que se constituyen a partir del aporte de los activos y pasivos 2.1. Inscripción y obtención de RUT ante el Servicio de Impuestos en la carpeta tributaria electrónica 2.2. Declaración de inicio de actividades en la carpeta tributaria electrónica 2.3. Emisión de documentos 3. Sociedad que absorbe o subsiste 3.1. Deber de informar la fusión societaria y aumento de capital mediante carpeta tributaria electrónica 3.2. Multa por incumplimiento en la información de la modificación III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS 1. Fiscalización del proceso de reorganización 2. Tasación del artículo 64 del código tributario 3. Norma General Antielusiva IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS 1. Situaciones relevantes para la sociedad que se absorbe 1.1. Aporte de bienes corporales muebles o inmuebles 1.2. Remanente de Crédito Fiscal 1.3. Devolución de remanente crédito fiscal porna quisiciones de activo fijo 27 bis 1.4. Devolución anticipada de IVA exportador 2. Situaciones relevantes para la sociedad que subsiste 2.1. Venta del activo realizable recibido en la fusión 2.2. Venta de los bienes del activo fijo recibidos en la fusión 2.3. Restitución del remanente de IVA solicitado anticipadamente 2.4. Crédito fiscal recargado en facturas impagas por la absorbida V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA 1. Tratamiento tributario de activos y pasivos de la sociedad absorbida 1.1. Créditos o derechos personalísimos 1.1.1. Pagos provisionales mensuales 1.1.2. Créditos por gastos de capacitación SENCE 1.1.3. Crédito por contribuciones 1.1.4. Crédito por gastos en Investigación y Desarrollo 1.1.5. Pagos provisionales por utilidades absorbidas 1.1.6. Perdida Tributaria 1.2. Inscripción de Bienes Inmuebles 1.3. Indemnizaciones por años de servicio 2. Tratamiento tributario de activos y pasivos en la sociedad que se crea o subsiste 2.1. Fecha de adquisición de acciones y derechos sociales 2.2. Activo Fijo 2.2.1. Depreciación acelerada 2.2.2. Depreciación Ultra acelerada 2.2.3. Ley austral 2.3. Propiedades D.F.L. No 2 2.4. Método de valorización de las existencias 2.5. Obligaciones con instituciones bancarias o financieras 2.6. Cuentas por cobrar o pagar relacionadas 2.7. Indemnizaciones por años de servicio 2.8. Mayor o menor valor en la inversión 2.8.1. Goodwill 2.8.2. Badwill 2.8.3. Determinación del badwill o goodwill 2.8.4. Asignación del menor o mayor valor entre los activos no monetarios y tratamiento tributario 2.8.5. Mayor o menor valor en Fusión inversa 3. Canje de acciones 4. Tratamiento tributario de las acciones o derechos sociales recibidos en canje por los socios o accionistas que se incorporan en la sociedad que subsiste 4.1. Fecha de adquisición 4.2. Costo tributario 5. Efectos tributarios de la fusión de sociedades en el registro tributario de rentas empresariales 5.1. Fusión de sociedades obligadas a determinar su renta efectiva con contabilidad completa 5.1.1. Resultado tributario de Primera Categoría 5.1.2. CPT 5.1.3. Rentas afectas a impuestos RAI 5.1.4. Registro de depreciación normal y acelerada DDAN 5.1.5. Registro de Rentas Exentas e Ingresos no renta REX 5.1.6. Saldo Acumulado de Créditos SAC 5.1.7. Saldo Total de Utilidades Tributables STUT 5.2. Fusión de sociedades obligadas a determinar su renta efectiva con contabilidad completa con sociedades de regímenes simplificados 5.2.1. Sociedad absorbente sujeta a las disposiciones de la letra A) del artículo 14 con sociedad acogida al régimen del número 1 de la letra B) o en la letra D) del mismo artículo 5.2.2. Sociedad absorbente sujeta a las disposiciones de la letra A) del artículo 14 con sociedad acogida al régimen del artículo 34 5.3. Fusión de sociedades obligadas a determinar su renta efectiva sin contabilidad completa con sociedad acogido al artículo 14 5.4. Situación especial del registro FUR y de retiros en exceso 5.4.1. Reinversión de utilidades 5.4.2. Retiros en exceso 5.5. Situación tributaria del IDPC voluntario VI. SITUACIONES RELEVANTES FRENTE A OTRAS DISPOSICIONES LEGALES 1. Patente municipal 2. Transmisión de la responsabilidad penal de la persona jurídica VII. APLICACIÓN PRACTICA DE LOS EFECTOS TRIBUTARIOS DE LA FUSIÓN 1. Caso N° 1 Fusión propia por incorporación Sociedad acogida al régimen de la letra A) del artículo 14 de la LIR, según normativa vigente hasta el 31.12.2019 2. Caso N° 2, Fusión por incorporación de Sociedad acogida al régimen de la letra A) del artículo 14, con otra sociedad acogida al régimen de la letra A) del artículo 3. Caso N° 3 Fusión Propia Por Incorporación Sociedad acogida al régimen de la letra A) del artículo 14 con otra sociedad acogida al régimen de la letra D) del artículo 14 TRANSFORMACIÓN DE SOCIEDADES I. ANTECEDENTES GENERALES 1. Concepto 2. Formalidades que debe cumplir la transformación según tipo societario 2.1. Sociedades que se transforman en Sociedades anónimas 2.2. Sociedades anónimas que se transforman en otro tipo social 3. Separación de resultados II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS 1. Obligación de informar la transformación 1.1. Multa por incumplimiento en la información de la modificación 2. Documentación tributaria 3. Término de giro III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS 1. Tasación del artículo 64 del código tributario 2. Norma General Antielusiva IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA 1. Tratamiento tributario de activos y pasivos de la sociedad transformada 2. Tratamiento tributario para los socios o accionistas 2.1. Costo Tributario de las acciones o derechos sociales 3. Registro tributario 3.1. Utilidades acumuladas 3.2. Excesos de retiros VI. APLICACIÓN PRÁCTICA DE LOS EFECTOS TRIBUTARIOS DE LA TRANSFORMACIÓN APORTE DE TODO EL ACTIVO Y PASIVO I. ANTECEDENTES GENERALES 1. Concepto 2. Formalidades que debe cumplir el aporte según tipo societario 3. Momento en que se materializa el aporte II. OBLIGACIONES ANTE EL SERVICIO DE IMPUESTOS INTERNOS 1. Sociedad que se constituye con el aporte 1.1. Inscripción y obtención de RUT ante el Servicio de Impuestos Internos en la carpeta tributaria electrónica 1.2. Declaración de inicio de actividades en la carpeta tributaria electrónica 1.3. Emisión de documentos 1.4. Deber de informar la conversión mediante carpeta tributaria electrónica 2. Sociedad que pone término a sus actividades por el aporte de todo el activo y pasivo 2.1. Término de giro 2.2. Registros contables y documentación III. FACULTADES DE FISCALIZACIÓN DEL SERVICIO DE IMPUESTOS INTERNOS 1. Tasación del artículo 64 del código tributario 2. Norma General Antielusiva IV. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LAS VENTAS Y SERVICIOS 1. Situaciones relevantes para el aportante 1.1. Aporte de bienes corporales muebles o inmuebles del giro 1.2. Aporte de bienes corporales muebles o inmuebles del activo fijo 1.3. Devengo del IVA 1.4. Situaciones relevantes para la sociedad que se crea V. SITUACIÓN TRIBUTARIA FRENTE A LAS NORMAS DEL IMPUESTO A LA RENTA 1. Tratamiento tributario de activos y pasivos aportados 1.1. Créditos o derechos personalísimos 1.1.1. Pagos provisionales mensuales 1.1.2. Créditos por gastos de capacitación SENCE 1.1.3. Pérdida tributaria 1.2. Valor del Aporte de activos y pasivos 2. Efectos tributarios para la sociedad que recibe el aporte 2.1. Depreciación de los activos VI. SITUACIONES RELEVANTES FRENTE A OTRAS DISPOSICIONES LEGALES 1. Patente municipal TÉRMINO DE GIRO Y REFORMAS TRIBUTARIAS I. INTRODUCCIÓN II. NORMATIVAS EXISTENTES ASOCIADAS AL TÉRMINO DE GIRO 1. Artículo 69 del código tributario 2. Artículo 38 bis de la Ley de la Renta 2.1. Requisitos 2.2. Documentación 3. Término de Giro hasta el 31 de diciembre de 2014 4. Término de Giro en período de transición, desde el 01 de enero de 2015, hasta el 31 de diciembre de 2016. (Ley 20.780) 5. Término de Giro a contar del 01 de enero de 2017 hasta 31 de diciembre 2019 (Ley 20780 / Ley 20.899) 5.1. Renta Atribuida 5.2. Tributación sobre las rentas o cantidades acumuladas al término de giro de la empresa, para el régimen de la letra A del artículo 14 de la LIR (Régimen Atribuido). 5.3. Régimen Semi integrado 5.4. Tributación sobre las rentas o cantidades acumuladas al término de giro de la empresa, para el régimen de la letra B del artículo 14 de la LIR (Régimen Parcialmente Integrado o Semi Integrado) 6. Termino de giro a partir del 01 de enero de 2020 6.1. Término de Giro para contribuyentes acogidos al régimen de la letra A del artículo 14 de la LIR (Régimen Semi Integrado), vigente a contar del 01.01.2010, según Ley 21.210. 6.2. Término de Giro para contribuyentes acogidos al régimen del No3 de la letra D del artículo 14 de la LIR (Régimen Pro pyme General), vigente a contar del 01.01.2010, según Ley 21.210 6.2.1. Normas especiales respecto de los ingresos 6.2.2. Normas especiales respecto de los egresos o gasto 6.3 Cuadro Comparativo de termino de giro desde año comercial 2014 a la normativa vigente | Código Orgánico de Tribunales de Chile Edición con Apéndice Legislativo Índices Temático y Analítico Edición Anillada Texto a dos colores indicando los últimos cambios legislativos Decreto Supremo Nº 307 Auto Acordando sobe tramitación y fallo de los recursos de queja Acta Nº 107-2017 AD 139-2019 Índice INTRODUCCIÓN 11 Código Orgánico de Tribunales TÍTULO I. Del Poder Judicial y de la Administración de Justicia en general 13 TÍTULO II. De los juzgados de garantía y de los tribunales de juicio oral en lo penal 16 § 1. De los juzgados de garantía 16 § 2. De los tribunales de juicio oral en lo penal 23 § 3. Del Comité de Jueces 30 § 4. Del Juez Presidente del Comité de Jueces 31 § 5. De la organización administrativa de los juzgados de garantía y de los tribunales de juicio oral en lo penal 32 TÍTULO III. De los Jueces de Letras 33 TÍTULO IV. De los Presidentes y Ministros de Corte como tribunales unipersonales 52 TÍTULO V. Las Cortes de Apelaciones 53 § 1. Su organización y atribuciones 53 § 2. Los Acuerdos de las Cortes de Apelaciones 61 § 3. Los Presidentes de las Cortes de Apelaciones 65 TÍTULO VI. La Corte Suprema 66 § 1. Su organización y atribuciones 66 § 2. El Presidente de la Corte Suprema 73 TÍTULO VII. La Competencia 76 § 1. Reglas generales 76 § 2. Reglas que determinan la cuantía de las materias judiciales 77 § 3. Supresión del fuero personal en algunos negocios judiciales 80 § 4. Reglas que determinan la competencia en materias civiles entre tribunales de igual jerarquía 80 § 5. Reglas que determinan la competencia en materias criminales entre tribunales de igual jerarquía 84 § 6. Reglas sobre competencia civil de los tribunales en lo criminal 86 § 7. Reglas que determinan la distribución de causas en aquellas comunas o agrupación de comunas en cuyo territorio existan dos o más jueces con igual competencia 87 § 8. De la prórroga de la competencia 88 § 9. De la competencia para fallar en única o en primera instancia 89 § 10. De los tribunales que deben conocer en las contiendas y cuestiones de competencia 89 § 11. De la implicancia y recusación de los jueces y de los abogados integrantes 90 TÍTULO VIII. De la subrogación e integración 95 TÍTULO IX. De los Jueces Árbitros 102 TÍTULO X. De los Magistrados y del Nombramiento y Escalafón de los Funcionarios Judiciales 106 § 1. Calidades en que pueden ser nombrados los jueces 106 § 2. Requisitos, inhabilidades e incompatibilidades 107 § 3. De los nombramientos y del escalafón de los funcionarios judiciales 111 1) Escalafón Primario 112 2) Escalafón Secundario 113 3) Formación del Escalafón y calificación del personal 115 4) Los nombramientos 121 5) Escalafón del personal de empleados u oficiales de secretaría 130 § 4. De la instalación de los jueces 135 § 5. De los honores y prerrogativas de los jueces 137 § 6. De las permutas y traslados 137 § 7. De los deberes y prohibiciones a que están sujeto los jueces 137 § 8. De la responsabilidad de los jueces 141 § 9. La expiración y suspensión de las funciones de los jueces. De las licencias 142 TÍTULO XI. Los Auxiliares de la Administración de Justicia 146 § 1. Fiscalía judicial 146 § 2. Los Defensores Públicos 150 § 3. Los Relatores 151 § 4. Los Secretarios 153 § 4 bis. Los administradores de tribunales con competencia en lo criminal 155 § 5. Los Receptores 158 § 6. De los Procuradores y especialmente de los Procuradores del Número 160 § 7. Los Notarios 160 1) Su Organización 160 2) De las escrituras públicas 162 3) De las protocolizaciones 165 4) De las copias de escrituras públicas y documentos protocolizados y de los documentos privados 166 5) De la falta de fuerza legal de las escrituras, copias y testimonios notariales 167 6) De los libros que deben llevar los notarios 168 7) De las infracciones y sanciones 171 § 8. Los Conservadores 172 § 9. Los Archiveros 174 § 10. De los Consejos Técnicos 175 § 11. Los Bibliotecarios Judiciales 176 TÍTULO XII. Disposiciones generales aplicables a los Auxiliares de la Administración de Justicia 176 § 1. Nombramiento, requisitos, inhabilidades e incompatibilidades 176 § 2. Juramento e instalación 179 § 3. Obligaciones y prohibiciones 180 § 4. De las implicancias y recusaciones 182 § 5. De su remuneración y de su previsión 184 § 6. Suspensión y expiración de funciones. 185 De las licencias 185 TÍTULO XIII. De los empleados u oficiales de secretaría 186 TÍTULO XIV. La Corporación Administrativa del Poder Judicial 188 TÍTULO XV. Los Abogados 195 TÍTULO XVI. De la jurisdicción disciplinaria y de la inspección y vigilancia de los servicios judiciales 197 § 1. Las facultades disciplinarias 197 § 2. De las visitas 205 § 3. Estados y publicaciones 212 TÍTULO XVII. De la asistencia judicial y del privilegio de pobreza 214 TÍTULO FINAL 217 Disposiciones transitorias 217 APÉNDICE Decreto Supremo Nº 307 (Publicado el 23 de mayo de 1978) 223 Auto acordado sobre tramitación y fallo de los recursos de queja. (Publicado el 1 de diciembre de 1972) 235 Acta Nº 107-2017 239 AD 139-2019. MODIFICA AUTO ACORDADO DE DISTRIBUCIÓN DE MATERIAS DE LAS SALAS ESPECIALIZADAS DE LA CORTE SUPREMA 241 ÍNDICE ANALÍTICO 245 | El primer mérito de esta obra consiste en presentar en un solo texto estas tres materias, Contabilidad Financiera, Contabilidad de Costos y Presupuestos, que generalmente la literatura trata por separado, de modo de potenciar la revisión de sus múltiples nexos y puntos de concatenación y aplicarlas en una perspectiva sistémica y de conjunto. Este manual se encuentra dividido en tres partes. La primera describe los sistemas contables, en una explicación que va más allá de los expertos en esta materia, pues hoy interesa en forma transversal a jóvenes y adultos, en todos los niveles de las empresas e instituciones, quienes deben proveer de información necesaria para su control. La segunda parte trata los sistemas de costos y la ventaja que significa para quien logra costos bajos en sus operaciones y como medio de control en la administración de los recursos económicos y financieros. La tercera unidad trata sobre el presupuesto como instrumento vital de unión entre la planificación y gestión. Representa la materialización de planes, proyectos y actividades de una empresa o negocio y herramienta fundamental en su proyección y control. Por último, y como es característicos en los libros de Gabriel Torres Salazar, cada unidad tiene su bibliografía y un set de preguntas, casos y ejercicios para autoevaluar el entendimiento de lo leído. Autor: Gabriel Torres Salazar Thomson Reuters ÍNDICE Presentación Prólogo 1 Prólogo 2 PRIMERA PARTE SISTEMA DE CONTABILIDAD 1. Función y objetivos de la contabilidad Relaciones con otras disciplinas La empresa y la contabilidad Usuarios y requisitos de la información contable Preguntas 2. Estados financieros Aspectos conceptuales Balance Estado de resultados Estado de flujo de efectivo Estado de cambios en el patrimonio Similitudes y diferencias entre los estados financieros Preguntas y ejercicios 3. Principios y normas de contabilidad Teoría contable PCGA y aplicaciones en los estados financieros Normas internacionales y nacionales (NIIF-IFRS) Normativa legal sobre contabilidad Preguntas 4. Sistemas contables Estructura y elementos de los sistemas Manual de contabilidad y plan de cuentas Documentación mercantil Comprobantes, libros e informes Normas y procedimientos Organización del sistema contable Preguntas y ejercicios 5. Proceso contable Ecuación de inventario Invariabilidad del capital La cuenta contable y su tratamiento El asiento contable Fases del proceso contable Flujo de transacciones Preguntas y ejercicios 6. Análisis de transacciones y rectificaciones Transacciones, proceso de análisis y registros Traspasos al mayor Presentación del balance Presentación del estado de resultados Análisis de cuentas y saldos Transacciones con IVA Localización de errores y correcciones Rectificación en los libros Preguntas y ejercicios 7. Ajustes de cierre Conceptos y tipos de ajustes Corrección monetaria Deudas incobrables Depreciaciones Amortizaciones Ingresos diferidos Provisiones Preguntas y ejercicios 8. Presentación de los estados financieros Fuentes de datos Hoja de trabajo y ajustes Presentación del balance Presentación del estado de resultados Presentación del estado de flujo de efectivo Notas a los estados financieros Presentación gráfica de los estados financieros Preguntas y ejercicios 9. Término e inicio de ejercicios Cierre de las cuentas y de los libros Registros en el libro de inventarios y balances Reapertura de las cuentas y de los libros Distribución de resultados Tratamiento de utilidades y pérdidas en sociedades Preguntas y ejercicios SEGUNDA PARTE SISTEMA DE COSTOS 10. Aspectos conceptuales de los costos Tipos y clasificaciones de costos Resumen de expresiones de costos Flujo de costos, cuentas involucradas y sistemas de inventarios Preguntas y ejercicios 11. Control y valuación de existencias Sistema de inventarios periódicos Sistema de inventario permanente Mayor auxiliar de existencias Métodos de valorización de existencias Efectos comparativos de los métodos FIFO, LIFO y PMP Otros métodos de valorización Preguntas y ejercicios 12. Costos por órdenes de trabajo Flujo de costos por órdenes de trabajo Materiales Mano de obra de la fábrica Costos de fábrica Tasas predeterminadas para costos de fábrica Costos de fábrica sobreaplicados o subaplicados Mercancías en proceso Inventario de mercancías terminadas Preguntas y ejercicios 13. Costos por proceso Características de un sistema de costos por proceso Costos directos y costos indirectos por proceso Flujo de costos en un sistema de procesos Materiales Mano de obra de la planta Costos de planta Costos unitarios para la valuación y control de inventarios Unidades equivalentes Preguntas y ejercicios 14. Costos estándares Establecimiento y revisión de los costos estándares Desviaciones en el costo Desviaciones en el precio y en la cantidad de los materiales Desviaciones en los sueldos y en la utilización de mano de obra Desviaciones en los costos de fábrica Transferencia del costo de unidades terminadas al inventario de mercancías terminadas Manejo de las cuentas de desviaciones Resumen de las ventajas de un sistema de costos estándar Preguntas y ejercicios 15. Costeo directo Costos en el estado de resultados Comparativo entre el costeo por absorción y el costeo directo Cálculos y solución Costeo directo en la proyección de resultados Cálculo del punto de equilibrio Nivel de ventas requerido para obtener utilidad programada Efecto de cambios en la estructura de precio de ventas y costos Preguntas y ejercicios 16. Nuevas tendencias en costos Costos ABC Target cost Just in time Precios de transferencia Departamentalización de costos TERCERA PARTE SISTEMA DE PRESUPUESTOS 17. Aspectos conceptuales de presupuestos ¿Qué es el presupuesto? Presupuesto y plan estratégico Presupuesto y riesgo decisional Definiciones Ventajas de los presupuestos Desventajas de los presupuestos Sistema presupuestario Preguntas 18. Presupuestos de ventas Aspectos generales Presupuesto de resultados Pronósticos de ventas Métodos no estadísticos Cálculo de Pronósticos Alcances al factor de ajuste Métodos estadísticos Presupuesto de ventas Preguntas 19. Presupuestos de producción, costo de ventas, Inventarios y compras Tipos de presupuestos Presupuesto de costo de ventas Margen de comercialización Presupuesto de costo de ventas para una empresa comercial o distribuidora Presupuestos de costo de ventas para empresas productoras o manufactureras Presupuestos de inventarios y de compras Presupuestos de inventarios y de compras para una empresa comercial Presupuestos de inventarios y de compras para una empresa manufacturera Preguntas 20. Presupuestos de gastos Gastos por resultados y por flujos Requerimientos para elaboración Elaboración de presupuesto de gastos Preguntas 21. Presupuesto de efectivo Cobranzas y de estimación de incobrables Impuestos y de pagos a proveedores Presupuestos de inversiones y de pagos a acreedores Presupuesto de caja Preguntas 22. Presupuesto maestro y análisis de variaciones Presupuesto maestro Análisis de variaciones Preguntas 23. Proyección del balance y cuenta de resultados Objetivos de la proyección de estados financieros Procedimiento Caso de una proyección Preguntas 24. Presupuestos sector público Dirección de presupuestos Objetivos estratégicos Productos relevantes Principales usuarios Aspectos metodológicos y definiciones estratégicas Clasificador presupuestario Preguntas Bibliografía | La Movilidad Global (“Global Mobility”) es una tendencia cada vez más potente en el mundo. Por múltiples razones, grandes compañías deciden enviar trabajadores y ejecutivos desde un país a otro, aunque esta alternativa sea más costosa. Dentro de las razones más comunes encontramos la confianza, la experiencia, el plan de carrera de un ejecutivo, etc. Trasladar a un ejecutivo desde un país a otro, trae consigo varios desafíos en cuanto al cumplimiento legal y normativo, tales como: Cumplimiento migratorio, Cumplimiento laboral, Cumplimiento en seguridad social, Cumplimiento tributario. Este libro, identifica el ciclo de vida de una asignación internacional, abordando los cuatro carriles legales de cumplimiento antes mencionados e intentaremos abordarlos desde dos pilares relevantes para cada organización, la optimización del costo de asignación y la excelencia en la experiencia del expatriado. | Obra que trata la determinación y el estudio del “Capital Propio Tributario”. En su contenido, se desarrollan los principales aspectos patrimoniales, tributarios, laborales y municipales de la empresa, en cuanto a lo teórico y práctico. Orientada al aprendizaje teórico y conceptual conforme a la legislación vigente, es metodológica y práctica en la resolución de casos, rescatando lo mejor y más actualizado de la jurisprudencia administrativa del Servicio de Impuestos Internos, como también aquel contenido de interés de los Tribunales Superiores de Justicia, la Contraloría General de la República y la Ley de Rentas Municipales. Este trabajo ha sido pensado para el mundo académico y para el profesional inquieto que desea conocer, comprender y profundizar los alcances del “Capital Propio Tributario”, en cuanto a su determinación, usos, mecánica procedimental y lineamientos o respaldos jurídicos; asimismo, su interacción con la Ley N° 21.131 sobre “Pago a 30 días”, término de giro, fusiones, créditos de rentas de fuente extranjera, capital efectivamente aportado y otros tantos temas tributarios contingentes, incluyendo los alcances de la reciente Reforma Tributaria Ley N° 21.210 del 24.02.2020 que “Moderniza la Legislación Tributaria”. | La disciplina contable requiere del conocimiento de variadas materias que contribuyan al mejor desarrollo profesional. El objetivo de esta obra es facilitar la aplicación de las Normas Contables que pasaron a llamarse Normas Internacionales de Información Financiera (NIIF) o sus siglas en inglés IFRS. Establecemos en forma didáctica la presentación y desarrollo de ejercicios y casos prácticos de la contabilidad para las pequeñas y medianas empresas (pymes) y grandes empresas con el fin de apoyar y dar a entender de forma simple y directa su aplicación, proporcionando una guía de apoyo útil para los usuarios Contables, Ingenieros y Administrativos en general. Las transacciones deben cumplir con la aplicación de los principios contables y de todas las Normas Internacionales de Información Financiera (NIIF), que le corresponde aplicar a cada entidad para reflejar razonablemente la situación financiera, su desempeño y los movimientos de flujo de efectivo de la empresa. Esta norma establece requisitos generales para la presentación de los Estados Financieros (Balance y Estado de Resultados) y ofrece directrices para determinar su estructura. Es importante suministrar información que sea útil a los usuarios, que sea comprensible, relevante, fiable y comparable. Además, se deben considerar dos hipótesis fundamentales como son el principio de “devengado” y “negocio en marcha”. Autor: Pedro Daniel Retamal González Thomson Reuters ÍNDICE Introducción NIC 1: Presentación de los Estados Financieros NIC 2: Existencias (Inventarios) NIC 7: El Estado de flujo efectivo (EFE) NIC 8: Políticas contables, cambios en las estimaciones contables y errores NIC 10: Hechos posteriores a la fecha de balance NIC 11: Contrato de construcción NIC 12: Impuesto a la Renta e Impuesto diferido NIC 16: Propiedad, planta y equipos (activo fijo) NIIF (IFRS) 5: Activos no corrientes mantenidos para la venta y operaciones discontinuadas NIC 18: Ingresos ordinarios NIC 23: Costos por préstamos NIC 29: Información financiera en economías hiperinflacionarias NIC 33: Ganancias por acciones NIC 36: Deterioro del valor de los activos NIC 37: Provisiones, pasivos contingentes y activos contingentes NIC 38: Activos intangibles NIC 40: Propiedades de inversión NIC 41: Agricultura | ||
| Weight | N/D | 10 kg | N/D | N/D | N/D | N/D | ||
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D | ||
| Additional information |
|
Valoraciones
No hay valoraciones aún.