
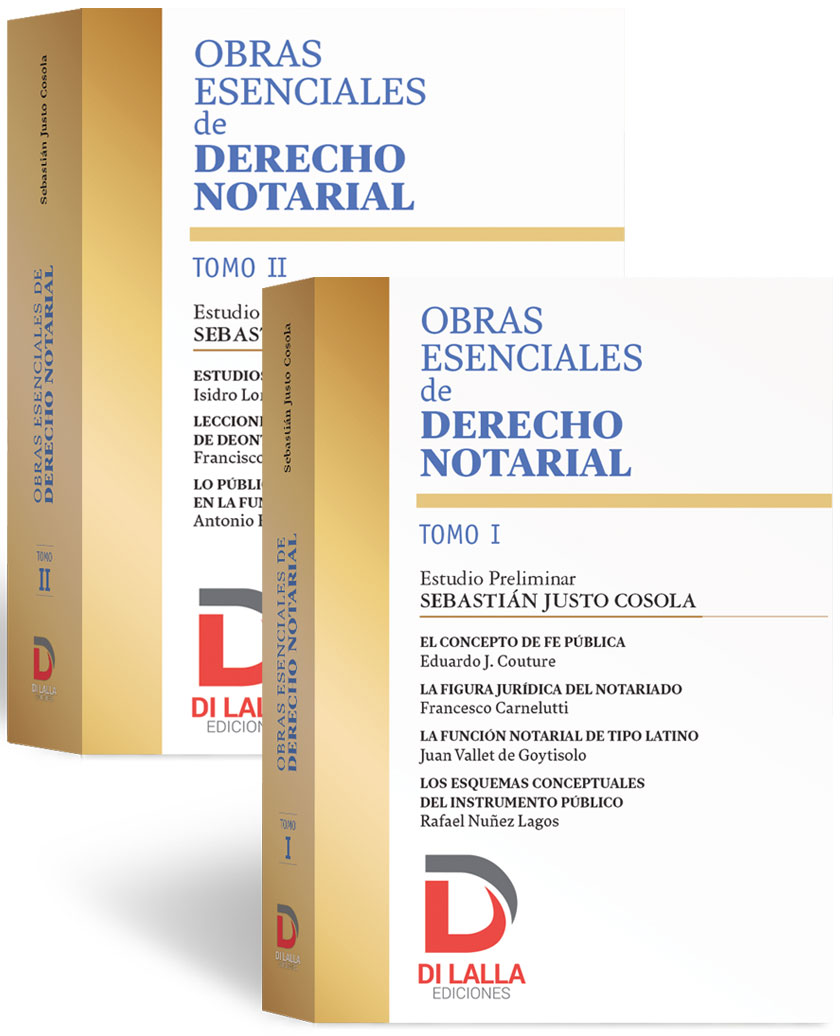
Obras Esenciales de Derecho Notarial, 2 Tomos
$158.000
Autores: Antonio Rodriguez Andraos. Sebastian Justo Cosola. Leonardo Perez Gallardo. Eduardo Couture. Juan Francisco Delgado de Miguel. Isidoro Lora- Tamayo Rodriguez. Rafael Nuñez Lagos. Juan Vallet de Goytisolo. Francesco Carnelutti.
Editorial: Di Lala
Numero de Paginas: 1382
Año de publicación: 2025
3 disponibles
El Tomo I inicia con el estudio preliminar de Cosola, que enmarca históricamente la evolución del Derecho Notarial y su íntima relación con la función pública, la fe pública y la seguridad jurídica. En esta primera parte se presentan textos de Eduardo J. Couture, entre ellos El concepto de fe pública, La función notarial del tipo latino y Documentos privados, legitimación de firmas y documentos públicos, que describen la esencia del notariado como institución de garantía y certeza. Couture entiende que el notario, en tanto profesional del Derecho, actúa como depositario de la confianza social en la autenticidad del hecho jurídico, integrando la función estatal con el ejercicio técnico-jurídico del Derecho.
La sección dedicada a Francesco Carnelutti, con La figura jurídica del notariado, aborda la fundamentación teórica de la función fedataria y la distingue de las meras certificaciones formales. Carnelutti reivindica la función intelectual del notario, resaltando la dimensión humana de la verdad jurídica documentada y su rol como mediador entre la ley y la realidad social.
La tercera parte del tomo incluye los aportes de Rafael Núñez Lagos, cuya obra Los esquemas conceptuales del instrumento público introduce un análisis técnico y sistemático del documento notarial como expresión formal del Derecho. Núñez Lagos examina los conceptos de documento, título, fe pública y acto jurídico, proponiendo una clasificación de los instrumentos públicos y privados que aún hoy conserva plena vigencia. Su desarrollo sobre los “tres momentos del título notarial” y la “fe pública” sintetiza la visión clásica del documento como eje de la seguridad jurídica estática y dinámica.
Tomo 1
EL CONCEPTO DE FE PÚBLICA
Eduardo J. Couture
LA FIGURA JURÍDICA DEL NOTARIADO
Francesco Carnelutti
El Notario y Fe Pública y El Concepto de Fe Pública
Introducción
La figura jurídica del notariado
LA FUNCIÓN NOTARIAL DEL TIPO LATINO
Eduardo J. Couture
Semblanza de Juan Vallet de Goytisolo
La función notarial de tipo latino
La función del notariado y la seguridad jurídica
La función notarial
Documentos privados, Legitimación de firmas y documentos públicos
Ciencia formal y ciencia práctica del Derecho Notarial
El notario y la contratación de masas
Seguridad jurídica estática y seguridad jurídica dinámica
LOS ESQUEMAS CONCEPTUALES DEL INSTRUMENTO PÚBLICO
Rafael Nuñez Lagos
Los esquemas conceptuales del instrumento público
El Derecho Notarial
Concepto y clases de documentos
Los esquemas conceptuales del Instrumento Público
Tres momentos del Título Notarial
La Fe Pública
El Tomo II continúa la línea de pensamiento con los Estudios Notariales de Isidoro Lora-Tamayo Rodríguez, quien representa la síntesis ética y filosófica del notariado contemporáneo. En su primera serie de ensayos, Lora-Tamayo analiza el secreto de protocolo y el derecho a la intimidad, la seguridad jurídica del contrato, la pragmática de Alcalá y la ética notarial, integrando las raíces históricas del oficio con su responsabilidad moral. Su reflexión sobre la aplicación por el notario de la equidad revela una comprensión profunda del Derecho como ciencia de lo justo y no mera técnica formal.
La segunda parte del tomo presenta un extenso estudio deontológico de Lora-Tamayo. En textos como La esencia deontológica de la profesión notarial y La integridad de la prestación del servicio notarial, el autor traza una ética profesional fundada en la independencia, la imparcialidad y la función social del notario. Analiza la naturaleza del notario como profesional liberal y funcionario público, su vínculo con la comunidad y la necesidad de preservar la dignidad del oficio frente a la competencia desleal y la mercantilización del servicio jurídico.
A su vez, dedica especial atención a los principios generales de deontología de la Unión Internacional del Notariado Latino (UINL), reconociéndolos como modelo universal de conducta profesional. La consideración de estos principios frente a los desafíos actuales —publicidad mediática, honorarios, licitación y libre competencia— anticipa los debates contemporáneos sobre la función notarial en un contexto globalizado.
El cierre del segundo tomo incorpora el estudio Lo público y lo privado en la función notarial de Antonio Rodríguez Adrados, quien examina la dualidad estructural del notariado: su naturaleza simultáneamente pública, por derivar del poder estatal de dar fe, y privada, por la forma profesional en que se ejerce. Rodríguez Adrados desarrolla una visión integradora del notario como agente de la seguridad jurídica y garante de la continuidad institucional del Derecho. Sus análisis sobre los protocolos notariales, el desglose del protocolo y los derechos de copia aportan un enfoque técnico de notable profundidad, reafirmando la inescindibilidad entre función pública y función profesional.
En conjunto, los dos tomos configuran una auténtica antología del pensamiento notarial clásico. Constituyen no sólo un testimonio histórico, sino también una fuente doctrinaria indispensable para comprender la evolución conceptual del Derecho Notarial y la función del notario en la cultura jurídica latinoamericana. Su valor radica en la articulación entre teoría, técnica y ética profesional, expresando la unidad esencial de la fe pública, la función notarial y la seguridad jurídica como principios rectores de la vida jurídica.
Esta compilación —cuidadosamente presentada por Sebastián Justo Cosola— invita a releer a los grandes maestros del notariado desde la perspectiva del siglo XXI, reconociendo en ellos la raíz de una tradición que sigue sustentando la confianza social en el Derecho y en quienes lo ejercen con responsabilidad y vocación de servicio.
Tomo 2
ESTUDIO PRELIMINAR por Sebastián Justo Cosola
ESTUDIOS NOTARIALES
Isidoro Lora-Tamayo Rodríguez
Estudio introductorio
Secreto de protocolo y derecho a la intimidad
La Seguridad Jurídica del Contrato
La Pragmática de Alcalá
Ética Notarial
Aplicación por el notario de la equidad
ESTUDIOS NOTARIALES
Isidoro Lora-Tamayo Rodríguez
Acerca del fundamento moral de los principios deontológicos profesionales
La esencia deontológica de la profesión notarial
La función notarial
El carácter profesional del Notario.
Una perspectiva
La integridad de la prestación del servicio notarial
El notario y el arbitraje en Italia y Alemania
Las características de la condición de profesional del Notario y sus
consecuencias. La inmediatez en el ejercicio de la función y el asesoramiento
La aprobación de los principios generales de deontología de la UINL y su consideración como modelo de Código Deontológico Notarial
Los principios deontológicos notariales nacionales e internacionales
frente a la competencia desleal entre notarios, la licitación de honorarios
profesionales y la publicidad mediática.
LO PÚBLICO Y LO PRIVADO EN LA FUNCIÓN NOTARIAL
Antonio Rodríguez Adrados
Estudio introductorio
El Notario: Función privada y función pública. Su inescindibilidad
Visión panorámica de los Protocolos Notariales
De nuevo sobre la inescindibilidad notarial
El desglose del protocolo
Personas con derecho a copia.
Quick Comparison
| Settings | Obras Esenciales de Derecho Notarial, 2 Tomos remove | Procedimiento Concursal. Rechazo de la Solicitud de Liquidación Voluntaria en la Ley N° 20.720 remove | Nuevo Régimen de Libre Competencia remove | Manual de Derecho Concursal remove | Estándar Probatorio en Libre Competencia remove | Código Tributario de Chile. Edición con Apéndice Legislativo. Índice Analítico (Anillado) remove |
|---|---|---|---|---|---|---|
| Name | Obras Esenciales de Derecho Notarial, 2 Tomos remove | Procedimiento Concursal. Rechazo de la Solicitud de Liquidación Voluntaria en la Ley N° 20.720 remove | Nuevo Régimen de Libre Competencia remove | Manual de Derecho Concursal remove | Estándar Probatorio en Libre Competencia remove | Código Tributario de Chile. Edición con Apéndice Legislativo. Índice Analítico (Anillado) remove |
| Image |  |  |  |  |  |  |
| SKU | 9789873913600 | 978-956-6072-73-7 | 9789569947544 | 978-956-6170-07-5 | 9788411135580 | 9788411303156 |
| Rating | ||||||
| Price | $158.000 | $18.600 | $56.990 | $26.000 | $24.170 | $13.000 |
| Stock | 3 disponibles | 10 disponibles | 7 disponibles | 9 disponibles | 1 disponibles | Sin existencias |
| Availability | 3 disponibles | 10 disponibles | 7 disponibles | 9 disponibles | 1 disponibles | Sin existencias |
| Add to cart | ||||||
| Description | El Tomo I inicia con el estudio preliminar de Cosola, que enmarca históricamente la evolución del Derecho Notarial y su íntima relación con la función pública, la fe pública y la seguridad jurídica. En esta primera parte se presentan textos de Eduardo J. Couture, entre ellos El concepto de fe pública, La función notarial del tipo latino y Documentos privados, legitimación de firmas y documentos públicos, que describen la esencia del notariado como institución de garantía y certeza. Couture entiende que el notario, en tanto profesional del Derecho, actúa como depositario de la confianza social en la autenticidad del hecho jurídico, integrando la función estatal con el ejercicio técnico-jurídico del Derecho. La sección dedicada a Francesco Carnelutti, con La figura jurídica del notariado, aborda la fundamentación teórica de la función fedataria y la distingue de las meras certificaciones formales. Carnelutti reivindica la función intelectual del notario, resaltando la dimensión humana de la verdad jurídica documentada y su rol como mediador entre la ley y la realidad social. La tercera parte del tomo incluye los aportes de Rafael Núñez Lagos, cuya obra Los esquemas conceptuales del instrumento público introduce un análisis técnico y sistemático del documento notarial como expresión formal del Derecho. Núñez Lagos examina los conceptos de documento, título, fe pública y acto jurídico, proponiendo una clasificación de los instrumentos públicos y privados que aún hoy conserva plena vigencia. Su desarrollo sobre los “tres momentos del título notarial” y la “fe pública” sintetiza la visión clásica del documento como eje de la seguridad jurídica estática y dinámica. Tomo 1 EL CONCEPTO DE FE PÚBLICA Eduardo J. Couture LA FIGURA JURÍDICA DEL NOTARIADO Francesco Carnelutti El Notario y Fe Pública y El Concepto de Fe Pública Introducción La figura jurídica del notariado LA FUNCIÓN NOTARIAL DEL TIPO LATINO Eduardo J. Couture Semblanza de Juan Vallet de Goytisolo La función notarial de tipo latino La función del notariado y la seguridad jurídica La función notarial Documentos privados, Legitimación de firmas y documentos públicos Ciencia formal y ciencia práctica del Derecho Notarial El notario y la contratación de masas Seguridad jurídica estática y seguridad jurídica dinámica LOS ESQUEMAS CONCEPTUALES DEL INSTRUMENTO PÚBLICO Rafael Nuñez Lagos Los esquemas conceptuales del instrumento público El Derecho Notarial Concepto y clases de documentos Los esquemas conceptuales del Instrumento Público Tres momentos del Título Notarial La Fe PúblicaEl Tomo II continúa la línea de pensamiento con los Estudios Notariales de Isidoro Lora-Tamayo Rodríguez, quien representa la síntesis ética y filosófica del notariado contemporáneo. En su primera serie de ensayos, Lora-Tamayo analiza el secreto de protocolo y el derecho a la intimidad, la seguridad jurídica del contrato, la pragmática de Alcalá y la ética notarial, integrando las raíces históricas del oficio con su responsabilidad moral. Su reflexión sobre la aplicación por el notario de la equidad revela una comprensión profunda del Derecho como ciencia de lo justo y no mera técnica formal. La segunda parte del tomo presenta un extenso estudio deontológico de Lora-Tamayo. En textos como La esencia deontológica de la profesión notarial y La integridad de la prestación del servicio notarial, el autor traza una ética profesional fundada en la independencia, la imparcialidad y la función social del notario. Analiza la naturaleza del notario como profesional liberal y funcionario público, su vínculo con la comunidad y la necesidad de preservar la dignidad del oficio frente a la competencia desleal y la mercantilización del servicio jurídico. A su vez, dedica especial atención a los principios generales de deontología de la Unión Internacional del Notariado Latino (UINL), reconociéndolos como modelo universal de conducta profesional. La consideración de estos principios frente a los desafíos actuales —publicidad mediática, honorarios, licitación y libre competencia— anticipa los debates contemporáneos sobre la función notarial en un contexto globalizado. El cierre del segundo tomo incorpora el estudio Lo público y lo privado en la función notarial de Antonio Rodríguez Adrados, quien examina la dualidad estructural del notariado: su naturaleza simultáneamente pública, por derivar del poder estatal de dar fe, y privada, por la forma profesional en que se ejerce. Rodríguez Adrados desarrolla una visión integradora del notario como agente de la seguridad jurídica y garante de la continuidad institucional del Derecho. Sus análisis sobre los protocolos notariales, el desglose del protocolo y los derechos de copia aportan un enfoque técnico de notable profundidad, reafirmando la inescindibilidad entre función pública y función profesional. En conjunto, los dos tomos configuran una auténtica antología del pensamiento notarial clásico. Constituyen no sólo un testimonio histórico, sino también una fuente doctrinaria indispensable para comprender la evolución conceptual del Derecho Notarial y la función del notario en la cultura jurídica latinoamericana. Su valor radica en la articulación entre teoría, técnica y ética profesional, expresando la unidad esencial de la fe pública, la función notarial y la seguridad jurídica como principios rectores de la vida jurídica. Esta compilación —cuidadosamente presentada por Sebastián Justo Cosola— invita a releer a los grandes maestros del notariado desde la perspectiva del siglo XXI, reconociendo en ellos la raíz de una tradición que sigue sustentando la confianza social en el Derecho y en quienes lo ejercen con responsabilidad y vocación de servicio. Tomo 2 ESTUDIO PRELIMINAR por Sebastián Justo Cosola ESTUDIOS NOTARIALES Isidoro Lora-Tamayo Rodríguez Estudio introductorio Secreto de protocolo y derecho a la intimidad La Seguridad Jurídica del Contrato La Pragmática de Alcalá Ética Notarial Aplicación por el notario de la equidad ESTUDIOS NOTARIALES Isidoro Lora-Tamayo Rodríguez Acerca del fundamento moral de los principios deontológicos profesionales La esencia deontológica de la profesión notarial La función notarial El carácter profesional del Notario. Una perspectiva La integridad de la prestación del servicio notarial El notario y el arbitraje en Italia y Alemania Las características de la condición de profesional del Notario y sus consecuencias. La inmediatez en el ejercicio de la función y el asesoramiento La aprobación de los principios generales de deontología de la UINL y su consideración como modelo de Código Deontológico Notarial Los principios deontológicos notariales nacionales e internacionales frente a la competencia desleal entre notarios, la licitación de honorarios profesionales y la publicidad mediática. LO PÚBLICO Y LO PRIVADO EN LA FUNCIÓN NOTARIAL Antonio Rodríguez Adrados Estudio introductorio El Notario: Función privada y función pública. Su inescindibilidad Visión panorámica de los Protocolos Notariales De nuevo sobre la inescindibilidad notarial El desglose del protocolo Personas con derecho a copia. | Autor: Ismael González Cerda Editorial: Hammurabi Numero de Paginas: 118 Año de publicación: 2022 | Editores: Domingo Valdés Prieto y Omar Vásquez Duque Editorial: Rubicón Editores Numero de Paginas: 576 Año de publicación: 2022 | Autor: Christian Allen Rojas Editorial : Libromar Año de Publicación : 2022 Paginas :242 | Autor: Óscar Gárate Maudier Editorial: Editorial Tirant Lo Blanch Numero de Paginas: 184 Año de publicación: 2022 | Autor: Tirant lo Blach Editorial :Tirant lo Blach Año de Publicación : 2022 Paginas :508 |
| Content | Autores: Antonio Rodriguez Andraos. Sebastian Justo Cosola. Leonardo Perez Gallardo. Eduardo Couture. Juan Francisco Delgado de Miguel. Isidoro Lora- Tamayo Rodriguez. Rafael Nuñez Lagos. Juan Vallet de Goytisolo. Francesco Carnelutti. Editorial: Di Lala Numero de Paginas: 1382 Año de publicación: 2025 | Indice-Libro-PC-Rechazo Análisis jurisprudencial de sentencias dictadas entre el año 2015 y 2021 En esta obra, que se encuentra en el marco de realización de tesis de Magíster en Derecho Privado de la Universidad de Concepción durante el año 2021-2022, se analizan los factores más comunes que inciden en el juez concursal para rechazar una solicitud de liquidación voluntaria en la ley N.º 20.720. Esta probanza se realizará desde la óptica jurisprudencial, en su labor descriptiva, de sistematización y con un énfasis de sentencia lata, mediante la sistematización de 57 sentencias de primera, segunda instancia y de la Excelentísima Corte Suprema entre el año 2015 y 2021. Este análisis evidenciará la tendencia que siguen nuestros tribunales de justicia nacionales hacia la acreditación de insolvencia del deudor a través de los antecedentes exigidos en el artículo 115 y 273, de tal manera de rechazar una solicitud sino se acredita aquella, siendo insuficiente su sola confesión espontánea. Entre los factores se destacan: el tribunal al cual se presenta la solicitud, juicios pendientes y cantidad de juicios a considerarse, sala de la Corte Suprema y su conformación, entre otros. Sin duda, ayudará a los abogados y abogadas a revisar los criterios de nuestros tribunales de justicia al momento de presentar su solicitud de liquidación voluntaria y los fundamentos doctrinales y jurisprudenciales de éstos al momento de resolver por su negativa. Para el abogado que tramita procedimientos concursales, conocer los factores más comunes de rechazo de solicitudes de liquidación voluntaria constituye una herramienta fundamental para prever el éxito de la acción que pretende ejercitar. De ese modo, puede asesorar mejor a su cliente, podrá fundamentar adecuadamente la solicitud de liquidación y, en su caso, recurrir fundadamente contra la resolución que niega lugar a la solicitud. Desde el punto de vista dogmático, la respuesta es muy importante para juzgar la calidad y conveniencia práctica de la norma en vigor, de cara a futuros cambios legislativos. | DescripciónEste libro se publica con motivo de la reciente reforma a la legislación antimonopólica de Chile. Cada capítulo aborda un tema relacionado con esta reforma, como interlocking, estudios de mercado, notificaciones de operaciones de concentración, aplicación de la regla per se, entre otros. Cada capítulo está escrito por uno de los más destacados expertos de Chile.ÍNDICE CAPITULO 1 LA REGLA PER SE EN LA LEGISLACIÓN CHILENA DE LIBRE COMPETENCIA, ELEMENTOS RELEVANTES PARA SU CONTEXTUALIZACIÓN Y ALGUNAS INTERROGANTES Manfred Zink Papic es Abogado, Pontificia Universidad Católica de Chile. LL.M. Universidad de California, Berkeley. Profesor de derecho económico, libre competencia y materias relacionadas en la Universidad Andrés Bello y la Universidad del Desarrollo. Omar Vásquez Duque es Abogado, Licenciado en Ciencias Jurídicas y Sociales de la Universidad de Chile. LL.M. de la Universidad de Harvard. J.S.M. de la Universidad de Stanford y Candidato a Doctor en Derecho en la Universidad de Stanford. CAPITULO 2 ESTUDIOS DE MERCADO: UNA HERRAMIENTA DE PROMOCIÓN DE LA COMPETENCIA Sebastián Castro Quiroz Doctor en Derecho (DPhil) por la Universidad de Oxford. Master in Laws (LLM) de la Universidad de Chicago, Master of Science (Msc) del London School of Economics y Abogado de la Universidad de Chile. María de la Luz Daniel es Abogada, Licenciada en Ciencias Jurídicas y Sociales de la Universidad de Chile. Candidata a J.S.M. en la Universidad de Stanford CAPITULO 3 LA REGULACIÓN DEL INTERLOCKING EN EL DECRETO LEY N°211 DE 1973 Jorge Grunberg Pilowsky Profesor Asistente de Derecho Económico, Universidad de Chile. Abogado. Licenciado en Ciencias Jurídicas y Sociales, Universidad de Chile. Master of Laws, Harvard University. Master in Trade Regulation (Antitrust and Competition Policy), New York University. CAPITULO 4 ANÁLISIS CRÍTICO DEL NUEVO SISTEMA DE CONTROL DE OPERACIONES DE CONCENTRACIÓN Juan Cristóbal Gumucio Sch. es Abogado, Pontificia Universidad Católica de Chile, Magister Iuris (MJur) University of Oxford. Socio de Cariola Díez Pérez-Cotapos SpA y de Sargent & Krahn. Cristóbal Lema A es Abogado, Universidad de Chile. Asociado de Cariola Díez Pérez-Cotapos SpA. CAPITULO 5 EL ARTE DE ADMINISTRAR JUSTICIA. EL NUEVO RÉGIMEN DE MULTAS EN EL DERECHO DE LA LIBRE COMPETENCIA CHILENO Tomás Menchaca Olivares es abogado de la Pontificia Universidad Católica de Chile. Integró la H. Comisión Resolutiva (1997-1999) y fue Ministro Titular Abogado del TDLC (2004-2016). Es profesor de los cursos de Derecho, Economía y Mercado, y de Regulación y Competencia que imparte la P. Universidad Católica de Chile, y de cursos de posgrado en la P. Universidad Católica y en la Universidad de Los Andes. Es socio fundador de Menchaca & Compañía Abogados. CAPITULO 6 EVOLUCIÓN LEGISLATIVA Y JURISPRUDENCIAL DE LA COLUSIÓN: OBJETO Y ESTÁNDAR DE PRUEBA Lorena Pavic J., abogada, Licenciada en Derecho en la Universidad de Chile. Socia del Grupo de Libre Competencia y Mercados Regulados de Carey y Cía. Diplomado en Regulación y Competencia, Escuela de Economía y Negocios, Universidad de Chile. Profesora de los diplomados en libre competencia de la Universidad de Chile y de la P. Universidad Católica de Chile. José Pardo D., abogado, Licenciado en Derecho en la Universidad de Chile, Magíster en Derecho (LLM), Universidad de Chicago. Abogado asociado Carey y Cía. Agradecemos el valioso aporte en la elaboración de este artículo a Pablo Rencoret G., abogado asociado Carey y Cía. CAPITULO 7 ENTENDIENDO LA LEY 20.945: HISTORIA, EVOLUCIÓN DE SU TRAMITACIÓN Y PRINCIPALES APORTES Ricardo Riesco Eyzaguirre Abogado de la Pontificia Universidad Católica de Chile. LL.M. y Visiting Scholar de Columbia University in the City of New York. Profesor de Derecho Procesal de la Pontificia Universidad Católica de Chile. Fiscal Nacional Económico desde el 11 de diciembre de 2018 Nicolás Carrasco Delgado Abogado de la Universidad de Chile. Magíster en Derecho, mención Derecho Económico, de la Universidad de Chile. Doctor en Derecho y Ciencias Políticas de la Universidad Autónoma de Madrid. Profesor Asistente Derecho Procesal de la Universidad de Chile. Abogado de la División de Litigios de la Fiscalía Nacional Económica. CAPITULO 8 TIEMPO JURÍDICO Y ESTRUCTURA TÍPICA EN LAS COLUSIONES MONOPÓLICAS HORIZONTALES. CONSIDERACIONES PARA UN DEBATE NORMATIVO INCONCLUSO Domingo Valdés Prieto Abogado, Universidad de Chile y Master of Laws, University of Chicago. Diplomado ELI,University of Michigan y Diplomado MPL, Yale University. Profesor Titular de Derecho Económico y Libre Competencia, Universidad de Chile. Miembro de la Comisión Asesora Presidencial en Materia de Libre Competencia | Este manual ha sido concebido como un texto ágil, de fácil lectura, con opiniones y comentarios prácticos que puedan servir tanto de ayuda para el ejercicio profesional como para la formación del estudiante de Derecho. Dentro de este libro usted encontrará un completo análisis de todos los procedimientos contenidos en la ley 20.720, y especialmente de los procedimientos concursales de Reorganización y Liquidación de la Empresa Deudora; de Renegociación y Liquidación de la Persona Deudora; el Arbitraje Concursal y la Quiebra Transfronteriza. Incluye una referencia actualizada de todas las normas dictadas por la Superintendencia de Insolvencia y Reemprendimiento, comentadas y relacionadas según la materia en examen. Contiene, además, un estudio sistematizado de instituciones y conceptos fundamentales del Derecho de Quiebras, tales como la Pars Condictio Creditorum, la Empresa Deudora, la Persona Deudora, el Veedor, el Liquidador y la Superintendencia de Insolvencia y Reemprendimiento; así como doctrina y jurisprudencia. Autor: Christian Allen Rojas Editorial Libromar EL CONCURSO. ORIGEN Y EVOLUCIÓN HISTÓRICA, CARACTERÍSTICAS, PRINCIPIOS FUNDANTES Y NATURALEZA JURÍDICA 1.1. Origen y Evolución Histórica 1.1.1. Primeros antecedentes 1.1.2. Evolución de la quiebra en el Derecho Concursal chileno 1.2. Características a. Es un procedimiento o juicio universal b. La quiebra produce un estado indivisible entre el fallido y sus acreedores c. El procedimiento de quiebra se aplica a toda persona, natural o jurídica d. El juicio de quiebra es una ejecución colectiva 1.3. Principios fundantes del derecho concursal 1.3.1. Principio de Par Condictio Creditorum 1.3.2. Principio de la protección adecuada del crédito 1.3.3. Principio de la conservación de la empresa 1.3.4. Principio de la racionalidad económica 1.4. Naturaleza jurídica de la quiebra 1.4.1. La teoría sustancialista de derecho mercantil 1.4.2. La teoría procesalista 1.4.3. La teoría sustancialista de derecho económico LOS ÓRGANOS DE LOS PROCEDIMIENTOS CONCURSALES 2.1. El deudor 2.1.1. Concepto de sujeto pasivo contenido en el texto original del Código de Comercio y en la Ley No 4.558 2.1.2. Concepto de sujeto pasivo contenido en la Ley No 18.175 y en el libro IV del Código de Comercio 2.1.3. Concepto de sujeto pasivo contenido en la Ley No 20.720 de 2014 2.2. El tribunal 2.3. Los acreedores 2.4. El veedor y el liquidador 2.4.1. El veedor 2.4.2. El Liquidador 2.4.3. Normas relativas a cese anticipado en el cargo, honorarios y contrataciones especializadas (Arts. 38 al 41) 2.4.4. Normas relativas a la cuenta provisoria y la cuenta final de administración del liquidador (Arts. 46 a 53) 2.4.5. Disposiciones comunes para Veedor y Liquidador 2.5. La Superintendencia de Insolvencia y Reemprendimiento ASPECTOS PROCESALES DE LOS PROCEDIMIENTOS CONCURSALES3.1. Las partes y su comparecencia en juicio 3.2. Competencia 3.3. Notificaciones 3.4. Plazos 3.5. Recursos 3.6. Incidentes 3.7. La causa en los procedimientos concursales 3.7.1. Teoría Restringida o Materialista 3.7.2. La Teoría Intermedia 3.7.3. La Teoría Amplia 1. Procedimiento concursal de reorganización de la empresa deudora 2. Procedimiento concursal de liquidación voluntaria de la empresa deudora, artículo 3. Procedimiento concursal de liquidación de la empresa deudora 4. Procedimiento concursal de liquidación de la empresa deudora LA LEY No 20.720, QUE SUSTITUYE EL RÉGIMEN CONCURSAL VIGENTE POR UNA LEY DE REORGANIZACIÓN Y LIQUIDACIÓN DE EMPRESAS Y PERSONAS, Y PERFECCIONA EL ROL DE LA SUPERINTENDENCIA DEL RAMO 4.1. Antecedentes 4.2. Vigencia 4.3. Estructura 4.4. Ámbito de aplicación de la ley 4.5. Innovaciones de la Ley No 20.720 con respecto a la Ley No 18.175 PROCEDIMIENTOS REGULADOS EN LA LEY No 20.720 5.1. El Procedimiento Concursal de Reorganización 5.1.1. El Procedimiento Concursal de Reorganización Judicial 5.1.2. Características 5.1.3. La Resolución de Reorganización 5.1.4. La Protección Financiera Concursal 5.1.5. Efectos de la Protección Financiera Concursal 5.1.6. Medidas cautelares y de restricción 5.1.7. Duración (Art. 58) 5.1.8. Venta de activos y contratación de préstamos durante la Protección Financiera Concursal 5.1.9. Venta de bienes otorgados en prenda o hipoteca durante la Protección Financiera Concursal (Art. 75) 5.1.10. Continuidad del suministro y operaciones de comercio exterior 5.1.11. Objeto de la Propuesta de Acuerdo de Reorganización Judicial 5.1.12. Limitaciones 5.1.13. Determinación del Pasivo y procedimiento de verificación y reconocimiento de créditos 5.1.14. La Propuesta de Acuerdo de Reorganización Judicial 5.1.15. La impugnación del acuerdo 5.1.16. Aprobación del Acuerdo 5.1.17. Efectos del acuerdo de reorganización empresarial 5.1.18. Efectos del Acuerdo de Reorganización Judicial en las obligaciones garantizadas del Deudor 5.1.19. Rechazo del Acuerdo 5.1.20. Nulidad del Acuerdo 5.1.21. Acción de Incumplimiento 5.1.22. Procedimiento aplicable a la acción de nulidad y a la acción de incumplimiento 5.1.23. El Acuerdo de Reorganización Extrajudicial o Simplificado (Arts. 102 a 114) 5.1.24. Quorum 5.1.25. Impugnación 5.1.26. Aprobación judicial 5.1.27. Efectos 5.2. El Procedimiento Concursal de Liquidación de la Empresa Deudora 5.2.1. La Liquidación Voluntaria 5.2.2. La Liquidación Forzosa 5.2.3. Requisitos de la demanda 5.2.4. Audiencia Inicial 5.2.5. El juicio de Oposición 5.2.6. Requisitos de las pruebas ofrecidas por la empresa deudora en el juicio de oposición 5.2.7. La Audiencia de Prueba 5.2.8. Audiencia de Fallo 5.2.9. Sentencia Definitiva 5.2.10. La Resolución de Liquidación (Art. 129) 5.2.11. Efectos de la Resolución de Liquidación (Art. 130) 5.2.12. Procedimiento de solución de controversias 5.2.13. Administración de bienes en caso de usufructo legal y situación de bienes futuros 5.2.14. Tratamiento de los créditos en el procedimiento de liquidación 5.2.15. Reajuste y cálculo de intereses (Art. 139) 5.2.16. Normas especiales en materia de compensaciones de derivados 5.2.17. Derecho legal de retención en el contrato de arrendamiento (Art. 141) 5.2.18. Excepciones a la acumulación de juicios 5.2.19. Acumulación de juicios ejecutivos 5.2.20. Acumulación de juicios ejecutivos en obligaciones de dar 5.2.21. Acumulación de juicios ejecutivos en obligaciones de hacer 5.2.22. Norma común para juicios ejecutivos 5.2.23. Juicios iniciados por el deudor 5.2.24. Medidas Cautelares 5.2.25. Normas en materia de reivindicación 5.2.26. Razón social de la empresa deudora 5.2.27. Incautación e Inventario de Bienes 5.2.28. Determinación del Pasivo 5.2.29. La Verificación Ordinaria 5.2.30. Objeción de Créditos (Art. 174) 5.2.31. La Verificación Extraordinaria 5.2.32. Las Juntas de Acreedores 5.2.33. Audiencia de Determinación del Derecho a Voto 5.2.34. Excepciones al derecho a voto 5.2.35. Prohibición de Fraccionar los Créditos 5.2.36. La Junta Constitutiva 5.2.37. Materias de la Junta Constitutiva 5.2.38. La Primera Junta Ordinaria 5.2.39. Juntas Extraordinarias 5.2.40. Materias de una Junta Extraordinaria 5.2.41. La Comisión de Acreedores 5.2.42. La realización de los bienes del deudor 5.2.43. La realización simplificada o sumaria de los bienes del deudor 5.2.44. Reglas para la realización simplificada 5.2.45. La realización ordinaria de bienes del deudor 5.2.46. Normas sobre venta al martillo 5.2.47. La venta como Unidad Económica 5.2.48. La oferta de compra directa 5.2.49. Normas especiales en materia de leasing 5.2.50. Normas especiales en materia de créditos morosos y activos muebles de difícil realización 5.2.51. La decisión de no perseverar en la persecución de bienes 5.2.52. La Continuación de Actividades 5.2.53. El Pago del Pasivo 5.2.54. Término del Procedimiento Concursal de Liquidación 5.3. Los Procedimientos Concursales de la Persona Deudora 5.3.1. El Procedimiento Concursal de Renegociación de la Persona Deudora 5.3.2. Audiencia de Renegociación 5.3.3. Objeto del acuerdo de renegociación 5.3.4. Audiencia de Ejecución 5.3.5. Término anticipado del procedimiento de renegociación 5.3.6. Recursos 5.3.7. Impugnación del Acuerdo de Renegociación o del Acuerdo de Ejecución 5.3.8. Tramitación 5.3.9. El Procedimiento Concursal de Liquidación de los Bienes de la Persona Deudora 5.3.10. La liquidación voluntaria de los bienes de la persona deudora 5.3.11. La junta de acreedores 5.3.12. La realización de los bienes del deudor 5.3.13. La liquidación forzosa de los bienes de la persona deudora 5.4. Las Acciones Revocatorias Concursales 5.4.1. La revocación de los actos ejecutados o contratos suscritos por empresas deudoras 5.4.2. Actos de revocabilidad objetiva 5.4.3. Actos de revocabilidad subjetiva 5.4.4. La revocación de los actos ejecutados o contratos celebrados por una persona deudora EL ARBITRAJE CONCURSAL 6.1. Naturaleza del arbitraje y constitución del tribunal arbitral LA INSOLVENCIA TRANSFRONTERIZA 7.1. El Tratamiento de la Quiebra Transfronteriza con anterioridad a la Ley No 20.720 7.2. El Sistema de Reconocimiento vigente en la Ley No 20.720 7.3. Situaciones que pueden dar origen a una quiebra transfronteriza 7.3.1. Tramitación de la solicitud de un procedimiento extranjero ante un tribunal chileno 7.3.2. Normas de admisibilidad 7.3.3. Requisitos de forma 7.3.4. Normas de competencia – Resolución de reconocimiento de un procedimiento extranjero (Art. 316) 7.3.5. Medidas que pueden ser adoptadas por los tribunales frente a un procedimiento extranjero 7.3.6. Medidas que se pueden adoptar a partir de la solicitud de reconocimiento de un procedimiento extranjero 7.3.7. Efectos del reconocimiento de un procedimiento extranjero principal 7.3.8. Medidas que se pueden adoptar a partir del reconocimiento de un procedimiento extranjero 7.3.9. Protección de los acreedores y de otras personas interesadas 7.4. Procedimientos paralelos 7.4.1. Reglamentación de los procedimientos paralelos 7.4.2. Inicio de un Procedimiento Concursal tras el reconocimiento de un procedimiento extranjero principal 7.4.3. Coordinación de un Procedimiento Concursal seguido con arreglo a la Ley No 20.720 y un procedimiento extranjero 7.4.4. Coordinación de varios procedimientos extranjeros 7.4.5. Regla de pago para procedimientos paralelos 7.4.6. Ejercicio de acciones revocatorias concursales 7.5. Normas sobre cooperación 7.5.1. Normas sobre cooperación y comunicación directa entre un tribunal chileno y los tribunales o representantes extranjeros 7.5.2. Normas sobre cooperación y comunicación directa entre los administradores concursales y los representantes extranjeros 7.5.3. Formas de cooperación | DescripciónEl llamado «derecho probatorio» ha tenido un auge en los últimos años en Chile. Esto ha permitido que la «teoría de la prueba» avance desde un lugar secundario en los estudios del proceso y las condiciones para dictar una sentencia racionalmente justificada a un punto importante, en el cual se reivindica una comprensión científica de las decisiones que son adoptadas en el marco de procesos judiciales y administrativos. El estudio sobre estándares probatorios tiene un lugar fundamental en dicho proceso, resultando un punto insoslayable del análisis de los fundamentos de dichas decisiones y su racionalidad. La presente obra, analiza los aspectos centrales sobre la defición de estándares probatorios, para abordar su definición en los procesos contenciosos que son conocidos a partir de la revisión de conductas anticompetitivas. Su desarrollo pretende argumentar, desde la teoría racional de la prueba, acerca de cuáles son los presupuestos para una formulación satisfactoria sobre los estándares probatorios en materia de (libre) competencia. Se examinan así, los fundamentos de los diversos estándares que son aplicados en materias civil penal y administrativa, para luego aproximarse hacia la formulación de los estándares que a juicio del autor, son aplicables a efectos de comprobar conductas anticompetitivas. Autor: Óscar Gárate Maudier Editorial Tirant Lo BlanchCAPÍTULO I ESTÁNDARES PROBATORIOS: DEFINICIÓN, SU NECESIDAD Y LAS FUNCIONES QUE CUMPLE 1.1. Definición de EdP y la necesidad de su existencia 1.2. Criterios para la determinación del EdP 1.3. Funciones del estándar probatorio 1.3.1. Función de distribución de errores – F(x)DE 1.3.2. Función de suficiencia – F(x)S 1.3.2.1. Cargas de persuasión en general 13.2.2. Suficiencia probatoria – carga probatoria 1.3.3. Función heurística – F(x)H CAPÍTULO II ESTÁNDARES PROBATORIOS EN SEDE CIVIL, ADMINISTRATIVA Y PENAL 2.1. Aspectos generales de los estándares probatorios aplicados en sede civil, administrativa y penal 2.1. Estándar penal 2.3. Estándar(es) civil(es) 2.4. Estándar administrativo sancionador – infraccional CAPÍTULO III ESTÁNDAR PROBATORIO EN LIBRE COMPETENCIA 3.1. Aspectos generales del estándar en competencia 3.2. Objetivos y sanciones del Derecho de la Competencia 3.3. El estándar de prueba en la jurisprudencia mayoritaria y su evolución 3.3.1. Primera etapa jurisprudencial: Instalación del TDLC–Farmacias 3.3.2. Segunda etapa jurisprudencial: El caso Farmacias y la formulación de PCyC+ 3.3.3. Tercera etapa jurisprudencial: Consolidación del EdP de PCyC+ 3.4. Disensiones Jurisprudenciales sobre la regla de PCYC+ 3.4.1. Primera disensión: Consideraciones relativas al EdP de conductas anticompetitivas y su aproximación jurisprudencial 3.4.2. Segunda disensión: Las prevenciones minoritarias en los casos Papeles y Suero fisiológico 3.5. El debate doctrinal sobre el estándar de prueba en sede de competencia | Índice Prólogo 13 DECRETO LEY Nº 830 CÓDIGO TRIBUTARIO TÍTULO PRELIMINAR 17 Párrafo 1º. Disposiciones generales 17 Párrafo 2º. De la fiscalización y aplicación de las disposiciones tributarias 20 Párrafo 3º. De algunas definiciones 23 Párrafo 4º. Derechos de los Contribuyentes 26 LIBRO PRIMERO DE LA ADMINISTRACIÓN, FISCALIZACIÓN Y PAGO TÍTULO I. NORMAS GENERALES 30 Párrafo 1º. De la comparecencia, actuaciones y notificaciones 30 Párrafo 2º. De algunas normas contables 34 Párrafo 3º. Disposiciones varias 39 TÍTULO II. De la declaración y plazos de pago 44 Título III. GIROS, PAGOS, REAJUSTES E INTERESES 51 Párrafo 1º. De los giros y pagos 51 Párrafo 2º. Reajustes e Intereses moratorios 55 Párrafo 3º. Reajustes e intereses en caso de devolución o Imputación 57 TÍTULO IV. Medios especiales de fiscalización 57 Párrafo 1º. Del examen y secreto de las declaraciones y de la facultad de tasar 57 Párrafo 2º. Del Rol Único Tributario y de los avisos inicial y de término 73 Párrafo 3º. De otros medios de fiscalización 77 LIBRO SEGUNDO De los apremios y de las infracciones y sanciones TÍTULO I. De los apremios 85 TÍTULO II. De las infracciones y sanciones 86 Párrafo 1º. De los contribuyentes y otros obligados 86 Párrafo 2º. De las infracciones cometidas por los funcionarios y ministros de fe y de las sanciones 95 Párrafo 3º. Disposiciones comunes 96 LIBRO TERCERO De la competencia para conocer de los asuntos contenciosos tributarios, de los procedimientos y de la prescripción TÍTULO I. De la competencia para conocer de los asuntos contenciosos tributarios 99 TÍTULO II. Del procedimiento general de las reclamaciones 101 TÍTULO III. De los Procedimientos Especiales 113 Párrafo 1º. Del procedimiento de reclamo de los avalúos de bienes raíces 113 Párrafo 2º. Del procedimiento especial de reclamo por vulneración de derechos 114 Párrafo 3º. Del procedimiento de determinación judicial del impuesto de Timbres y Estampillas 115 Párrafo 4º. Del procedimiento de declaración judicial de la existencia de abuso o simulación y de la determinación de la responsabilidad respectiva 116 TÍTULO IV. Del Procedimiento para la Aplicación de Sanciones 117 Párrafo 1º. Procedimiento general 117 Párrafo 2º. Procedimientos especiales para la aplicación de ciertas multas 120 Párrafo 3º. De las denuncias por infracciones a los impuestos a las asignaciones por causa de muerte y a las donaciones 122 TÍTULO V. Del cobro ejecutivo de las obligaciones tributarias de dinero 122 TÍTULO VI. De la Prescripción 134 TÍTULO FINAL 135 ARTÍCULOS TRANSITORIOS 136 ÍNDICE ANALÍTICO 139 APÉNDICE DECRETO CON FUERZA DE LEY Nº 3 DE 1969, QUE CREA EL ROL ÚNICO TRIBUTARIO Y ESTABLECE NORMAS PARA SU APLICACIÓN 149 DECRETO LEY Nº 824 SOBRE IMPUESTO A LA RENTA 157 TÍTULO I. Normas Generales 157 Párrafo 1º De la materia y destino del impuesto 157 Párrafo 2º Definiciones 157 Párrafo 3º De los contribuyentes 159 Párrafo 4º Disposiciones varias 161 TÍTULO II. Del impuesto cedular por categorías 206 PRIMERA CATEGORÍA. De las rentas del capital y de las empresas comerciales, industriales, mineras y otras 206 Párrafo 1º De los contribuyentes y de la tasa del impuesto 206 Párrafo 2º De los pequeños contribuyentes 212 Párrafo 3º De la base imponible 215 Párrafo 4º De las exenciones 246 Párrafo 5º De la corrección monetaria de los activos y pasivos 247 Párrafo 6º De las normas relativas a la tributación internacional 252 SEGUNDA CATEGORÍA. De las rentas del trabajo 280 Párrafo 1º De la materia y tasa del impuesto 280 TÍTULO III. Del Impuesto Global Complementario 287 Párrafo 1º De la materia y tasa del impuesto 287 Párrafo 2º De la base imponible 290 TÍTULO IV. Del impuesto adicional 296 TÍTULO IV BIS. Impuesto específico a la actividad minera 306 TÍTULO V. De la administración del impuesto 310 Párrafo 1º De la declaración y pago anual 310 Párrafo 2º. De la retención del impuesto 315 Párrafo 3º Declaración y pago mensual provisional 322 Párrafo 4º De los informes obligatorios 329 Párrafo 5º Disposiciones varias 330 TÍTULO VI. Disposiciones especiales relativas al mercado de capitales 330 DISPOSICIONES TRANSITORIAS (Arts. 1-17) 352 DECRETO LEY Nº 825 SOBRE IMPUESTO A LAS VENTAS Y SERVICIOS 361 TÍTULO I. NORMAS GENERALES 361 Párrafo 1º De la materia y destino del impuesto 361 Párrafo 2º Definiciones 361 Párrafo 3º De los contribuyentes. 362 Párrafo 4º Otras disposiciones 363 TÍTULO II. IMPUESTO AL VALOR AGREGADO 364 Párrafo 1º Del hecho gravado 364 Párrafo 2º Del momento en que se devenga el impuesto. 368 Párrafo 3º Del sujeto del impuesto. 369 Párrafo 4º De las ventas y servicios exentos del impuesto 369 Párrafo 5º Tasa, base imponible y débito fiscal 378 Párrafo 6º Del Crédito Fiscal 385 Párrafo 7º Del régimen de tributación simplificada para los pequeños contribuyentes 392 Párrafo 7º bis Del régimen simplificado para contribuyentes no domiciliados ni residentes en Chile 394 Párrafo 8º De los exportadores 395 TÍTULO III. Impuestos especiales a las ventas y servicios 398 Párrafo 1º Del impuesto adicional a ciertos productos 398 Párrafo 2º Del impuesto a la venta de automóviles y otros vehículos 399 Párrafo 3º Del impuesto adicional a las bebidas alcohólicas, analcohólicas y productos similares. 399 Párrafo 4º Otros impuestos específicos 402 Párrafo 5º Del impuesto a las compras de monedas extranjeras 403 Párrafo 6º Disposiciones varias 403 TÍTULO IV. De la administración del impuesto 403 Párrafo 1º Del Registro de los contribuyentes 403 Párrafo 2º De las facturas y otros comprobantes de ventas y Servicios 404 Párrafo 3º De los libros y registros. 408 Párrafo 4º De la declaración y pago del impuesto 409 Párrafo 5º Otras disposiciones 412 Párrafo 6º Procedimiento general para solicitar la devolución o recuperación de los impuestos de esta ley 414 ARTÍCULOS TRANSITORIOS 416 DECRETO SUPREMO Nº 55 DE HACIENDA, DE 1977. REGLAMENTO DE LA LEY SOBRE IMPUESTO A LAS VENTAS Y SERVICIOS 419 TÍTULO I. Generalidades 419 TÍTULO II. Hecho gravado con el Impuesto al Valor Agregado 422 TÍTULO III. Del momento en que se devenga el Impuesto al Valor Agregado 423 TÍTULO IV. Del sujeto del Impuesto al Valor Agregado 425 TÍTULO V. Exenciones del Impuesto al Valor Agregado 425 TÍTULO VI. Tasa y Base Imponible del Impuesto al Valor Agregado 426 TÍTULO VII. Determinación del débito fiscal en el Impuesto al Valor Agregado 428 TÍTULO VIII. Del crédito fiscal en el Impuesto al Valor Agregado 429 TÍTULO IX. Determinación del Impuesto al Valor Agregado 432 TÍTULO X. Régimen de tributación simplificada de los pequeños contribuyentes 433 TÍTULO XI. Impuestos Especiales a las Ventas y Servicios 433 TÍTULO XII. De los Vehículos Motorizados 434 TÍTULO XIII. De la administración del Impuesto 435 TÍTULO XIV. De los Registros 438 TÍTULO XV. Normas sobre declaración y pago 440 TÍTULO XVI. Otras disposiciones 442 TÍTULO XVII. Disposiciones reglamentarias sobre el impuesto adicional a las bebidas alcohólicas 442 LEY Nº 16.271 SOBRE IMPUESTO A LAS HERENCIAS, asignaciones y donaciones, fijado por el artículo 8 del D.F.L. Nº 1 de 16.05.2000 449 Título I. DEL IMPUESTO A LAS ASIGNACIONES Y DONACIONES 449 Capítulo I. DEL IMPUESTO Y DE LA FORMA DE DETERMINAR EL MONTO IMPONIBLE 449 Capítulo II. DE LAS ASIGNACIONES Y DONACIONES EXENTAS DE IMPUESTOS 456 Capítulo III. DEL PAGO DEL IMPUESTO SOBRE LAS DONACIONES 457 Capítulo IV. DE LA POSESIÓN EFECTIVA 458 Capítulo V. DE LOS VALORES EN CUSTODIA Y EN DEPÓSITO 460 Capítulo VI. DE LA VALORACIÓN DE BIENES 462 Capítulo VII. DE LA DETERMINACIÓN DEFINITIVA DEL MONTO IMPONIBLE 464 Capítulo VIII. DEL PAGO DEL IMPUESTO Y DE LAS GARANTÍAS 464 Título II 467 Capítulo I. DE LAS INFRACCIONES A LA PRESENTE LEY Y DE SUS SANCIONES 467 Capítulo II. DEL PROCEDIMIENTO JUDICIAL 469 Capítulo III. DISPOSICIONES GENERALES 469 Capítulo IV. DISPOSICIONES TRANSITORIAS 470 LEY Nº 17.235 SOBRE IMPUESTO TERRITORIAL 471 TÍTULO I. Del Objeto del Impuesto 471 TÍTULO II. De las Exenciones 472 TÍTULO III. De la Tasación de los Bienes Raíces 473 TÍTULO IV. De la Tasa del Impuesto 476 TÍTULO V. De los Roles de Avalúos y de Contribuciones 479 Párrafo 1º De los reajustes semestrales 479 Párrafo 2º De las modificaciones de avalúos y de otros factores. 480 Párrafo 3º De los Roles de Contribuciones 482 TÍTULO VI. De los obligados al pago del impuesto 484 TÍTULO VII. Disposiciones varias 484 ARTÍCULOS TRANSITORIOS 485 CUADRO ANEXO. Nómina de Exenciones al Impuesto Territorial 487 DECRETO LEY Nº 3.475 SOBRE IMPUESTO DE TIMBRES Y ESTAMPILLAS 491 IMPUESTO DE TIMBRES Y ESTAMPILLAS 491 TÍTULO I. De los documentos gravados 491 Título II. De la base imponible 494 Título III. Del sujeto del impuesto y de los responsables de su pago 495 Título IV. Del pago del impuesto 496 Título V. De las exenciones 499 Título VI. De las infracciones 503 Título VII. Disposiciones generales 503 |
| Weight | N/D | N/D | N/D | N/D | N/D | N/D |
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D |
| Additional information |
Valoraciones
No hay valoraciones aún.