
Derecho al Consumidor, Derecho Civil, Derecho Comercial, Interés Jurídico General, Novedades Editoriales 3
Cuadernos de Derecho del Consumidor – I
$31.990
PRESENTACIÓN
La publicación de los Cuadernos de Derecho del Consumidor se enmarca en las prioridades establecidas por el Plan de Desarrollo Institucional 2022–2026 de la Facultad de Derecho de la Universidad de Chile. En particular, se vincula con el compromiso de fomentar una investigación jurídica con impacto público, orientada a abordar problemáticas sociales relevantes, y de fortalecer una formación académica situada en los desafíos contemporáneos. Asimismo, esta iniciativa contribuye al desarrollo de una comunidad académica plural, inclusiva y comprometida con su entorno, y se alinea con el objetivo estratégico de promover una vinculación bidireccional entre la Facultad y la sociedad, generando conocimiento jurídicamente robusto y socialmente pertinente.
Esta iniciativa es resultado del trabajo conjunto del Departamento del Derecho Privado, del Departamento del Derecho Económico, y del Programa de Derecho del Consumo de la Facultad de Derecho de la Universidad de Chile.
En ese marco, este primer volumen de los Cuadernos aspira a contribuir al desarrollo del derecho del consumidor en Chile, proyectándose como un espacio continuo de análisis crítico, producción académica y difusión especializada, que se suma a otros proyectos desarrollados desde el Programa de Derecho del Consumo.
En esta primera edición de los Cuadernos de Derecho del Consumidor se reúnen contribuciones doctrinales y comentarios de jurisprudencia que abordan desafíos actuales del régimen chileno de protección al consumidor. En la sección de doctrina se incluyen: “Desafíos de la Ley Nº 21.521 (Ley Fintec) para la protección del consumidor financiero”, de Ignacio Araya Paredes; “Criterios jurisprudenciales acerca de la posición jurídica de los marketplace en el marco de la Ley Nº 19.496: una revisión de tres casos relevantes”, de José Azar Denecken; “El régimen de remedios por falta de conformidad en la compraventa de consumo como un régimen de remedios por incumplimiento”, de Sebastián Campos Micin; “Plataformas de intermediación o marketplace en el derecho del consumo chileno. Análisis comparado y herramientas para circunscribir su potencial responsabilidad”, de Carlos Corro Calderón y Aníbal Korn Agusti; “Breve comentario al reglamento sobre análisis de solvencia económica e información a los consumidores”, de Karenn Díaz Campos; “El corredor de propiedades en cuanto proveedor intermediario en la venta o arriendo de inmuebles”, de Macarena Díaz de Valdés Haase; “La lucha de ‘David contra Goliat’. Aspectos procesales prácticos del procedimiento en protección del interés individual”, de Eduardo Reveco Soto; y “Obsolescencia programada y consumo sostenible: desafíos del derecho a reparar y la Directiva 2024/1799 de la Unión Europea”, de María José Tapia Fraile. En la sección de comentarios de jurisprudencia se incluyen: “Comentario a la sentencia de 6 de febrero de 2025 de la Corte de Apelaciones de Santiago: existencia y alcances de la acción por interés general”, de Rocío Ramos Pison; y “Comentario a la sentencia de 22 de mayo de 2024 de la Corte de Apelaciones de Santiago: ¿es Mercado Libre proveedor según la Ley Nº 19.496?”, de Loreto Sánchez Guevara.
En su conjunto, los trabajos reunidos en este volumen constituyen un tramado de debates doctrinales y prácticos relevantes para la protección de los derechos de los consumidores en Chile, y buscan constituir un punto de partida para futuras ediciones.
Finalmente, nos gustaría agradecer a las autoras y autores, por su trabajo y generosidad intelectual; y a Diego Martínez, quien ejecutó las acciones de edición y de coordinación de sus trabajos.
Gabriel Hernández Paulsen
José Roa Ramírez
Profesores, Facultad de Derecho
Universidad de Chile
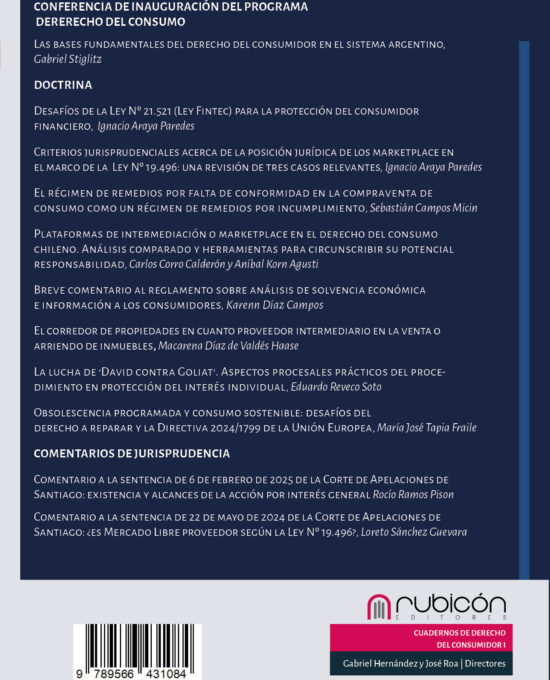
TABLA DE CONTENIDOS
CONFERENCIA DE INAUGURACIÓN DEL PROGRAMA DE DERECHO DEL CONSUMO
“Las bases fundamentales del derecho del consumidor en el sistema argentino”, de Gabriel Stiglitz.
DOCTRINA
“Desafíos de la Ley Nº 21.521 (Ley Fintec) para la protección del consumidor financiero”, de Ignacio Araya Paredes.
“Criterios jurisprudenciales acerca de la posición jurídica de los marketplace en el marco de la Ley Nº 19.496: una revisión de tres casos relevantes”, de José Azar Denecken.
“El régimen de remedios por falta de conformidad en la compraventa de consumo como un régimen de remedios por incumplimiento”, de Sebastián Campos Micin.
“Plataformas de intermediación o marketplace en el derecho del consumo chileno. Análisis comparado y herramientas para circunscribir su potencial responsabilidad”, de Carlos Corro Calderón y Aníbal Korn Agusti.
“Breve comentario al reglamento sobre análisis de solvencia económica e información a los consumidores”, de Karenn Díaz Campos.
“El corredor de propiedades en cuanto proveedor intermediario en la venta o arriendo de inmuebles”, de Macarena Díaz de Valdés Haase.
“La lucha de ‘David contra Goliat’. Aspectos procesales prácticos del procedimiento en protección del interés individual”, de Eduardo Reveco Soto.
“Obsolescencia programada y consumo sostenible: desafíos del derecho a reparar y la Directiva 2024/1799 de la Unión Europea”, de María José Tapia Fraile.
COMENTARIOS DE JURISPRUDENCIA
“Comentario a la sentencia de 6 de febrero de 2025 de la Corte de Apelaciones de Santiago: existencia y alcances de la acción por interés general”, de Rocío Ramos Pison.
“Comentario a la sentencia de 22 de mayo de 2024 de la Corte de Apelaciones de Santiago: ¿es Mercado Libre proveedor según la Ley Nº 19.496?”, de Loreto Sánchez Guevara. Derecho al Consumidor, Derecho Civil, Derecho Comercial, Interés Jurídico General, Novedades Editoriales 3
Cuadernos de Derecho del Consumidor – I
$31.990
PRESENTACIÓN
La publicación de los Cuadernos de Derecho del Consumidor se enmarca en las prioridades establecidas por el Plan de Desarrollo Institucional 2022–2026 de la Facultad de Derecho de la Universidad de Chile. En particular, se vincula con el compromiso de fomentar una investigación jurídica con impacto público, orientada a abordar problemáticas sociales relevantes, y de fortalecer una formación académica situada en los desafíos contemporáneos. Asimismo, esta iniciativa contribuye al desarrollo de una comunidad académica plural, inclusiva y comprometida con su entorno, y se alinea con el objetivo estratégico de promover una vinculación bidireccional entre la Facultad y la sociedad, generando conocimiento jurídicamente robusto y socialmente pertinente.
Esta iniciativa es resultado del trabajo conjunto del Departamento del Derecho Privado, del Departamento del Derecho Económico, y del Programa de Derecho del Consumo de la Facultad de Derecho de la Universidad de Chile.
En ese marco, este primer volumen de los Cuadernos aspira a contribuir al desarrollo del derecho del consumidor en Chile, proyectándose como un espacio continuo de análisis crítico, producción académica y difusión especializada, que se suma a otros proyectos desarrollados desde el Programa de Derecho del Consumo.
En esta primera edición de los Cuadernos de Derecho del Consumidor se reúnen contribuciones doctrinales y comentarios de jurisprudencia que abordan desafíos actuales del régimen chileno de protección al consumidor. En la sección de doctrina se incluyen: “Desafíos de la Ley Nº 21.521 (Ley Fintec) para la protección del consumidor financiero”, de Ignacio Araya Paredes; “Criterios jurisprudenciales acerca de la posición jurídica de los marketplace en el marco de la Ley Nº 19.496: una revisión de tres casos relevantes”, de José Azar Denecken; “El régimen de remedios por falta de conformidad en la compraventa de consumo como un régimen de remedios por incumplimiento”, de Sebastián Campos Micin; “Plataformas de intermediación o marketplace en el derecho del consumo chileno. Análisis comparado y herramientas para circunscribir su potencial responsabilidad”, de Carlos Corro Calderón y Aníbal Korn Agusti; “Breve comentario al reglamento sobre análisis de solvencia económica e información a los consumidores”, de Karenn Díaz Campos; “El corredor de propiedades en cuanto proveedor intermediario en la venta o arriendo de inmuebles”, de Macarena Díaz de Valdés Haase; “La lucha de ‘David contra Goliat’. Aspectos procesales prácticos del procedimiento en protección del interés individual”, de Eduardo Reveco Soto; y “Obsolescencia programada y consumo sostenible: desafíos del derecho a reparar y la Directiva 2024/1799 de la Unión Europea”, de María José Tapia Fraile. En la sección de comentarios de jurisprudencia se incluyen: “Comentario a la sentencia de 6 de febrero de 2025 de la Corte de Apelaciones de Santiago: existencia y alcances de la acción por interés general”, de Rocío Ramos Pison; y “Comentario a la sentencia de 22 de mayo de 2024 de la Corte de Apelaciones de Santiago: ¿es Mercado Libre proveedor según la Ley Nº 19.496?”, de Loreto Sánchez Guevara.
En su conjunto, los trabajos reunidos en este volumen constituyen un tramado de debates doctrinales y prácticos relevantes para la protección de los derechos de los consumidores en Chile, y buscan constituir un punto de partida para futuras ediciones.
Finalmente, nos gustaría agradecer a las autoras y autores, por su trabajo y generosidad intelectual; y a Diego Martínez, quien ejecutó las acciones de edición y de coordinación de sus trabajos.
Gabriel Hernández Paulsen
José Roa Ramírez
Profesores, Facultad de Derecho
Universidad de Chile
TABLA DE CONTENIDOS
CONFERENCIA DE INAUGURACIÓN DEL PROGRAMA DE DERECHO DEL CONSUMO
“Las bases fundamentales del derecho del consumidor en el sistema argentino”, de Gabriel Stiglitz.
DOCTRINA
“Desafíos de la Ley Nº 21.521 (Ley Fintec) para la protección del consumidor financiero”, de Ignacio Araya Paredes.
“Criterios jurisprudenciales acerca de la posición jurídica de los marketplace en el marco de la Ley Nº 19.496: una revisión de tres casos relevantes”, de José Azar Denecken.
“El régimen de remedios por falta de conformidad en la compraventa de consumo como un régimen de remedios por incumplimiento”, de Sebastián Campos Micin.
“Plataformas de intermediación o marketplace en el derecho del consumo chileno. Análisis comparado y herramientas para circunscribir su potencial responsabilidad”, de Carlos Corro Calderón y Aníbal Korn Agusti.
“Breve comentario al reglamento sobre análisis de solvencia económica e información a los consumidores”, de Karenn Díaz Campos.
“El corredor de propiedades en cuanto proveedor intermediario en la venta o arriendo de inmuebles”, de Macarena Díaz de Valdés Haase.
“La lucha de ‘David contra Goliat’. Aspectos procesales prácticos del procedimiento en protección del interés individual”, de Eduardo Reveco Soto.
“Obsolescencia programada y consumo sostenible: desafíos del derecho a reparar y la Directiva 2024/1799 de la Unión Europea”, de María José Tapia Fraile.
COMENTARIOS DE JURISPRUDENCIA
“Comentario a la sentencia de 6 de febrero de 2025 de la Corte de Apelaciones de Santiago: existencia y alcances de la acción por interés general”, de Rocío Ramos Pison.
“Comentario a la sentencia de 22 de mayo de 2024 de la Corte de Apelaciones de Santiago: ¿es Mercado Libre proveedor según la Ley Nº 19.496?”, de Loreto Sánchez Guevara.
Cuando las Universidades Terminan : El rol de Estado y el administrador de cierre en la Ley N°20.800
$29.990
Indice
Sobre la autora:
Abogada y Magíster en Derecho por la Universidad de Chile, graduada con distinción máxima. Desde 2019 se desempeña como docente de la cátedra de Clínicas Jurídicas en la Facultad de Derecho de la Universidad de Chile.
Posee una destacada experiencia en litigación, tanto en el sector público como en el privado, y actualmente ejerce como asesora en materias de regulación y políticas de educación superior para el Consorcio de Universidades del Estado de Chile, participando activamente en proyectos y comisiones relacionadas con la gestión universitaria.
Presentación
En sus manos tiene el primer estudio sistemático y dogmático sobre la revocación del reconocimiento oficial de instituciones de educación superior y el rol del administrador de cierre consagrado en la Ley N° 20.800.
El libro contextualiza la evolución del sistema de educación superior chileno y muestra cómo el cambio de paradigma iniciado en la década de 1980 impactó su provisión y calidad, generando una fragilidad todavía visible: según datos recientes de la Superintendencia de Educación Superior, miles de estudiantes se forman en instituciones con riesgos financieros o de gestión, lo que permite anticipar la aplicación de nuevos procesos de cierre a las entidades cuestionadas.
A partir del análisis de la normativa, la doctrina y la jurisprudencia, la autora sistematiza de forma exhaustiva el procedimiento revocatorio, las funciones y las facultades del administrador de cierre. Pone de relieve las tensiones prácticas entre la protección del interés público educativo, la autonomía institucional y los procedimientos de liquidación concursal, dimensiones que confluyen en el complejo proceso de cierre de un plantel.
El texto identifica vacíos legales y operativos que han dificultado la continuidad de estudios para los alumnos afectados, y propone reformas concretas orientadas a fortalecer su protección y el resguardo de la fe pública. Un libro imprescindible para académicos, abogados, autoridades educativas y quienes trabajan en el diseño de políticas públicas.
Cuando las Universidades Terminan : El rol de Estado y el administrador de cierre en la Ley N°20.800
$29.990
Indice
Sobre la autora:
Abogada y Magíster en Derecho por la Universidad de Chile, graduada con distinción máxima. Desde 2019 se desempeña como docente de la cátedra de Clínicas Jurídicas en la Facultad de Derecho de la Universidad de Chile.
Posee una destacada experiencia en litigación, tanto en el sector público como en el privado, y actualmente ejerce como asesora en materias de regulación y políticas de educación superior para el Consorcio de Universidades del Estado de Chile, participando activamente en proyectos y comisiones relacionadas con la gestión universitaria.
Presentación
En sus manos tiene el primer estudio sistemático y dogmático sobre la revocación del reconocimiento oficial de instituciones de educación superior y el rol del administrador de cierre consagrado en la Ley N° 20.800.
El libro contextualiza la evolución del sistema de educación superior chileno y muestra cómo el cambio de paradigma iniciado en la década de 1980 impactó su provisión y calidad, generando una fragilidad todavía visible: según datos recientes de la Superintendencia de Educación Superior, miles de estudiantes se forman en instituciones con riesgos financieros o de gestión, lo que permite anticipar la aplicación de nuevos procesos de cierre a las entidades cuestionadas.
A partir del análisis de la normativa, la doctrina y la jurisprudencia, la autora sistematiza de forma exhaustiva el procedimiento revocatorio, las funciones y las facultades del administrador de cierre. Pone de relieve las tensiones prácticas entre la protección del interés público educativo, la autonomía institucional y los procedimientos de liquidación concursal, dimensiones que confluyen en el complejo proceso de cierre de un plantel.
El texto identifica vacíos legales y operativos que han dificultado la continuidad de estudios para los alumnos afectados, y propone reformas concretas orientadas a fortalecer su protección y el resguardo de la fe pública. Un libro imprescindible para académicos, abogados, autoridades educativas y quienes trabajan en el diseño de políticas públicas.
-8%
Cuidado Personal Compartido: Un Derecho Fundamental de los niños, niñas y adolescentes
$24.990
Reseña:
Este trabajo propone que el cuidado personal compartido es un derecho fundamental de los NNA, se propone un método general que permite sistematizar los argumentos para determinar en primer lugar si el cuidado personal compartido es un derecho subjetivo de los NNA y luego si ese derecho subjetivo tiene el rango de norma fundamental. Este análisis se hace desde la perspectiva teórica de la argumentación jurídica como también desde el mundo empírico que analiza los beneficios de este régimen de cuidado de los hijos cuando los padres se separan.
Sobre el autor:
Alonso Bravo Lazaneo, Licenciado Ciencias jurídicas Universidad Diego Portales, abogado 2014, diplomado en derecho de familia año 2014 UDP y 2021 Universidad de Chile.
Magister en derecho de familia Universidad de Chile 2025.
Abogado litigante en materia de familia y laboral desde 2014
Tabla de contenidos
INTRODUCCIÓN 13
CAPÍTULO PRIMERO 19
1.- Los derechos subjetivos
1.1.-las posiciones jurídicas elementales 20
1.1.1.- La pretensión 22
1.1.2. La Libertad 23
1.2.- Interés o voluntad 25
1.2.1.- La teoría de la voluntad 27
1.2.2.- Teoría del Interés 31
1.3.- El Interés 34
1.3.1.- Criterios para determinar un interés jurídicamente relevante 37
1.3.2.- La ponderación como método de resolución de conflicto de principios e intereses 41
1.4.- Resultado 47
CAPÍTULO SEGUNDO 51
1.- Derechos fundamentales implícitos
1.1. NNA como titulares de derechos fundamentales 51
1.2.- La adscripción de norma y los derechos fundamentales implícitos 57
1.3.- Qué hace que un derecho sea fundamental 61
1.4.- El interés superior del niño como norma fundamental 63
CAPITULO TERCERO 69
1.- El cuidado personal
1.1. Tipos de cuidado personal 73
1.1.1.- Responsabilidad parental 78
1.1.2.- Corresponsabilidad 80
1.1.3.- Coparentalidad 83
1.2.- El cuidado personal indistinto como régimen sumpletorio 84
1.3.- El cuidado personal compartido y su atribución 86
1.4.- El cuidado personal compartido en otros países 88
1.2.- El cuidado personal indistinto como régimen supletorio 84
1.3.- El cuidado personal compartido y su atribución 86
1.4.- El cuidado personal compartido en otros países 88
CAPÍTULO CUARTO 95
4.1.- El efecto del cuidado personal compartido
1.1.- Ajuste general o resultados cognitivos 98
1.2.- Ajuste emocional o psicológico 99
1.3.- Ajuste conductual 104
1.4.- Ajuste social 105
1.5.- Ajuste respecto de relaciones familiares 106
1.6.- Salud física 107
1.7.- Resultados en términos genéricos 107
2.- Críticas
2.1.- Factor edad 110
2.2.- Conflictividad 113
2.3.- Un régimen sólo para la élite 116
2.4.- Disminución de la pensión de alimentos 118
3.- Cuando el cuidado personal compartido no es recomendado
3.1.- Factor geográfico 121
4.- Visión general
5.- El cuidado personal compartido y la madre trabajadora
CAPITULO QUINTO 129
1.- La atribución del cuidado personal compartido como derecho subjetivo y su jerarquía
1.1.- El sujeto 130
1.2.- El interés 131
1.3.- Posiciones hohfeldianas y terceros 131
1.4.- La relevancia del interés 133
1.5.- Interés jurídicamente relevante 137
2.- El cuidado personal compartido como un derecho fundamental de los NNA
3.- El alcance del cuidado personal compartido como derecho fundamental de los NNA
CONCLUSIONES 155
BIBLIOGRAFÍA 161
LEGISLACIÓN 175
JURISPRUDENCIA 176
-8%
Cuidado Personal Compartido: Un Derecho Fundamental de los niños, niñas y adolescentes
$24.990
Reseña:
Este trabajo propone que el cuidado personal compartido es un derecho fundamental de los NNA, se propone un método general que permite sistematizar los argumentos para determinar en primer lugar si el cuidado personal compartido es un derecho subjetivo de los NNA y luego si ese derecho subjetivo tiene el rango de norma fundamental. Este análisis se hace desde la perspectiva teórica de la argumentación jurídica como también desde el mundo empírico que analiza los beneficios de este régimen de cuidado de los hijos cuando los padres se separan.
Sobre el autor:
Alonso Bravo Lazaneo, Licenciado Ciencias jurídicas Universidad Diego Portales, abogado 2014, diplomado en derecho de familia año 2014 UDP y 2021 Universidad de Chile.
Magister en derecho de familia Universidad de Chile 2025.
Abogado litigante en materia de familia y laboral desde 2014
Tabla de contenidos
INTRODUCCIÓN 13
CAPÍTULO PRIMERO 19
1.- Los derechos subjetivos
1.1.-las posiciones jurídicas elementales 20
1.1.1.- La pretensión 22
1.1.2. La Libertad 23
1.2.- Interés o voluntad 25
1.2.1.- La teoría de la voluntad 27
1.2.2.- Teoría del Interés 31
1.3.- El Interés 34
1.3.1.- Criterios para determinar un interés jurídicamente relevante 37
1.3.2.- La ponderación como método de resolución de conflicto de principios e intereses 41
1.4.- Resultado 47
CAPÍTULO SEGUNDO 51
1.- Derechos fundamentales implícitos
1.1. NNA como titulares de derechos fundamentales 51
1.2.- La adscripción de norma y los derechos fundamentales implícitos 57
1.3.- Qué hace que un derecho sea fundamental 61
1.4.- El interés superior del niño como norma fundamental 63
CAPITULO TERCERO 69
1.- El cuidado personal
1.1. Tipos de cuidado personal 73
1.1.1.- Responsabilidad parental 78
1.1.2.- Corresponsabilidad 80
1.1.3.- Coparentalidad 83
1.2.- El cuidado personal indistinto como régimen sumpletorio 84
1.3.- El cuidado personal compartido y su atribución 86
1.4.- El cuidado personal compartido en otros países 88
1.2.- El cuidado personal indistinto como régimen supletorio 84
1.3.- El cuidado personal compartido y su atribución 86
1.4.- El cuidado personal compartido en otros países 88
CAPÍTULO CUARTO 95
4.1.- El efecto del cuidado personal compartido
1.1.- Ajuste general o resultados cognitivos 98
1.2.- Ajuste emocional o psicológico 99
1.3.- Ajuste conductual 104
1.4.- Ajuste social 105
1.5.- Ajuste respecto de relaciones familiares 106
1.6.- Salud física 107
1.7.- Resultados en términos genéricos 107
2.- Críticas
2.1.- Factor edad 110
2.2.- Conflictividad 113
2.3.- Un régimen sólo para la élite 116
2.4.- Disminución de la pensión de alimentos 118
3.- Cuando el cuidado personal compartido no es recomendado
3.1.- Factor geográfico 121
4.- Visión general
5.- El cuidado personal compartido y la madre trabajadora
CAPITULO QUINTO 129
1.- La atribución del cuidado personal compartido como derecho subjetivo y su jerarquía
1.1.- El sujeto 130
1.2.- El interés 131
1.3.- Posiciones hohfeldianas y terceros 131
1.4.- La relevancia del interés 133
1.5.- Interés jurídicamente relevante 137
2.- El cuidado personal compartido como un derecho fundamental de los NNA
3.- El alcance del cuidado personal compartido como derecho fundamental de los NNA
CONCLUSIONES 155
BIBLIOGRAFÍA 161
LEGISLACIÓN 175
JURISPRUDENCIA 176
-10%

Curso Online Operación Renta 2024 – Incluye Libro Fisico Compendio Tributario 2024
$149.990
Autor: German Pinto Perry
Fecha: 26 y 27 de marzo de 18:00 a 22:00 hrs
Numero de horas: 8 hrs.
-10%
Curso Online Operación Renta 2024 – Incluye Libro Fisico Compendio Tributario 2024
$149.990
Autor: German Pinto Perry
Fecha: 26 y 27 de marzo de 18:00 a 22:00 hrs
Numero de horas: 8 hrs.
-5%

Daño Ambiental y Significancia
$28.500
Autor: Jorge Ossandón Rosales.
Editorial: Rubicón Editores
Numero de Paginas: 285
Año de publicación: 2022
-5%
Daño Ambiental y Significancia
$28.500
Autor: Jorge Ossandón Rosales.
Editorial: Rubicón Editores
Numero de Paginas: 285
Año de publicación: 2022
-100%

De que Hablamos Cuando Hablamos de la Nueva Propuesta Constitucional ¿Una Constitución Justa Para Chile? – Incluye Anexo con propuesta constitucional -versión digital
$0
Autor: Álvaro Araya Ibáñez
Editorial: Rubicón
Numero de Paginas: 404
Año de publicación: 2023
-100%
De que Hablamos Cuando Hablamos de la Nueva Propuesta Constitucional ¿Una Constitución Justa Para Chile? – Incluye Anexo con propuesta constitucional -versión digital
$0
Autor: Álvaro Araya Ibáñez
Editorial: Rubicón
Numero de Paginas: 404
Año de publicación: 2023

Del Caos Al Imperio Del Derecho
$24.990
Autora: Emilia Jocelyn-Holt
Editorial: Rubicón Editores
Numero de Paginas: 276
Año de publicación: 2019
Del Caos Al Imperio Del Derecho
$24.990
Autora: Emilia Jocelyn-Holt
Editorial: Rubicón Editores
Numero de Paginas: 276
Año de publicación: 2019
-13%
Delitos económicos y el informe de peritos, consideraciones doctrinarias jurídico contables
$65.990
TEXTO EN PREVENTA DESPACHOS A PARTIR DEL 15 DE AGOSTO
Sobre el Autor
Christian M. Nino-Moris, es contador público-auditor Universidad Diego Portales (con Distinción), Certified Risk Manager, Canadá; Postítulo en Legislación Tributaria, USACH; Postítulo en Derecho Penal Económico y la Empresa, U. de Chile; Curso Avanzado de Técnicas de Contraexamen (interrogatorio), California Western School of Law y U. de los Andes; Diplomado en Compliance LATAM, Thomson Reuters; Magíster en Derecho Penal Económico y de la Empresa, USS; Master of Forensic Accounting, Australia (UOW, NSW-Sydney), y con estudios superiores complementarios en la University of New Orleans, USA, y LaTrobe University, Australia, Melbourne. Es miembro de la Association of Certified Fraud Examiners, ACFE, USA. Además, es Director del Colegio Criminalistas de Chile A.G. Ha sido columnista de diversos medios de comunicación, donde escribe sobre temas relacionados al fraude corporativo y compliance.
Descripción
Este trabajo considera algunos aspectos más operativos sobre la comprensión de la contabilidad en el ámbito judicial, especialmente en el entorno contencioso-penal, considerando que los registros contables son un insumo transversal a casi todos los delitos económicos (“La contabilidad es el lenguaje de los negocios y los delitos económicos hacen que ella hable”). Po otro lado, la concepción del fraude como un punto de partida de análisis dentro del ámbito de la profesión contable, el que da forma a esquemas defraudatorios de consecuencias inexploradas para el mundo penal económico, y que no siempre encuentran un tipo penal equivalente. En la presente obra se esbozan y exponen algunas problemáticas que enfrentan los operadores del Sistema de Justicia Penal, particularmente, peritos contables, auditores forenses, abogados litigantes penalistas y jueces, en torno a comprender la concepción del fraude desde la dimensión práctica de la Auditoría, hacia lograr una conexión con la institución del delito, donde se detectan algunos elementos deficitarios de aquél en su configuración jurídica. Asimismo, se analizan algunas implicancias del fenómeno del fraude en relación con los Actos Preparatorios punibles y no punibles, como así también, dar cuenta de la situación de los Estándares de Convicción y su vinculación con el trabajo del perito contable.
Asimismo, se busca asentar una comprensión de unos aspectos contables y su relación con el Derecho Penal Económico que permitan a los hacedores de justicia y litigantes, la obtención de herramientas adecuadas para la producción de elementos de prueba verosímiles en un proceso penal. Por otro lado, se revisarán algunas limitantes del rol del auditor que distan al de los peritos judiciales. Por último, se revisarán algunas cuestiones referidas a los estándares de prueba pericial contable y la inidoneidad de las norma de auditoría como un vehículo metodológico forense.
TABLA DE CONTENIDOS
CAPÍTULO I
1.1. La contabilidad en la persecución criminal.
1.2. Los objetivos de la información financiera (mercantil) y la tributación fiscal interna.
1.3. La obligatoriedad de llevar contabilidad.
1.4. La contabilidad “fidedigna” y la fiscalización tributaria.
1.5. La contabilidad falsa y la contabilidad fraudulenta: afines, pero no iguales.
1.5.1. La contabilidad falsa y lo tributario.
1.5.2. La contabilidad fraudulenta (o fraude en los estados financieros).
1.6. El proceso (irregular) de transición desde criterios tributarios hacia una contabilidad mercantil.
CAPÍTULO II
2.1 Primera realidad fáctica: La concepción del fraude no es siempre sinónimo de delito ni siempre inflige un daño patrimonial per se.
2.2 Segunda realidad fáctica: La concepción del fraude y la fijación de “Estándares de Prueba” del perito contable.
2.3 Tercera realidad fáctica: La concepción del fraude y la taxonomía norteamericana en desconexión con la realidad chilena.
2.4 Cuarta realidad fáctica: La concepción del fraude y la inidoneidad de los Estándares de Auditoría como vehículo metodológico pericial contable.
CAPÍTULO III
3.1. Una primera apreciación.
3.2. Las funciones y limitaciones de la Auditoría Externa y Auditoría Interna.
3.3. Las funciones del Peritaje judicial contable y la Auditoría Forense.
CAPÍTULO IV
4.1. La noción general del fraude.
4.2. Una breve evolución del término fraude en la profesión contable.
4.3. La noción de fraude en los Estándares de Auditoría y en otros Estándares internacionales.
4.4. La apreciación de algunos abogados penalistas sobre alguna de estas definiciones.
4.5. ¿Los fraudes son errores contables? La comprensión de los “errores” en la práctica contable y de la Auditoría.
4.6. Los delitos, los delitos económicos y los delitos contables.
CAPIÍTULO V
5.1. Situación de los Actos Preparatorios no punible de efectos contables:
5.2. Situación de los Actos Preparatorios punibles contables:
CAPÍTULO VI
6.1. Los Estándares de Convicción, algunos déficits y ausencias doctrinarias.
6.2. El Estándar de Causa Probable en la investigación de fraudes.
CAPÍTULO VII
7.1. El impacto de la Criminología en la profesión del Auditor.
7.2. El impacto de la Criminología en los Estándares de Auditoría.
7.3. La admisibilidad del “Triángulo del Fraude” en la jurisprudencia norteamericana.
7.4. El “Triángulo del Fraude” en el proceso del Fraude en los Estados Financieros.
CAPÍTULO VIII
8.1. Un exiguo diagnóstico de los Delitos de Administración Desleal.
8.2. El divorcio entre los tipos penales existentes y la supremacía de los fraudes económica-contables.
8.3. La (mal) llamada Contabilidad Tributaria no protege el interés social corporativo.
8.4. Factores de riesgo relacionados con incorrecciones debidas a información financiera fraudulenta.
8.5. Perseguir un delito de administración desleal sin registros contables: ¿tiene algún sentido perseverar?
CAPÍTULO IX 219
9.1. Introducción: un primer baño de realidad.
9.2. Una apreciación del funcionamiento del sistema de peritos desde las instituciones públicas.
9.3. Una apreciación desde los operadores del Sistema de Peritos.
9.4. Los aciertos y desaciertos de la Academia en la comprensión del rol de Auditor-contable en el entorno judicial.
9.5. Como si fuera poco… el nuevo catálogo de los delitos económicos.
9.6. Fraude y la inidoneidad de los Estándares de Auditoría: Una primera aproximación.
9.7. La Epistemología y los Postulados de Auditoría.
9.8. Algunos déficits detectados en la evacuación de informes periciales contables: Inidoneidad y limitantes de los Estándares de Auditoría como baremo de admisibilidad y valoración judicial.
9.9. A modo de corolario.
CAPÍTULO X
10.1. Presentación del caso.
10.2. Breve descripción del fraude contable-mercantil.
10.3. La arista administrativa (SII) y contenciosa-tributaria (TTA).
10.4. La arista penal-tributaria.
10.5. Sobre la pertinencia del “delito contable-tributario”.
10.6. Análisis sobre algunas insuficiencias y déficits detectados en la querella criminal, que sustentaron los delitos contable-tributarios pretendidos.
10.7. Reflexiones finales.
CAPÍTULO XI
11.1. La contabilidad en el contexto del delito de lavado de activos.
11.2. La contabilidad en el contexto del delito de cohecho y soborno.
11.3. La contabilidad en el contexto del delito de cohecho y soborno: Casos de interés público.
11.4. La ley 21.595:2023 y algunos impactos en la gestión contable.
CAPÍTULO XII
12.1. Mitos y falacias de la función contable sobre la responsabilidad penal del contador.
12.2. Sobre el primer aspecto: “si no lo pide una ley, entonces no se tiene la obligación de hacerlo”. Falacia.
12.3. Sobre el segundo aspecto. Los contadores se eximen de responsabilidad penal cuando concurre la firma del contribuyente. Falacia.
12.4. Contadores condenados por delitos financieros, cohecho, tributarios y lavado de activos.
ANEXO
-13%
Delitos económicos y el informe de peritos, consideraciones doctrinarias jurídico contables
$65.990
TEXTO EN PREVENTA DESPACHOS A PARTIR DEL 15 DE AGOSTO
Sobre el Autor
Christian M. Nino-Moris, es contador público-auditor Universidad Diego Portales (con Distinción), Certified Risk Manager, Canadá; Postítulo en Legislación Tributaria, USACH; Postítulo en Derecho Penal Económico y la Empresa, U. de Chile; Curso Avanzado de Técnicas de Contraexamen (interrogatorio), California Western School of Law y U. de los Andes; Diplomado en Compliance LATAM, Thomson Reuters; Magíster en Derecho Penal Económico y de la Empresa, USS; Master of Forensic Accounting, Australia (UOW, NSW-Sydney), y con estudios superiores complementarios en la University of New Orleans, USA, y LaTrobe University, Australia, Melbourne. Es miembro de la Association of Certified Fraud Examiners, ACFE, USA. Además, es Director del Colegio Criminalistas de Chile A.G. Ha sido columnista de diversos medios de comunicación, donde escribe sobre temas relacionados al fraude corporativo y compliance.
Descripción
Este trabajo considera algunos aspectos más operativos sobre la comprensión de la contabilidad en el ámbito judicial, especialmente en el entorno contencioso-penal, considerando que los registros contables son un insumo transversal a casi todos los delitos económicos (“La contabilidad es el lenguaje de los negocios y los delitos económicos hacen que ella hable”). Po otro lado, la concepción del fraude como un punto de partida de análisis dentro del ámbito de la profesión contable, el que da forma a esquemas defraudatorios de consecuencias inexploradas para el mundo penal económico, y que no siempre encuentran un tipo penal equivalente. En la presente obra se esbozan y exponen algunas problemáticas que enfrentan los operadores del Sistema de Justicia Penal, particularmente, peritos contables, auditores forenses, abogados litigantes penalistas y jueces, en torno a comprender la concepción del fraude desde la dimensión práctica de la Auditoría, hacia lograr una conexión con la institución del delito, donde se detectan algunos elementos deficitarios de aquél en su configuración jurídica. Asimismo, se analizan algunas implicancias del fenómeno del fraude en relación con los Actos Preparatorios punibles y no punibles, como así también, dar cuenta de la situación de los Estándares de Convicción y su vinculación con el trabajo del perito contable.
Asimismo, se busca asentar una comprensión de unos aspectos contables y su relación con el Derecho Penal Económico que permitan a los hacedores de justicia y litigantes, la obtención de herramientas adecuadas para la producción de elementos de prueba verosímiles en un proceso penal. Por otro lado, se revisarán algunas limitantes del rol del auditor que distan al de los peritos judiciales. Por último, se revisarán algunas cuestiones referidas a los estándares de prueba pericial contable y la inidoneidad de las norma de auditoría como un vehículo metodológico forense.
TABLA DE CONTENIDOS
CAPÍTULO I
1.1. La contabilidad en la persecución criminal.
1.2. Los objetivos de la información financiera (mercantil) y la tributación fiscal interna.
1.3. La obligatoriedad de llevar contabilidad.
1.4. La contabilidad “fidedigna” y la fiscalización tributaria.
1.5. La contabilidad falsa y la contabilidad fraudulenta: afines, pero no iguales.
1.5.1. La contabilidad falsa y lo tributario.
1.5.2. La contabilidad fraudulenta (o fraude en los estados financieros).
1.6. El proceso (irregular) de transición desde criterios tributarios hacia una contabilidad mercantil.
CAPÍTULO II
2.1 Primera realidad fáctica: La concepción del fraude no es siempre sinónimo de delito ni siempre inflige un daño patrimonial per se.
2.2 Segunda realidad fáctica: La concepción del fraude y la fijación de “Estándares de Prueba” del perito contable.
2.3 Tercera realidad fáctica: La concepción del fraude y la taxonomía norteamericana en desconexión con la realidad chilena.
2.4 Cuarta realidad fáctica: La concepción del fraude y la inidoneidad de los Estándares de Auditoría como vehículo metodológico pericial contable.
CAPÍTULO III
3.1. Una primera apreciación.
3.2. Las funciones y limitaciones de la Auditoría Externa y Auditoría Interna.
3.3. Las funciones del Peritaje judicial contable y la Auditoría Forense.
CAPÍTULO IV
4.1. La noción general del fraude.
4.2. Una breve evolución del término fraude en la profesión contable.
4.3. La noción de fraude en los Estándares de Auditoría y en otros Estándares internacionales.
4.4. La apreciación de algunos abogados penalistas sobre alguna de estas definiciones.
4.5. ¿Los fraudes son errores contables? La comprensión de los “errores” en la práctica contable y de la Auditoría.
4.6. Los delitos, los delitos económicos y los delitos contables.
CAPIÍTULO V
5.1. Situación de los Actos Preparatorios no punible de efectos contables:
5.2. Situación de los Actos Preparatorios punibles contables:
CAPÍTULO VI
6.1. Los Estándares de Convicción, algunos déficits y ausencias doctrinarias.
6.2. El Estándar de Causa Probable en la investigación de fraudes.
CAPÍTULO VII
7.1. El impacto de la Criminología en la profesión del Auditor.
7.2. El impacto de la Criminología en los Estándares de Auditoría.
7.3. La admisibilidad del “Triángulo del Fraude” en la jurisprudencia norteamericana.
7.4. El “Triángulo del Fraude” en el proceso del Fraude en los Estados Financieros.
CAPÍTULO VIII
8.1. Un exiguo diagnóstico de los Delitos de Administración Desleal.
8.2. El divorcio entre los tipos penales existentes y la supremacía de los fraudes económica-contables.
8.3. La (mal) llamada Contabilidad Tributaria no protege el interés social corporativo.
8.4. Factores de riesgo relacionados con incorrecciones debidas a información financiera fraudulenta.
8.5. Perseguir un delito de administración desleal sin registros contables: ¿tiene algún sentido perseverar?
CAPÍTULO IX 219
9.1. Introducción: un primer baño de realidad.
9.2. Una apreciación del funcionamiento del sistema de peritos desde las instituciones públicas.
9.3. Una apreciación desde los operadores del Sistema de Peritos.
9.4. Los aciertos y desaciertos de la Academia en la comprensión del rol de Auditor-contable en el entorno judicial.
9.5. Como si fuera poco… el nuevo catálogo de los delitos económicos.
9.6. Fraude y la inidoneidad de los Estándares de Auditoría: Una primera aproximación.
9.7. La Epistemología y los Postulados de Auditoría.
9.8. Algunos déficits detectados en la evacuación de informes periciales contables: Inidoneidad y limitantes de los Estándares de Auditoría como baremo de admisibilidad y valoración judicial.
9.9. A modo de corolario.
CAPÍTULO X
10.1. Presentación del caso.
10.2. Breve descripción del fraude contable-mercantil.
10.3. La arista administrativa (SII) y contenciosa-tributaria (TTA).
10.4. La arista penal-tributaria.
10.5. Sobre la pertinencia del “delito contable-tributario”.
10.6. Análisis sobre algunas insuficiencias y déficits detectados en la querella criminal, que sustentaron los delitos contable-tributarios pretendidos.
10.7. Reflexiones finales.
CAPÍTULO XI
11.1. La contabilidad en el contexto del delito de lavado de activos.
11.2. La contabilidad en el contexto del delito de cohecho y soborno.
11.3. La contabilidad en el contexto del delito de cohecho y soborno: Casos de interés público.
11.4. La ley 21.595:2023 y algunos impactos en la gestión contable.
CAPÍTULO XII
12.1. Mitos y falacias de la función contable sobre la responsabilidad penal del contador.
12.2. Sobre el primer aspecto: “si no lo pide una ley, entonces no se tiene la obligación de hacerlo”. Falacia.
12.3. Sobre el segundo aspecto. Los contadores se eximen de responsabilidad penal cuando concurre la firma del contribuyente. Falacia.
12.4. Contadores condenados por delitos financieros, cohecho, tributarios y lavado de activos.
ANEXO
Agotado

Derecho De Protección De Consumidores. Principio Pro consumidor y Extensión de su Protección (versión Tapa Dura)
$107.400
Autor: Mauricio Tapia R.
Editorial: Rubicón
Número de páginas: 815
Año de publicación: 2023
Agotado
Derecho De Protección De Consumidores. Principio Pro consumidor y Extensión de su Protección (versión Tapa Dura)
$107.400
Autor: Mauricio Tapia R.
Editorial: Rubicón
Número de páginas: 815
Año de publicación: 2023