

La Tutela Jurídica Efectiva Del Contribuyente
$39.990
DESPACHO A PARTIR DEL 30 DE MAYO
INTRODUCCIÓN
El presente trabajo titulado “La tutela judicial efectiva del contribuyente en el juicio de reclamación de tributos: avances y desafíos pendientes” corresponde a una investigación iniciada el año 2014, cuyos contenidos y planteamientos se resumen a continuación:
1. Delimitación del campo que cubre la investigación, hipótesis, objetivos y metodología
Situar los contornos que pretende cubrir la tesis fue quizás la principal dificultad enfrentada a lo largo del tiempo transcurrido desde su inicio y, probablemente, la justificación más relevante para la duración de la misma. Tampoco fue fácil trabajar con conceptos e institutos del derecho constitucional y del derecho internacional de los derechos humanos y aplicarlos a problemas procesales de índole administrativa y jurisdiccional. A ello se suma la dificultad de encontrar un espacio a la tutela judicial efectiva, concepto que no se reconoce en forma explícita en nuestro ordenamiento constitucional e incorporarlo al marco conceptual de nuestro análisis.
Sin perjuicio de ello, los nexos entre las distintas áreas del derecho y su vínculo con el tributo resultaron no sólo útiles, sino indispensables al momento de analizar tanto la lógica como la trayectoria observada en relación con la forma de concebir la protección jurisdiccional del contribuyente.
La contribución que pretende hacer es modesta y restringida. No busca profundizar en cada uno de los contenidos de la protección judicial ni en sus principios informativos. Dicha tarea, pese a la relevancia que posee, resultaría imposible de abarcar en un trabajo como el que se propone a continuación. Su aporte se encuentra acotado a efectuar un análisis evolutivo sobre la protección de los derechos procesales del contribuyente en el marco del procedimiento contemplado en nuestro Código Tributario para la reclamación de tributos y, a partir del mismo, identificar los desafíos y tareas pendientes para profundizar la protección de los derechos procesales del contribuyente.
Sin perjuicio de lo acotado de su esfera, dicha contribución responde a la necesidad de llenar un espacio en la doctrina nacional. En efecto, a diferencia de lo que sucede en el derecho español, la tutela judicial efectiva del contribuyente no ha sido estudiada en profundidad por nuestros tributaristas ni ha incorporado a dicho análisis una perspectiva constitucional. Salvo algunas excepciones, dentro de las que destaca la profusa obra de Pedro Massone y el capítulo dedicado al debido proceso en el libro de Figueroa, los aportes más destacados sobre el tema se han centrado en analizar los derechos del contribuyente, sistematizar los distintos problemas que se generan al momento de interpretar y aplicar la obligación tributaria y en describir los cambios que ella ha ido experimentando a lo largo del tiempo, tanto desde una perspectiva orgánica como funcional. Tal como veremos, quizás esa sea la característica más saliente de la ley tributaria chilena: su constante mutación en el tiempo. Se trata de un campo en que el legislador interviene frecuentemente introduciendo cambios sobre una estructura antigua y remendada, difícil de desentrañar por su falta de armonía y la ausencia de un orden claro que guíe dichos cambios.
Cabe entonces aclarar que esta tesis no busca definir el tributo ni explicar la forma en que dicho instituto ha evolucionado en el mundo ni en nuestro país. Tampoco busca desarrollar en profundidad los principios materiales a los que alude nuestro texto constitucional vigente. Sobre el particular es posible encontrar completas y muy logradas obras nacionales.
El presente estudio se centra en una garantía del tributo que podría tener una naturaleza adjetiva o accesoria al mismo. Se analiza la forma, más o menos ajustada a los derechos que emanan de la tutela judicial efectiva, en que éste se determina y aplica. En la práctica, no se refiere a la justicia o la proporcionalidad del tributo como tal, sino a la justa aplicación de los mismos y el derecho que le cabe al contribuyente para reclamar en caso de que dicha determinación no represente fielmente el monto de la obligación adeudada. Vale decir, se estudiará la forma cómo ha evolucionado el derecho del contribuyente a accionar y a defenderse en el marco de un debido proceso y los desafíos pendientes sobre la materia. Y, a partir de dicho análisis, buscará proponer una solución hermenéutica que contribuya a potenciar los derechos recién mencionados.
Es así como, una vez revisada la forma en que ha ido evolucionando dicha protección, la tesis decanta en identificar el problema que, a juicio de la autora, resulta el de mayor relevancia para ejemplificar la magnitud de sus avances y los desafíos pendientes sobre la materia.
Éste dice relación con el nexo que une el procedimiento de fiscalización de tributos en sede administrativa con una eventual reclamación en sede judicial. Como se verá en el segundo capítulo, el procedimiento previsto para cada una de las vías tiene, atendidas sus características, una fisonomía cuya racionalidad y justicia se ajusta a sus respectivas finalidades. Esta diferenciación es especialmente relevante al momento de analizar la actividad probatoria en sede administrativa y aquélla que se desarrolla en el marco de un proceso.
INTRODUCCIÓN
1. Delimitación del campo que cubre la investigación, hipótesis, objetivos y metodología
2. Estado de derecho y su relación con la tutela de los derechos fundamentales
3. La igual protección de la ley en el ejercicio de los derechos, tutela judicial y debido proceso
3.1. Tutela judicial y debido proceso en el marco del ordenamiento constitucional chileno
3.2. Tutela judicial efectiva y debido proceso para efectos del presente análisis
3.3. Tutela judicial efectiva y debido proceso en el ámbito tributario
4. La protección de la tutela judicial en el SIDH
5. El principio pro actione y su ámbito de aplicación
I. LA TUTELA JUDICIAL EFECTIVA Y LA EVOLUCIÓN DE LOS DERECHOS PROCESALES DEL CONTRIBUYENTE EN CHILE
1. Introducción
2. La antigua justicia tributaria y su proceso de transformación
3. Críticas a la estructura orgánica de la justicia tributaria
3.1. Posición de la Corte Suprema respecto a la delegación de funciones “jurisdiccionales” en materia tributaria
3.2. Las declaraciones de inaplicabilidad del art. 116 del CT
3.3. La declaración de inconstitucionalidad del art. 116 del Código Tributario
3.4. El rechazo a la inaplicabilidad del art. 115 del CT
3.5. Génesis y evolución del proyecto de reforma
4. La Ley Nº 20.322 y el problema de la configuración del principio de la independencia de los tribunales tributarios
5. Modificación en lo que respecta a la forma de valoración de la prueba
6. La Ley Nº 20.420 y su relevancia en la protección de los derechos del contribuyente
7. Otras reformas introducidas al sistema tributario
7.1. La compleja reforma introducida por las Leyes Nºs. 20.780 y 20.899
7.2. Nuevas formas de prevención y solución de controversias tributarias
8. La modernización tributaria del año 2020
8.1. Sobre la técnica empleada por el legislador
8.2. Una nueva relación jurídico-tributaria
8.3. La modernización introducida por la Ley Nº 21.210
9. Conclusiones parciales
II. LA TUTELA EFECTIVA DEL CONTRIBUYENTE EN EL PROCEDIMIENTO DE FISCALIZACIÓN Y DE RECLAMACIÓN TRIBUTARIA
1. Aspectos generales
2. El procedimiento de fiscalización tributaria
2.1. Principios informativos del procedimiento de fiscalización tributaria
2.1.1. Aspectos generales
2.1.2. Principios específicos del procedimiento de fiscalización tributaria
2.1.3. Objetivos y configuración normativa
a) Bilateralidad del procedimiento de auditoría
b) Carácter oficioso del procedimiento de fiscalización
c) Carácter permanente y desformalizado
d) Colaboración del contribuyente como principio informativo específico
e) Principio de la servicialidad y su correlato en el principio de facilitación
2.2. Actividad probatoria en sede administrativa
a) La declaración de impuestos y su dimensión probatoria
b) Normas probatorias en sede administrativa tributaria
c) Objeto de la prueba
d) El derecho del contribuyente a la confidencialidad de su información contable
e) Valor probatorio del expediente electrónico y de las actas de fiscalización
f) Rol preponderante de la contabilidad del contribuyente
g) Presunciones como medio de prueba en materia tributaria
h) Valor de los reglamentos y circulares del SII
3. El procedimiento de reclamación ante los TTA
3.1. El control de los actos de la administración tributaria
3.2. Naturaleza jurídica de la reclamación
3.2.1. La reclamación tributaria como un recurso de nulidad
3.2.2. El reclamo tributario constituye una solicitud de tutela jurisdiccional
3.2.3. Finalidad del proceso de reclamación tributaria
3.3. Congruencia y desviación procesal
3.4. La resolución reclamada como presupuesto procesal de la acción
3.5. Colaboración con la autoridad administrativa y colaboración procesal
3.6. Mala fe del contribuyente y teoría de los actos propios
3.7. La prueba en sede judicial
4. Conclusiones parciales
III. EL PRINCIPIO PRO ACTIONE COMO PARÁMETRO DE INTERPRETACIÓN DE LOS DERECHOS PROCESALES
DEL CONTRIBUYENTE
1. La interpretación de los derechos fundamentales
2. El principio pro actione como criterio hermenéutico
3. El principio pro actione y su vertiente en el ámbito probatorio
4. El principio pro actione en la jurisprudencia nacional
5. El principio pro actione en la jurisprudencia con alcances tributarios
5.1. Derecho a ser juzgado por un juez independiente e imparcial
5.2. Derecho al recurso
5.3. Establecimiento de requisitos procesales por vía infralegal
5.4. Derecho a ser juzgado dentro de un plazo razonable
5.5. Tutela judicial efectiva y derecho a un emplazamiento debido
5.6. Interpretaciones restrictivas o formalistas y pro actione
5.7. Acceso a la justicia e intereses moratorios
5.8. Opiniones disidentes en la judicatura
6. El rol del juez en la protección de los derechos fundamentales
7. Motivación del acto administrativo y pro actione
7.1. Delimitación del concepto
7.2. Consagración constitucional y en tratados internacionales
7.3. Consagración legal
7.4. Reconocimiento jurisprudencial
8. Conclusiones parciales
IV. CONCLUSIONES FINALES
V. REFERENCIAS
1. Bibliografía citada
2. Bibliografía general
3. Jurisprudencia nacional
3.1. Sentencias del Tribunal Constitucional de Chile
3.2. Sentencias de la Corte Suprema de Chile
3.3. Sentencias de la I. Corte de Apelaciones
3.4. Sentencias de tribunales tributarios y aduaneros
4. Jurisprudencia extranjera
4.1. Fallos de la Corte Interamericana de Derechos Humanos
4.2. Sentencias del Tribunal Constitucional de España
14 disponibles
Autor: Florencia Larraín Villanueva
Editorial: Thomson Reuters
Numero de Paginas: 365
Año de publicación: 2023
Quick Comparison
| Settings | La Tutela Jurídica Efectiva Del Contribuyente remove | El Vuelco Constituyente remove | (IN) Admisibilidad, Iniciativa Exclusiva y Presupuesto Público remove | Familias, infancia y Constitución remove | La Sentencia de Inconstitucionalidad remove | La Protección de los Datos Personales en Chile remove |
|---|---|---|---|---|---|---|
| Name | La Tutela Jurídica Efectiva Del Contribuyente remove | El Vuelco Constituyente remove | (IN) Admisibilidad, Iniciativa Exclusiva y Presupuesto Público remove | Familias, infancia y Constitución remove | La Sentencia de Inconstitucionalidad remove | La Protección de los Datos Personales en Chile remove |
| Image | |  |  |  |  | 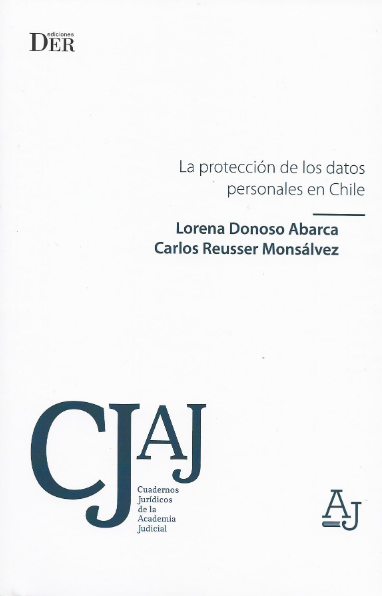 |
| SKU | 43155947 | 9789564002972 | 9789566072775 | 9789564002477 | 978-956-405-122-2 | |
| Rating | ||||||
| Price | $39.990 | $35.141 | $18.600 | $58.655 | $27.900 | $25.000 |
| Stock | 14 disponibles | 14 disponibles | 7 disponibles | 12 disponibles | 12 disponibles | Sin existencias |
| Availability | 14 disponibles | 14 disponibles | 7 disponibles | 12 disponibles | 12 disponibles | Sin existencias |
| Add to cart | ||||||
| Description | Autor: Florencia Larraín Villanueva Editorial: Thomson Reuters Numero de Paginas: 365 Año de publicación: 2023 | Autor: Mario Fernández Baeza Editorial: Thomson Reuters Año de Publicación: 2022 Paginas :180 | Autor: Francisco Picón Gutiérrez Editorial : Hammurabi Año de Publicación : 2022 Paginas :115 | Autores: Ester Valenzuela Rivera, Juan Pablo González Jansana, Miguel Cillero Bruñol Editorial : Thomson Reuters Año de Publicación : 2022 Paginas :832 | Autor: Gonzalo Guerrero Valle Editorial: Hammurabi Año de Publicación: 2022 Paginas :218 | Autores: Lorena Donoso Abarca - Carlos Reusser Monsálvez Editorial: DER Ediciones Numero de Paginas: 1224 Año de publicación: 2022 |
| Content |
DESPACHO A PARTIR DEL 30 DE MAYO
INTRODUCCIÓN El presente trabajo titulado “La tutela judicial efectiva del contribuyente en el juicio de reclamación de tributos: avances y desafíos pendientes” corresponde a una investigación iniciada el año 2014, cuyos contenidos y planteamientos se resumen a continuación: 1. Delimitación del campo que cubre la investigación, hipótesis, objetivos y metodología Situar los contornos que pretende cubrir la tesis fue quizás la principal dificultad enfrentada a lo largo del tiempo transcurrido desde su inicio y, probablemente, la justificación más relevante para la duración de la misma. Tampoco fue fácil trabajar con conceptos e institutos del derecho constitucional y del derecho internacional de los derechos humanos y aplicarlos a problemas procesales de índole administrativa y jurisdiccional. A ello se suma la dificultad de encontrar un espacio a la tutela judicial efectiva, concepto que no se reconoce en forma explícita en nuestro ordenamiento constitucional e incorporarlo al marco conceptual de nuestro análisis. Sin perjuicio de ello, los nexos entre las distintas áreas del derecho y su vínculo con el tributo resultaron no sólo útiles, sino indispensables al momento de analizar tanto la lógica como la trayectoria observada en relación con la forma de concebir la protección jurisdiccional del contribuyente. La contribución que pretende hacer es modesta y restringida. No busca profundizar en cada uno de los contenidos de la protección judicial ni en sus principios informativos. Dicha tarea, pese a la relevancia que posee, resultaría imposible de abarcar en un trabajo como el que se propone a continuación. Su aporte se encuentra acotado a efectuar un análisis evolutivo sobre la protección de los derechos procesales del contribuyente en el marco del procedimiento contemplado en nuestro Código Tributario para la reclamación de tributos y, a partir del mismo, identificar los desafíos y tareas pendientes para profundizar la protección de los derechos procesales del contribuyente. Sin perjuicio de lo acotado de su esfera, dicha contribución responde a la necesidad de llenar un espacio en la doctrina nacional. En efecto, a diferencia de lo que sucede en el derecho español, la tutela judicial efectiva del contribuyente no ha sido estudiada en profundidad por nuestros tributaristas ni ha incorporado a dicho análisis una perspectiva constitucional. Salvo algunas excepciones, dentro de las que destaca la profusa obra de Pedro Massone y el capítulo dedicado al debido proceso en el libro de Figueroa, los aportes más destacados sobre el tema se han centrado en analizar los derechos del contribuyente, sistematizar los distintos problemas que se generan al momento de interpretar y aplicar la obligación tributaria y en describir los cambios que ella ha ido experimentando a lo largo del tiempo, tanto desde una perspectiva orgánica como funcional. Tal como veremos, quizás esa sea la característica más saliente de la ley tributaria chilena: su constante mutación en el tiempo. Se trata de un campo en que el legislador interviene frecuentemente introduciendo cambios sobre una estructura antigua y remendada, difícil de desentrañar por su falta de armonía y la ausencia de un orden claro que guíe dichos cambios. Cabe entonces aclarar que esta tesis no busca definir el tributo ni explicar la forma en que dicho instituto ha evolucionado en el mundo ni en nuestro país. Tampoco busca desarrollar en profundidad los principios materiales a los que alude nuestro texto constitucional vigente. Sobre el particular es posible encontrar completas y muy logradas obras nacionales. El presente estudio se centra en una garantía del tributo que podría tener una naturaleza adjetiva o accesoria al mismo. Se analiza la forma, más o menos ajustada a los derechos que emanan de la tutela judicial efectiva, en que éste se determina y aplica. En la práctica, no se refiere a la justicia o la proporcionalidad del tributo como tal, sino a la justa aplicación de los mismos y el derecho que le cabe al contribuyente para reclamar en caso de que dicha determinación no represente fielmente el monto de la obligación adeudada. Vale decir, se estudiará la forma cómo ha evolucionado el derecho del contribuyente a accionar y a defenderse en el marco de un debido proceso y los desafíos pendientes sobre la materia. Y, a partir de dicho análisis, buscará proponer una solución hermenéutica que contribuya a potenciar los derechos recién mencionados. Es así como, una vez revisada la forma en que ha ido evolucionando dicha protección, la tesis decanta en identificar el problema que, a juicio de la autora, resulta el de mayor relevancia para ejemplificar la magnitud de sus avances y los desafíos pendientes sobre la materia. Éste dice relación con el nexo que une el procedimiento de fiscalización de tributos en sede administrativa con una eventual reclamación en sede judicial. Como se verá en el segundo capítulo, el procedimiento previsto para cada una de las vías tiene, atendidas sus características, una fisonomía cuya racionalidad y justicia se ajusta a sus respectivas finalidades. Esta diferenciación es especialmente relevante al momento de analizar la actividad probatoria en sede administrativa y aquélla que se desarrolla en el marco de un proceso. INTRODUCCIÓN 1. Delimitación del campo que cubre la investigación, hipótesis, objetivos y metodología 2. Estado de derecho y su relación con la tutela de los derechos fundamentales 3. La igual protección de la ley en el ejercicio de los derechos, tutela judicial y debido proceso 3.1. Tutela judicial y debido proceso en el marco del ordenamiento constitucional chileno 3.2. Tutela judicial efectiva y debido proceso para efectos del presente análisis 3.3. Tutela judicial efectiva y debido proceso en el ámbito tributario 4. La protección de la tutela judicial en el SIDH 5. El principio pro actione y su ámbito de aplicación I. LA TUTELA JUDICIAL EFECTIVA Y LA EVOLUCIÓN DE LOS DERECHOS PROCESALES DEL CONTRIBUYENTE EN CHILE 1. Introducción 2. La antigua justicia tributaria y su proceso de transformación 3. Críticas a la estructura orgánica de la justicia tributaria 3.1. Posición de la Corte Suprema respecto a la delegación de funciones “jurisdiccionales” en materia tributaria 3.2. Las declaraciones de inaplicabilidad del art. 116 del CT 3.3. La declaración de inconstitucionalidad del art. 116 del Código Tributario 3.4. El rechazo a la inaplicabilidad del art. 115 del CT 3.5. Génesis y evolución del proyecto de reforma 4. La Ley Nº 20.322 y el problema de la configuración del principio de la independencia de los tribunales tributarios 5. Modificación en lo que respecta a la forma de valoración de la prueba 6. La Ley Nº 20.420 y su relevancia en la protección de los derechos del contribuyente 7. Otras reformas introducidas al sistema tributario 7.1. La compleja reforma introducida por las Leyes Nºs. 20.780 y 20.899 7.2. Nuevas formas de prevención y solución de controversias tributarias 8. La modernización tributaria del año 2020 8.1. Sobre la técnica empleada por el legislador 8.2. Una nueva relación jurídico-tributaria 8.3. La modernización introducida por la Ley Nº 21.210 9. Conclusiones parciales II. LA TUTELA EFECTIVA DEL CONTRIBUYENTE EN EL PROCEDIMIENTO DE FISCALIZACIÓN Y DE RECLAMACIÓN TRIBUTARIA 1. Aspectos generales 2. El procedimiento de fiscalización tributaria 2.1. Principios informativos del procedimiento de fiscalización tributaria 2.1.1. Aspectos generales 2.1.2. Principios específicos del procedimiento de fiscalización tributaria 2.1.3. Objetivos y configuración normativa a) Bilateralidad del procedimiento de auditoría b) Carácter oficioso del procedimiento de fiscalización c) Carácter permanente y desformalizado d) Colaboración del contribuyente como principio informativo específico e) Principio de la servicialidad y su correlato en el principio de facilitación 2.2. Actividad probatoria en sede administrativa a) La declaración de impuestos y su dimensión probatoria b) Normas probatorias en sede administrativa tributaria c) Objeto de la prueba d) El derecho del contribuyente a la confidencialidad de su información contable e) Valor probatorio del expediente electrónico y de las actas de fiscalización f) Rol preponderante de la contabilidad del contribuyente g) Presunciones como medio de prueba en materia tributaria h) Valor de los reglamentos y circulares del SII 3. El procedimiento de reclamación ante los TTA 3.1. El control de los actos de la administración tributaria 3.2. Naturaleza jurídica de la reclamación 3.2.1. La reclamación tributaria como un recurso de nulidad 3.2.2. El reclamo tributario constituye una solicitud de tutela jurisdiccional 3.2.3. Finalidad del proceso de reclamación tributaria 3.3. Congruencia y desviación procesal 3.4. La resolución reclamada como presupuesto procesal de la acción 3.5. Colaboración con la autoridad administrativa y colaboración procesal 3.6. Mala fe del contribuyente y teoría de los actos propios 3.7. La prueba en sede judicial 4. Conclusiones parciales III. EL PRINCIPIO PRO ACTIONE COMO PARÁMETRO DE INTERPRETACIÓN DE LOS DERECHOS PROCESALES DEL CONTRIBUYENTE 1. La interpretación de los derechos fundamentales 2. El principio pro actione como criterio hermenéutico 3. El principio pro actione y su vertiente en el ámbito probatorio 4. El principio pro actione en la jurisprudencia nacional 5. El principio pro actione en la jurisprudencia con alcances tributarios 5.1. Derecho a ser juzgado por un juez independiente e imparcial 5.2. Derecho al recurso 5.3. Establecimiento de requisitos procesales por vía infralegal 5.4. Derecho a ser juzgado dentro de un plazo razonable 5.5. Tutela judicial efectiva y derecho a un emplazamiento debido 5.6. Interpretaciones restrictivas o formalistas y pro actione 5.7. Acceso a la justicia e intereses moratorios 5.8. Opiniones disidentes en la judicatura 6. El rol del juez en la protección de los derechos fundamentales 7. Motivación del acto administrativo y pro actione 7.1. Delimitación del concepto 7.2. Consagración constitucional y en tratados internacionales 7.3. Consagración legal 7.4. Reconocimiento jurisprudencial 8. Conclusiones parciales IV. CONCLUSIONES FINALES V. REFERENCIAS 1. Bibliografía citada 2. Bibliografía general 3. Jurisprudencia nacional 3.1. Sentencias del Tribunal Constitucional de Chile 3.2. Sentencias de la Corte Suprema de Chile 3.3. Sentencias de la I. Corte de Apelaciones 3.4. Sentencias de tribunales tributarios y aduaneros 4. Jurisprudencia extranjera 4.1. Fallos de la Corte Interamericana de Derechos Humanos 4.2. Sentencias del Tribunal Constitucional de España | Este libro describe y analiza el vuelco constituyente acaecido en Chile con el plebiscito de salida del 4 de septiembre de 2022. Su propósito es contribuir, con una mirada académica, al entendimiento público de tal suceso, para impedir que se repita un fracaso y permitir que Chile tenga la Constitución que se merece. La tesis básica del libro sostiene que el vuelco constituyente se produjo por dos factores causales. Un factor conceptual −qué debe ser una Constitución– y un factor institucional: cuál debe ser el vínculo entre el poder constituyente y el factor constituido. La Propuesta no respondió satisfactoriamente a ninguna de ambas exigencias. El libro está dividido en dos partes: una descriptiva y otra analítica. La primera parte se compone de dos capítulos, en los que se describe la tendencia constituyente chi lena desde 1980 y el proceso constituyente 2019-2022. La segunda parte, también se compone de dos capítulos. El primero analiza la falta de consenso social y de calidad jurídica de la Propuesta y el segundo capítulo se destina a la distorsión de las relaciones de la Convención con el Gobierno y el Parlamento, que dañaron su respectivo desempeño y precipitaron el rechazo plebiscitario. PRESENTACIÓN El propósito de este libro La estructura del libro 2.1. La descripción: proceso y vuelco constituyente 2.2. La explicación: ¿por qué ocurrió un vuelco constituyente? Los dos factores causales del vuelco constituyente Epílogo y la salida PRIMERA PARTE LA DESCRIPCIÓN DEL VUELCO CONSTITUYENTE CAPÍTULO PRIMERO EL FANTASMA CONSTITUYENTE La rémora: La Constitución de 1980 2. La mitigación: las reformas constitucionales de la transición 3. El ejercicio: el proceso constituyente de la Presidenta Bachelet CAPÍTULO SEGUNDO EL PROCESO CONSTITUYENTE 2019-2022 Entre el estallido de octubre y el acuerdo de noviembre La Ley Nº 21.200. La institucionalización constituyente Los complementos de la Ley Nº 21.200. Paridad, independientes y pueblos originarios La Convención Constitucional 4.1. La elección de convencionales constituyentes La instalación de la Convención El funcionamiento de la Convención El fin de la Convención SEGUNDA PARTE EL ANÁLISIS DEL VUELCO CONSTITUYENTE CAPÍTULO TERCERO EL FACTOR CAUSAL CONCEPTUAL. ACUERDO SOBERANO Y NORMA JURÍDICA 1. El acuerdo soberano: legitimidad formal y material La norma jurídica: calidad formal y material 2.1. La discutible calidad jurídica formal de la propuesta. El abuso de los conceptos jurídicos indeterminados 2.2. La discutible calidad jurídica material del texto. El sistema político a) El falso fantasma presidencial b) El espejismo de los modelos ideales c) El engendro: presidencialismo atenuado y bicameralismo asimétrico CAPÍTULO CUARTO EL FACTOR CAUSAL INSTITUCIONAL. LA MEZCLA ENTRE EL PODER CONSTITUYENTE Y EL PODER CONSTITUIDO Un necesario vistazo histórico-conceptual: Poder constituyente y Poder constituido 2. La mezcla original constituyente-constituido en el caso chileno 3. La simultaneidad entre el proceso constituyente y el proceso político del poder constituido | Indice Efectos sobre el balance de competencias presupuestarias y el proceso legislativo Existen distintos elementos que determinan el balance de competencias presupuestarias entre el Poder Legislativo y Ejecutivo. Uno de dichos elementos es la iniciativa exclusiva, es decir, la exigencia de que las discusiones legislativas sobre materias con incidencia presupuestaria tengan origen en el Ejecutivo. En el caso de Chile, si bien existe teóricamente un predominio de la iniciativa exclusiva en comparación a otros países, la práctica legislativa reciente da cuenta de una mayor influencia de los parlamentarios en materias presupuestarias, producto del uso de la declaración de inadmisibilidad. En consecuencia, en la presente investigación se analiza la (in)admisibilidad como una herramienta de control constitucional y presupuestario, buscando demostrar que, en los hechos, puede alterar el balance de competencias presupuestarias y provocar efectos no previstos sobre el proceso legislativo. | Esta obra colectiva es una publicación conjunta del Centro Iberoamericano de Derechos del Niño (CIDENI), Familias Ahora y el Instituto O'Neill de la Universidad de Georgetown que tiene por objeto plantear distintas reflexiones académicas en torno al proceso constituyente chileno y los derechos de niños, niñas y adolescentes en virtud de la Convención sobre los Derechos del Niño. Una constitución, en su calidad de norma suprema del ordenamiento jurídico, organiza al poder, reconoce derechos y regula las bases principales de la vida en sociedad, entre otros fines. Todos estos aspectos resultan fundamentales para el debido resguardo de los derechos de niños, niñas y adolescentes, por lo que la presente publicación constituye un aporte multidisciplinario en torno a instituciones y figuras jurídicas de la mayor relevancia en materia de niñez y adolescencia, como es la regulación sobre la familia, la importancia del resguardo de sus derechos, cuáles son las obligaciones del Estado en este campo o la incorporación en la nueva Constitución de los principios de la Convención sobre los Derechos del Niño, como el interés superior, el derecho a ser oídos y oídas, la igualdad y no discriminación, y el derecho a la vida, supervivencia y desarrollo | LA SENTENCIA DE INCONSTITUCIONALIDAD Análisis de su configuración a partir de la jurisprudencia del Tribunal Constitucional La obra presenta un análisis general y completo de la sentencia de inconstitucionalidad del TC, examinando sus decisiones con el objeto de determinar el nivel de predictibilidad y fijeza que dicho tribunal entrega a sus decisiones en el tiempo. Lo anterior permite estudiar el comportamiento que ha tenido el Tribunal Constitucional en el tiempo, si aquel ha variado y cuáles son las razones que ha enarbolado para hacerlo. Aquello permite conocer el funcionamiento de esa magistratura y cómo aquel ha contribuido para profundizar el correcto desarrollo del sistema institucional, en aras a fortalecer el estado de derecho y la democracia. De esa forma, la obra analiza el valor de la sentencia de inconstitucionalidad del Tribunal Constitucional como precedente. En tal sentido se determina a quienes obliga, así como también cuál es la parte de aquella que tiene fuerza de precedente. Además, se estudia cómo la magistratura constitucional ha ido recurriendo a sus pronunciamientos anteriores citándolos como precedente. Por último, se finaliza la investigación indicando el valor que posee la sentencia de inconstitucionalidad del Tribunal Constitucional dentro de las fuentes del Derecho, especificando sus efectos y su valor de cosa juzgada, para luego examinar los efectos de la sentencia en las personas, en el tiempo y en el espacio. INDICE CAPÍTULO I EL CONFLICTO CONSTITUCIONAL I. El Tribunal Constitucional II. El juicio de constitucionalidad y su vinculación con la interpretación constitucional CAPÍTULO II LA NATURALEZA DE LA SENTENCIA DE INCONSTITUCIONALIDAD I. Posiciones doctrinarias respecto de la naturaleza de la sentencia de inconstitucionalidad a. La naturaleza anulatoria de la sentencia de inconstitucionalidad del Tribunal Constitucional b. La naturaleza de nulidad de la sentencia de inconstitucionalidad del Tribunal Constitucional c. La naturaleza derogatoria de la sentencia de inconstitucionalidad del Tribunal Constitucional II. La concepción de la Constitución Política acerca de la naturaleza de la sentencia de inconstitucionalidad a. El artículo 93 No 7 b. El artículo 93 No 16 c. El artículo 94 d. ¿Efectos constitutivos o declarativos de inconstitucionalidad? e. La presunción de constitucionalidad de los actos de los órganos del Estado III. La concepción del Tribunal Constitucional acerca de la naturaleza de su sentencia de inconstitucionalidad a. Artículo 93 N° 7 i. No puede haber declaración de inconstitucionalidad sin previa declaración de inaplicabilidad por parte del Tribunal Constitucional ii. La inaplicabilidad no provoca necesariamente la inconstitucionalidad iii. La declaración de inaplicabilidad no obliga al Tribunal Constitucional a ejercitar la acción de inconstitucionalidad iv. La declaración de inconstitucionalidad solo puede referirse al ámbito previamente declarado inaplicable por el propio Tribunal Constitucional v. Presupuestos procesales de la acción de inconstitucionalidad vi. Particularidades de la declaración de inconstitucionalidad vii. La declaración de inconstitucionalidad es el último recurso para asegurar la supremacía constitucional viii. La declaración de inconstitucionalidad de un precepto legal se funda en los principios de supremacía constitucional, concentración de justicia constitucional, igualdad ante la ley y certeza jurídica ix. La declaración de inconstitucionalidad refleja el respeto hacia el legislador y es garantía del Estado de Derecho x. El Tribunal Constitucional debe buscar interpretaciones que armonicen el sentido del precepto impugnado con la Carta Fundamental xi. Solo cabe declarar la inconstitucionalidad de preceptos legales manifiestamente incompatibles con la Constitución xii. La declaración de inconstitucionalidad conlleva un grado de inseguridad jurídica xiii. Si la declaración de inconstitucionalidad genera efectos más nocivos de los provocados por la propia inconstitucionalidad, será preferible abstenerse de declarar la inconstitucionalidad xiv. Objetivo de la sentencia de inconstitucionalidad xv. Sentido de la declaración de inconstitucionalidad xvi. Efectos de la declaración de inconstitucionalidad xvii. Efectos de la declaración de inconstitucionalidad en los procesos de inaplicabilidad que conoce el Tribunal Constitucional xviii. La declaración de inconstitucionalidad exige que el juez constitucional pondere los efectos de la expulsión del precepto legal del ordenamiento jurídico xix. La declaración de inconstitucionalidad es independiente al examen de inaplicabilidad realizado por el juez constitucional xx. El precepto legal es una unidad de lenguaje que se basta a sí misma b. Artículo 93 Nº 16 i. La declaración de inconstitucionalidad de decretos supremos es una nulidad ii. El vicio de nulidad debe estar incorporado al momento de la dicta-ción de acto impugnado iii. La declaración de inconstitucionalidad de un decreto supremo lo deja sin efecto de pleno derecho iv. La declaración de inconstitucionalidad de un decreto supremo no es un juicio de constitucionalidad de una ley v. El control de constitucionalidad realizado sobre los decretos supre-mos por parte del TC es amplio vi. El examen de constitucionalidad de un decreto supremo realizado por el TC se extiende sobre aspectos formales como sustantivos vii. La sentencia sobre la constitucionalidad de un decreto supremo dictada por el TC tiene efectos erga omnes viii. El examen de constitucionalidad de un decreto supremo no puede extenderse a vicios de legalidad del mismo c. Artículo 94 i. La declaración de inconstitucionalidad posee efectos erga omnes ii. La declaración de inconstitucionalidad no posee efectos retroactivos iii. Las sentencias de inaplicabilidad e inconstitucionalidad tienen y producen efectos diversos iv. La declaración de inconstitucionalidad es una cuestión de distinta naturaleza que la derogación v. Término de vigencia de la ley como consecuencia de una declaración de inconstitucionalidad IV. Conclusiones particulares CAPÍTULO III EL VALOR DE LA SENTENCIA DE INCONSTITUCIONALIDAD DEL TRIBUNAL CONSTITUCIONAL I. El valor jurídico de la sentencia de inconstitucionalidad como precedente a. Requisitos para considerar que se está en presencia de un precedente b. Sujetos obligados por la sentencia de inconstitucionalidad del Tribunal Constitucional c. Partes de la sentencia de inconstitucionalidad del Tribunal Constitucional que constituyen precedente d. Posibilidad del Tribunal Constitucional de dejar sin efecto o modificar su propio precedente e. Principios del ordenamiento jurídico que se ven favorecidos por la aplicación del precedente por parte del Tribunal Constitucional i. La aplicación del precedente y el principio de igualdad ii. El precedente y la aplicación del principio de la buena fe iii. El precedente y la seguridad jurídica iv. El precedente del Tribunal Constitucional y el principio de con-fianza legítima de los particulares II. La aplicación por parte del Tribunal Constitucional de sus decisiones anteriores como precedentes constitucionales a. Precedentes en torno a la declaración de inconstitucionalidad del artículo 93 Nº 7 i. Sentencia Rol Nº 681 (2007), recaída sobre el artículo 116 del Código Tributario ii. Sentencia Rol Nº 590 (2007), recaída sobre el inciso 3º del artículo 416 del Código Procesal Penal iii. Sentencia Rol Nº 1.173 (2009), recaída sobre el inciso 3º del artículo 474 del Código del Trabajo iv. Sentencia Rol Nº 1.345 (2009), recaída sobre el inciso 1º del artículo 171 del Código Sanitario v. Sentencia Rol Nº 1.254 (2009), recaída sobre el artículo 595 del Código Orgánico de Tribunales vi. Sentencia Rol Nº 1.710 (2010), recaída sobre el artículo 38 ter de la Ley Nº 18.933 vii. Sentencia Rol Nº 2.081 (2013), recaída sobre el artículo 206 del Código Civil viii. Sentencia Rol Nº 6.597 (2019), respecto del inciso segundo del artículo 126 del Código Sanitario ix. Sentencia Rol Nº 4.966 (2020), respecto del inciso segundo del artículo 1° de la Ley N° 18.216 x. Sentencia Rol Nº 12.305 (2022), respecto del numeral 3° del artículo 299 del Código de Justicia Militar xi. Sentencia Rol Nº 12.345 (2022), respecto del artículo 2° del Decreto Ley N° 3.643, de 1981, y del artículo 4° del Decreto Ley N° 2.067, de 1977 xii. Sentencia Rol Nº 12.415 (2022), en relación de los artículos 13 y 14 de la Ley N° 16.441, que crea el Departamento de Isla de Pascua b. Precedentes en torno a la declaración de inconstitucionalidad del artículo 93 Nº 16 i. Sentencia Rol Nº 124 (1991), recaída sobre el decreto supremo Nº 143, de 31 de enero de 1991, del Ministerio de Justicia ii. Sentencia Rol Nº 146 (1992), recaída sobre el decreto supremo Nº 357, 19 de febrero de 1992, del Ministerio de Obras Públicas iii. Sentencia Rol Nº 245 (1996), recaída sobre el decreto supremo Nº 1, de 6 de agosto de 1996, del Ministerio de Bienes Nacionales iv. Sentencia Rol Nº 254 (1997), recaída sobre el decreto supremo Nº 1.679, de 31 de diciembre de 1996, del Ministerio de Hacienda v. Sentencia Rol Nº 282 (1999), recaída sobre el decreto supremo Nº 1.412, de 21 de agosto de 1998, del Ministerio de Relaciones Exteriores vi. Sentencia Rol Nº 325 (2002), recaída sobre el decreto supremo Nº 20, de 22 de enero de 2001, del Ministerio Secretaría General de la Presidencia vii. Sentencia Rol Nº 370 (2003), recaída sobre el decreto supremo Nº 1, de 8 de enero de 2003, del Ministerio de Vivienda y Urbanis-mo viii. Sentencia Rol Nº 373 (2003), recaída sobre el decreto supremo Nº 66, de 27 de febrero de 2003, del Ministerio de Vivienda y Urbanismo ix. Sentencia Rol Nº 388 (2003), recaída sobre los numerales 2º y 18º del artículo único del decreto supremo Nº 56, de 29 de abril de 2003, del Ministerio de Transportes y Telecomunicaciones x. Sentencia Rol Nº 465 (2006), recaída sobre los literales e), f ), g), i), k) y r) del artículo único del decreto supremo Nº 181, de 16 de diciembre de 2005, del Ministerio de Educación xi. Sentencia Rol Nº 591 (2007), recaída sobre la Resolución Exenta Nº 582, de 1º de septiembre de 2006, del Ministerio de Salud xii. Sentencia Rol Nº 740 (2008), recaída sobre el decreto supremo Nº 48, de 3 de febrero de 2007, del Ministerio de Salud xiii. Sentencia Rol Nº 1.035 (2008), recaída sobre los Decretos Supremos que “revisten la forma de unos oficios” y del decreto supremo Nº 1.797, todos de 3 de enero de 2008, del Ministerio de Hacienda .162 xiv. Sentencia Rol Nº 1.153 (2008), recaída sobre los decretos supremos Nº 45 y 46, ambos del Ministerio de Hacienda, de 16 de mayo de 2008 y de 20 de mayo de 2008, respectivamente, y del decreto supremo Nº 583, de 21 de abril de 2008, del Ministerio de Hacienda xv. Sentencia Rol Nº 1.849 (2011), recaída sobre el decreto supremo Nº 264, de 6 de octubre de 2010, del Ministerio de Transportes y Telecomunicaciones xvi. Sentencia Rol Nº 4.757 (2018), recaída sobre el decreto supremo Nº 776, de 9 de abril de 2018, del Ministerio del Interior y Seguridad Pública xvii. Sentencia Rol Nº 5.572 (2019), recaída sobre el decreto supremo Nº 67, de 23 de octubre de 2018, del Ministerio de Salud III. El posicionamiento de la sentencia de inconstitucionalidad dentro del sistema de fuentes del Derecho IV. Conclusiones particulares CAPÍTULO IV LOS EFECTOS DE LA SENTENCIA DE INCONSTITUCIONALIDAD DEL TRIBUNAL CONSTITUCIONAL I. Efectos de cosa juzgada de la sentencia de inconstitucionalidad del Tribunal Constitucional II. Efectos de la sentencia de inconstitucionalidad del Tribunal Constitucional en relación a los sujetos obligados a su acatamiento III. Efectos de la sentencia de inconstitucionalidad en el tiempo a. Efectos sobre situaciones jurídicas consolidadas b. Efectos sobre derechos adquiridos c. Efectos sobre potestades d. Efectos sobre actos jurídicos e. Efectos sobre procedimientos pendientes f. Efectos sobre sentencias ejecutoriadas con autoridad de cosa juzgada IV. Efectos de la sentencia de inconstitucionalidad en el espacio V. Conclusiones particulares Conclusiones Generales de la Investigación | DescripciónBajo el concepto protección de datos personales se engloba un conjunto de principios y normas relativas a la recolección, almacenamiento y difusión de la información referida a las personas naturales, que se ha venido desarrollando en los sistemas jurídicos de derecho continental europeo desde 1983 en adelante, y que no tiene otro fin que evitar la vulneración de todos los derechos fundamentales de las personas a través del tratamiento abusivo de sus propios datos. Nuestro país, que no es ajeno a esta realidad, ya en 1999, a través de la Ley Nº 19.628, persiguió este mismo objetivo, aunque hoy se encuentra en un necesario proceso de revisión, dado que su texto ha sido superado tanto por el desarrollo tecnológico como por los estándares internacionales aplicables en la materia. De la actual regulación y sus modificaciones, así como de las directrices futuras de este nuevo derecho fundamental, los autores dan detallada cuenta en el presente libro. |
| Weight | N/D | N/D | N/D | N/D | N/D | N/D |
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D |
| Additional information |
Valoraciones
No hay valoraciones aún.