
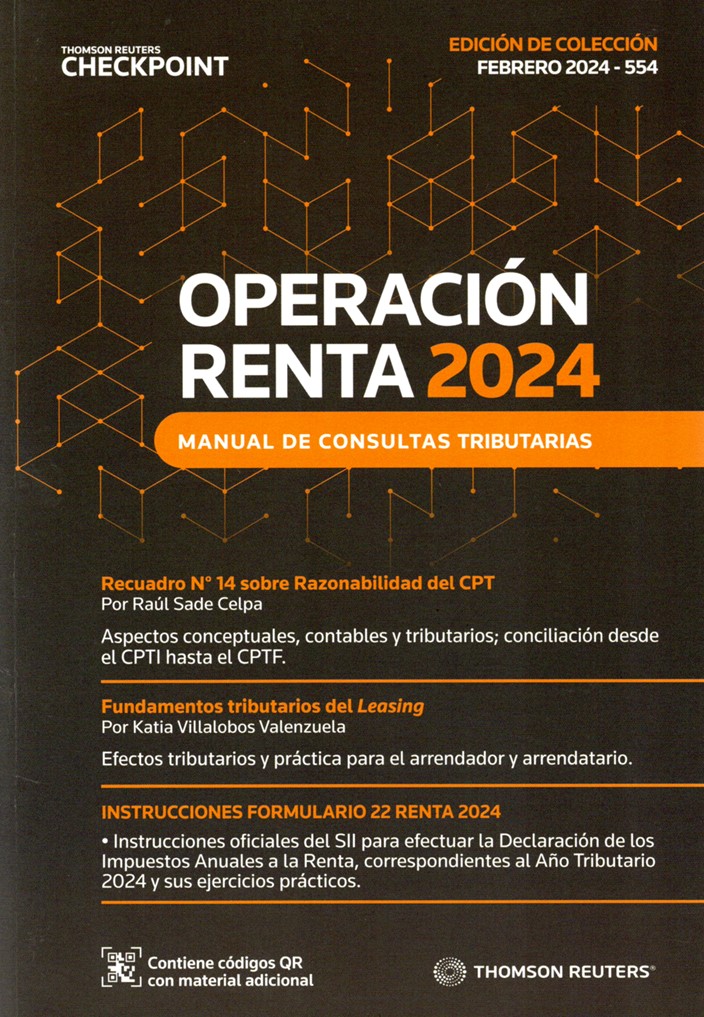
Operación Renta AT 2024 – Manual de Consultas Tributarias – Versión papel + digital
$44.100
El editor de contenidos presenta dos temas de contingencia: primero, “Recuadro N°14 sobre Razonabilidad del CPT” para las empresas del art. 14 letra A) o G) de la LIR, cuyo autor Raúl Sade C. aborda qué es y por qué es importante lograr su cuadratura en el F22 y, segundo, “Fundamentos tributarios del Leasing” de la autora Katia Villalobos V., que analiza especialmente- entre otros- los efectos en el impuesto a la renta del arrendatario, incluyendo un taller. Y, el tema de fondo: las “Instrucciones Formulario 22 Renta 2024” publicadas por el SII para esta Operación Renta, juntoa un set de ejercicios prácticos ligados a los regímenes vigentes.
TIPS:
· F22 con 119 líneas y 24 recuadros de cálculos
· ¡Nuevas líneas en el F22! Entre ellas: mayor valor en la enajenación de bienes raíces situados en Chile (línea 11); deducción de impuesto por tasas rebajadas en virtud de CDTI (línea 105), y crédito por la compra de viviendas nuevas adquiridas con créditos con garantía hipotecaria, según Ley N° 21.631 (línea 106).
· Ejercicios resueltos sobre regímenes RTRE, DDJJ y llenado del F22 AT 2024 disponibles en Checkpoint Tributario.
· Algunas de las líneas del F22, AT 2024 para empresas y sus propietarios
EMPRESAS
Línea 54: IDPC Pro Pyme General (14 D) N° 3 LIR
Línea 55: IDPC Imputación Parcial de Créditos (14 A) LIR)
Línea 57: IDPC Rentas Presuntas (14 B) N°1 LIR) y letras a), b), c), d)
Línea 58: IDPC Renta Efectiva sin C.C (14 B) N°1 LIR) y letras a), b), c) o d)
Línea 84: PPM y remanente del IEAM, según cód. 36 y letras a), b), c) o d)
PROPIETARIOSLínea 6: Renta asignada Propietarios Pro Pyme Transparente (14 D) N°8 LIR
Línea 100 PPM a disposición Propietarios Pro Pyme Transparente (14 D) N°8 LIR)
Y ¡mucho más…!
TEMA Nº 1. Recuadro Nº 14 sobre Razonabilidad del CPT
Por Raúl Sade Celpa
• Aspectos conceptuales, contables y tributarios; conciliación desde el CPTI hasta el CPTF.
TIPS
CAPÍTULO I – Capital Propio Tributario (CPT)
CAPÍTULO II – Razonabilidad del CPT
CAPÍTULO III – Recuadro Nº 14 formulario 22 sobre “Razonabilidad capital propio tributario (art. 14 letra A) o G) LIR)”
TEMA Nº 2. Fundamentos tributarios del Leasing
Por Katia Villalobos Valenzuela
• Efectos tributarios y práctica para el arrendador y arrendatario.
TIPS
CAPÍTULO I – Fundamentos tributarios del Leasing
CAPÍTULO II – Impuesto a la renta en operaciones de Leasing
CAPÍTULO III – Ejercicio de la opción de compra
CAPÍTULO IV – Tratamiento tributario del crédito especial del art. 33 bis de la LIR
CAPÍTULO V – Créditos especiales a imputar contra el IDPC
CAPÍTULO VI – Derogación del art. 37 bis de la LIR y sus efectos a partir del 1.01.2023
CAPÍTULO VII – Comentarios de jurisprudencia emitida por el SII
CAPÍTULO VIII – Taller
TEMA Nº 3. Instrucciones Formulario 22 Renta 2024
3.1. Formulario 22 Año Tributario 2024. Impuestos Anuales a la Renta
3.2. Instrucciones del SII para efectuar la Declaración de los Impuestos Anuales a la Renta correspondientes al Año Tributario 2024 y sus ejercicios prácticos
3.3. Información tributaria para la Operación Renta Año Tributario 2024
A. Aplicación de las normas de Corrección Monetaria (art. 41 de la LIR) con respecto al ejercicio comercial finalizado al 31.12.2023
1. Cotización de monedas extranjeras y su variación porcentual
2. Cotización de monedas nacionales de oro al 31.12.2023
3. Costo de reposición al 31.12.2023 de las mercaderías nacionales (art. 41 Nº 3 de la LIR)
4. Costo de reposición al 31.12.2023 de las mercaderías adquiridas en el extranjero (art. 41 Nº 3 de la LIR)
5. Reajuste del Capital Propio Inicial (CPI)
6. Porcentajes y factores de actualización directos
B. Reajuste de los saldos de los Registros de Rentas Empresariales (RRE), del registro FUR y de los Excesos de Retiros no imputados, todos existentes al 31.12.2022
C. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en el art. 52 de la LIR
D. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en la letra b), del art. 52 bis de la LIR, para el Presidente de la República, ministros de Estado, subsecretarios, senadores y diputados
3.4. Otros datos de interés tributario
A. Unidad de Fomento (UF) años 2020, 2021, 2022, 2023 y 2024
B. Corrección Monetaria mensual (UTM, UTA, IPC)
C. Corrección Monetaria mensual años 2020, 2021, 2022, 2023 y 2024
D. Reajuste Impuestos Anuales a la Renta a declarar y pagar, según el art. 72 de la LIR
E. Dólar Observado años 2020, 2021, 2022, 2023 y 2024
Sin existencias
Autor: Equipo Editorial
Editorial : Thomson Reuters
Año de Publicación : 2024
Paginas : 500
Quick Comparison
| Settings | Operación Renta AT 2024 - Manual de Consultas Tributarias - Versión papel + digital remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | Contabilidad, Costos y Presupuestos para Gestión Financiera. 4ta Edición actualizada remove | Norma General Antielusiva y Derechos del Constituyente – ¿Procedimiento Obligatorio para el Fisco? remove | Contabilidad, Costos y Presupuestos para Gestión Financiera. 4ta Edición actualizada - Versión Proview remove | Grandes Temas IFRS – 2020-2021 remove | ||
|---|---|---|---|---|---|---|---|---|
| Name | Operación Renta AT 2024 - Manual de Consultas Tributarias - Versión papel + digital remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | Contabilidad, Costos y Presupuestos para Gestión Financiera. 4ta Edición actualizada remove | Norma General Antielusiva y Derechos del Constituyente – ¿Procedimiento Obligatorio para el Fisco? remove | Contabilidad, Costos y Presupuestos para Gestión Financiera. 4ta Edición actualizada - Versión Proview remove | Grandes Temas IFRS – 2020-2021 remove | ||
| Image |  |  |  |  |  |  | ||
| SKU | 978-956-400-489-1 | 9788411136570 | 9789564002828 | 9789566053972 | 9789564002828-1 | 9789564002590 | ||
| Rating | ||||||||
| Price | $44.100 | $13.000 | $59.200 | $38.734 | $21.990 | $48.990 | ||
| Stock | Sin existencias | Sin existencias | Sin existencias | 12 disponibles | Sin existencias | 5 disponibles | ||
| Availability | Sin existencias | Sin existencias | Sin existencias | 12 disponibles | Sin existencias | 5 disponibles | ||
| Add to cart | ||||||||
| Description | Autor: Equipo Editorial Editorial : Thomson Reuters Año de Publicación : 2024 Paginas : 500 | Autor: Tirant lo Blach Editorial :Tirant lo Blach Año de Publicación : 2022 Paginas : 266 | Autor: Gabriel Torres Salazar Editorial: Thomson Reuters Numero de Paginas: 500 Año de publicación: 2022 | Autor: Jorge González Varas Editorial : EJS Año de Publicación : 2022 Paginas :374 | Autor: Gabriel Torres Salazar Editorial: Thomson Reuters Numero de Paginas: 500 Año de publicación: 2022 | Autor: Equipo Editorial Thomson Reuters Editorial: Thomson Reuters Año de Publicación: 2021 Paginas :344 | ||
| Content |
El editor de contenidos presenta dos temas de contingencia: primero, “Recuadro N°14 sobre Razonabilidad del CPT” para las empresas del art. 14 letra A) o G) de la LIR, cuyo autor Raúl Sade C. aborda qué es y por qué es importante lograr su cuadratura en el F22 y, segundo, “Fundamentos tributarios del Leasing” de la autora Katia Villalobos V., que analiza especialmente- entre otros- los efectos en el impuesto a la renta del arrendatario, incluyendo un taller. Y, el tema de fondo: las “Instrucciones Formulario 22 Renta 2024” publicadas por el SII para esta Operación Renta, juntoa un set de ejercicios prácticos ligados a los regímenes vigentes.
TIPS:
· F22 con 119 líneas y 24 recuadros de cálculos
· ¡Nuevas líneas en el F22! Entre ellas: mayor valor en la enajenación de bienes raíces situados en Chile (línea 11); deducción de impuesto por tasas rebajadas en virtud de CDTI (línea 105), y crédito por la compra de viviendas nuevas adquiridas con créditos con garantía hipotecaria, según Ley N° 21.631 (línea 106).
· Ejercicios resueltos sobre regímenes RTRE, DDJJ y llenado del F22 AT 2024 disponibles en Checkpoint Tributario.
· Algunas de las líneas del F22, AT 2024 para empresas y sus propietarios
EMPRESAS
Línea 54: IDPC Pro Pyme General (14 D) N° 3 LIR
Línea 55: IDPC Imputación Parcial de Créditos (14 A) LIR)
Línea 57: IDPC Rentas Presuntas (14 B) N°1 LIR) y letras a), b), c), d)
Línea 58: IDPC Renta Efectiva sin C.C (14 B) N°1 LIR) y letras a), b), c) o d)
Línea 84: PPM y remanente del IEAM, según cód. 36 y letras a), b), c) o d)
PROPIETARIOSLínea 6: Renta asignada Propietarios Pro Pyme Transparente (14 D) N°8 LIR
Línea 100 PPM a disposición Propietarios Pro Pyme Transparente (14 D) N°8 LIR)
Y ¡mucho más…!
TEMA Nº 1. Recuadro Nº 14 sobre Razonabilidad del CPT
Por Raúl Sade Celpa
• Aspectos conceptuales, contables y tributarios; conciliación desde el CPTI hasta el CPTF.
TIPS
CAPÍTULO I - Capital Propio Tributario (CPT)
CAPÍTULO II - Razonabilidad del CPT
CAPÍTULO III - Recuadro Nº 14 formulario 22 sobre “Razonabilidad capital propio tributario (art. 14 letra A) o G) LIR)”
TEMA Nº 2. Fundamentos tributarios del Leasing
Por Katia Villalobos Valenzuela
• Efectos tributarios y práctica para el arrendador y arrendatario.
TIPS
CAPÍTULO I - Fundamentos tributarios del Leasing
CAPÍTULO II - Impuesto a la renta en operaciones de Leasing
CAPÍTULO III - Ejercicio de la opción de compra
CAPÍTULO IV - Tratamiento tributario del crédito especial del art. 33 bis de la LIR
CAPÍTULO V - Créditos especiales a imputar contra el IDPC
CAPÍTULO VI - Derogación del art. 37 bis de la LIR y sus efectos a partir del 1.01.2023
CAPÍTULO VII - Comentarios de jurisprudencia emitida por el SII
CAPÍTULO VIII - Taller
TEMA Nº 3. Instrucciones Formulario 22 Renta 2024
3.1. Formulario 22 Año Tributario 2024. Impuestos Anuales a la Renta
3.2. Instrucciones del SII para efectuar la Declaración de los Impuestos Anuales a la Renta correspondientes al Año Tributario 2024 y sus ejercicios prácticos
3.3. Información tributaria para la Operación Renta Año Tributario 2024
A. Aplicación de las normas de Corrección Monetaria (art. 41 de la LIR) con respecto al ejercicio comercial finalizado al 31.12.2023
1. Cotización de monedas extranjeras y su variación porcentual
2. Cotización de monedas nacionales de oro al 31.12.2023
3. Costo de reposición al 31.12.2023 de las mercaderías nacionales (art. 41 Nº 3 de la LIR)
4. Costo de reposición al 31.12.2023 de las mercaderías adquiridas en el extranjero (art. 41 Nº 3 de la LIR)
5. Reajuste del Capital Propio Inicial (CPI)
6. Porcentajes y factores de actualización directos
B. Reajuste de los saldos de los Registros de Rentas Empresariales (RRE), del registro FUR y de los Excesos de Retiros no imputados, todos existentes al 31.12.2022
C. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en el art. 52 de la LIR
D. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en la letra b), del art. 52 bis de la LIR, para el Presidente de la República, ministros de Estado, subsecretarios, senadores y diputados
3.4. Otros datos de interés tributario
A. Unidad de Fomento (UF) años 2020, 2021, 2022, 2023 y 2024
B. Corrección Monetaria mensual (UTM, UTA, IPC)
C. Corrección Monetaria mensual años 2020, 2021, 2022, 2023 y 2024
D. Reajuste Impuestos Anuales a la Renta a declarar y pagar, según el art. 72 de la LIR
E. Dólar Observado años 2020, 2021, 2022, 2023 y 2024
| Código Orgánico de Tribunales de Chile Edición con Apéndice Legislativo Índices Temático y Analítico Edición Anillada Texto a dos colores indicando los últimos cambios legislativos Decreto Supremo Nº 307 Auto Acordando sobe tramitación y fallo de los recursos de queja Acta Nº 107-2017 AD 139-2019 Índice INTRODUCCIÓN 11 Código Orgánico de Tribunales TÍTULO I. Del Poder Judicial y de la Administración de Justicia en general 13 TÍTULO II. De los juzgados de garantía y de los tribunales de juicio oral en lo penal 16 § 1. De los juzgados de garantía 16 § 2. De los tribunales de juicio oral en lo penal 23 § 3. Del Comité de Jueces 30 § 4. Del Juez Presidente del Comité de Jueces 31 § 5. De la organización administrativa de los juzgados de garantía y de los tribunales de juicio oral en lo penal 32 TÍTULO III. De los Jueces de Letras 33 TÍTULO IV. De los Presidentes y Ministros de Corte como tribunales unipersonales 52 TÍTULO V. Las Cortes de Apelaciones 53 § 1. Su organización y atribuciones 53 § 2. Los Acuerdos de las Cortes de Apelaciones 61 § 3. Los Presidentes de las Cortes de Apelaciones 65 TÍTULO VI. La Corte Suprema 66 § 1. Su organización y atribuciones 66 § 2. El Presidente de la Corte Suprema 73 TÍTULO VII. La Competencia 76 § 1. Reglas generales 76 § 2. Reglas que determinan la cuantía de las materias judiciales 77 § 3. Supresión del fuero personal en algunos negocios judiciales 80 § 4. Reglas que determinan la competencia en materias civiles entre tribunales de igual jerarquía 80 § 5. Reglas que determinan la competencia en materias criminales entre tribunales de igual jerarquía 84 § 6. Reglas sobre competencia civil de los tribunales en lo criminal 86 § 7. Reglas que determinan la distribución de causas en aquellas comunas o agrupación de comunas en cuyo territorio existan dos o más jueces con igual competencia 87 § 8. De la prórroga de la competencia 88 § 9. De la competencia para fallar en única o en primera instancia 89 § 10. De los tribunales que deben conocer en las contiendas y cuestiones de competencia 89 § 11. De la implicancia y recusación de los jueces y de los abogados integrantes 90 TÍTULO VIII. De la subrogación e integración 95 TÍTULO IX. De los Jueces Árbitros 102 TÍTULO X. De los Magistrados y del Nombramiento y Escalafón de los Funcionarios Judiciales 106 § 1. Calidades en que pueden ser nombrados los jueces 106 § 2. Requisitos, inhabilidades e incompatibilidades 107 § 3. De los nombramientos y del escalafón de los funcionarios judiciales 111 1) Escalafón Primario 112 2) Escalafón Secundario 113 3) Formación del Escalafón y calificación del personal 115 4) Los nombramientos 121 5) Escalafón del personal de empleados u oficiales de secretaría 130 § 4. De la instalación de los jueces 135 § 5. De los honores y prerrogativas de los jueces 137 § 6. De las permutas y traslados 137 § 7. De los deberes y prohibiciones a que están sujeto los jueces 137 § 8. De la responsabilidad de los jueces 141 § 9. La expiración y suspensión de las funciones de los jueces. De las licencias 142 TÍTULO XI. Los Auxiliares de la Administración de Justicia 146 § 1. Fiscalía judicial 146 § 2. Los Defensores Públicos 150 § 3. Los Relatores 151 § 4. Los Secretarios 153 § 4 bis. Los administradores de tribunales con competencia en lo criminal 155 § 5. Los Receptores 158 § 6. De los Procuradores y especialmente de los Procuradores del Número 160 § 7. Los Notarios 160 1) Su Organización 160 2) De las escrituras públicas 162 3) De las protocolizaciones 165 4) De las copias de escrituras públicas y documentos protocolizados y de los documentos privados 166 5) De la falta de fuerza legal de las escrituras, copias y testimonios notariales 167 6) De los libros que deben llevar los notarios 168 7) De las infracciones y sanciones 171 § 8. Los Conservadores 172 § 9. Los Archiveros 174 § 10. De los Consejos Técnicos 175 § 11. Los Bibliotecarios Judiciales 176 TÍTULO XII. Disposiciones generales aplicables a los Auxiliares de la Administración de Justicia 176 § 1. Nombramiento, requisitos, inhabilidades e incompatibilidades 176 § 2. Juramento e instalación 179 § 3. Obligaciones y prohibiciones 180 § 4. De las implicancias y recusaciones 182 § 5. De su remuneración y de su previsión 184 § 6. Suspensión y expiración de funciones. 185 De las licencias 185 TÍTULO XIII. De los empleados u oficiales de secretaría 186 TÍTULO XIV. La Corporación Administrativa del Poder Judicial 188 TÍTULO XV. Los Abogados 195 TÍTULO XVI. De la jurisdicción disciplinaria y de la inspección y vigilancia de los servicios judiciales 197 § 1. Las facultades disciplinarias 197 § 2. De las visitas 205 § 3. Estados y publicaciones 212 TÍTULO XVII. De la asistencia judicial y del privilegio de pobreza 214 TÍTULO FINAL 217 Disposiciones transitorias 217 APÉNDICE Decreto Supremo Nº 307 (Publicado el 23 de mayo de 1978) 223 Auto acordado sobre tramitación y fallo de los recursos de queja. (Publicado el 1 de diciembre de 1972) 235 Acta Nº 107-2017 239 AD 139-2019. MODIFICA AUTO ACORDADO DE DISTRIBUCIÓN DE MATERIAS DE LAS SALAS ESPECIALIZADAS DE LA CORTE SUPREMA 241 ÍNDICE ANALÍTICO 245 | El primer mérito de esta obra consiste en presentar en un solo texto estas tres materias, Contabilidad Financiera, Contabilidad de Costos y Presupuestos, que generalmente la literatura trata por separado, de modo de potenciar la revisión de sus múltiples nexos y puntos de concatenación y aplicarlas en una perspectiva sistémica y de conjunto. Este manual se encuentra dividido en tres partes. La primera describe los sistemas contables, en una explicación que va más allá de los expertos en esta materia, pues hoy interesa en forma transversal a jóvenes y adultos, en todos los niveles de las empresas e instituciones, quienes deben proveer de información necesaria para su control. La segunda parte trata los sistemas de costos y la ventaja que significa para quien logra costos bajos en sus operaciones y como medio de control en la administración de los recursos económicos y financieros. La tercera unidad trata sobre el presupuesto como instrumento vital de unión entre la planificación y gestión. Representa la materialización de planes, proyectos y actividades de una empresa o negocio y herramienta fundamental en su proyección y control. Por último, y como es característicos en los libros de Gabriel Torres Salazar, cada unidad tiene su bibliografía y un set de preguntas, casos y ejercicios para autoevaluar el entendimiento de lo leído. Autor: Gabriel Torres Salazar Thomson Reuters ÍNDICE Presentación Prólogo 1 Prólogo 2 PRIMERA PARTE SISTEMA DE CONTABILIDAD 1. Función y objetivos de la contabilidad Relaciones con otras disciplinas La empresa y la contabilidad Usuarios y requisitos de la información contable Preguntas 2. Estados financieros Aspectos conceptuales Balance Estado de resultados Estado de flujo de efectivo Estado de cambios en el patrimonio Similitudes y diferencias entre los estados financieros Preguntas y ejercicios 3. Principios y normas de contabilidad Teoría contable PCGA y aplicaciones en los estados financieros Normas internacionales y nacionales (NIIF-IFRS) Normativa legal sobre contabilidad Preguntas 4. Sistemas contables Estructura y elementos de los sistemas Manual de contabilidad y plan de cuentas Documentación mercantil Comprobantes, libros e informes Normas y procedimientos Organización del sistema contable Preguntas y ejercicios 5. Proceso contable Ecuación de inventario Invariabilidad del capital La cuenta contable y su tratamiento El asiento contable Fases del proceso contable Flujo de transacciones Preguntas y ejercicios 6. Análisis de transacciones y rectificaciones Transacciones, proceso de análisis y registros Traspasos al mayor Presentación del balance Presentación del estado de resultados Análisis de cuentas y saldos Transacciones con IVA Localización de errores y correcciones Rectificación en los libros Preguntas y ejercicios 7. Ajustes de cierre Conceptos y tipos de ajustes Corrección monetaria Deudas incobrables Depreciaciones Amortizaciones Ingresos diferidos Provisiones Preguntas y ejercicios 8. Presentación de los estados financieros Fuentes de datos Hoja de trabajo y ajustes Presentación del balance Presentación del estado de resultados Presentación del estado de flujo de efectivo Notas a los estados financieros Presentación gráfica de los estados financieros Preguntas y ejercicios 9. Término e inicio de ejercicios Cierre de las cuentas y de los libros Registros en el libro de inventarios y balances Reapertura de las cuentas y de los libros Distribución de resultados Tratamiento de utilidades y pérdidas en sociedades Preguntas y ejercicios SEGUNDA PARTE SISTEMA DE COSTOS 10. Aspectos conceptuales de los costos Tipos y clasificaciones de costos Resumen de expresiones de costos Flujo de costos, cuentas involucradas y sistemas de inventarios Preguntas y ejercicios 11. Control y valuación de existencias Sistema de inventarios periódicos Sistema de inventario permanente Mayor auxiliar de existencias Métodos de valorización de existencias Efectos comparativos de los métodos FIFO, LIFO y PMP Otros métodos de valorización Preguntas y ejercicios 12. Costos por órdenes de trabajo Flujo de costos por órdenes de trabajo Materiales Mano de obra de la fábrica Costos de fábrica Tasas predeterminadas para costos de fábrica Costos de fábrica sobreaplicados o subaplicados Mercancías en proceso Inventario de mercancías terminadas Preguntas y ejercicios 13. Costos por proceso Características de un sistema de costos por proceso Costos directos y costos indirectos por proceso Flujo de costos en un sistema de procesos Materiales Mano de obra de la planta Costos de planta Costos unitarios para la valuación y control de inventarios Unidades equivalentes Preguntas y ejercicios 14. Costos estándares Establecimiento y revisión de los costos estándares Desviaciones en el costo Desviaciones en el precio y en la cantidad de los materiales Desviaciones en los sueldos y en la utilización de mano de obra Desviaciones en los costos de fábrica Transferencia del costo de unidades terminadas al inventario de mercancías terminadas Manejo de las cuentas de desviaciones Resumen de las ventajas de un sistema de costos estándar Preguntas y ejercicios 15. Costeo directo Costos en el estado de resultados Comparativo entre el costeo por absorción y el costeo directo Cálculos y solución Costeo directo en la proyección de resultados Cálculo del punto de equilibrio Nivel de ventas requerido para obtener utilidad programada Efecto de cambios en la estructura de precio de ventas y costos Preguntas y ejercicios 16. Nuevas tendencias en costos Costos ABC Target cost Just in time Precios de transferencia Departamentalización de costos TERCERA PARTE SISTEMA DE PRESUPUESTOS 17. Aspectos conceptuales de presupuestos ¿Qué es el presupuesto? Presupuesto y plan estratégico Presupuesto y riesgo decisional Definiciones Ventajas de los presupuestos Desventajas de los presupuestos Sistema presupuestario Preguntas 18. Presupuestos de ventas Aspectos generales Presupuesto de resultados Pronósticos de ventas Métodos no estadísticos Cálculo de Pronósticos Alcances al factor de ajuste Métodos estadísticos Presupuesto de ventas Preguntas 19. Presupuestos de producción, costo de ventas, Inventarios y compras Tipos de presupuestos Presupuesto de costo de ventas Margen de comercialización Presupuesto de costo de ventas para una empresa comercial o distribuidora Presupuestos de costo de ventas para empresas productoras o manufactureras Presupuestos de inventarios y de compras Presupuestos de inventarios y de compras para una empresa comercial Presupuestos de inventarios y de compras para una empresa manufacturera Preguntas 20. Presupuestos de gastos Gastos por resultados y por flujos Requerimientos para elaboración Elaboración de presupuesto de gastos Preguntas 21. Presupuesto de efectivo Cobranzas y de estimación de incobrables Impuestos y de pagos a proveedores Presupuestos de inversiones y de pagos a acreedores Presupuesto de caja Preguntas 22. Presupuesto maestro y análisis de variaciones Presupuesto maestro Análisis de variaciones Preguntas 23. Proyección del balance y cuenta de resultados Objetivos de la proyección de estados financieros Procedimiento Caso de una proyección Preguntas 24. Presupuestos sector público Dirección de presupuestos Objetivos estratégicos Productos relevantes Principales usuarios Aspectos metodológicos y definiciones estratégicas Clasificador presupuestario Preguntas Bibliografía | La presente obra tiene por objeto principal presentar el fenómeno de las brechas que permiten la elusión tributaria y abordar analíticamente la utilidad de perseguirlas a través de la Norma General Anti-elusiva en cuanto es una de las formas que se utilizan para estrechar o suprimir las brechas ya mencionadas y sus efectos. El autor considera que, cuando pesa sobre un contribuyente la posibilidad de haber realizado actos constitutivos de elusión tributaria o de fraude tributario, surge la necesidad para el Fisco de indagar si existe o no existe elusión en la conducta desplegada por ese contribuyente. Son analizadas las nociones de ciudadano, ciudadanía, contribuyente, potestad tributaria, límites a la potestad tributaria, garantías de los contribuyentes, justo y racional procedimiento, normas anti-elusivas, formas de aplicación de las normas anti-elusivas en diferentes jurisdicciones, utilidad en los resultados de las mismas, interpretación de las normas jurídicas anti-elusivas reconociéndolas como normas jurídicas, lenguaje y verdad, bien común, gobernanza local, democracia, sociedad democrática, estado y derecho. Se detalla la necesidad de un procedimiento objetivo para la aplicación de las normas jurídicas anti-elusivas en que sean efectivamente respetadas las garantías del contribuyente u acatada la potestad tributaria del Estado. Solamente con un equilibrio de dichos factores las brechas elusivas podrán ser perseguidas con la eficacia que se requiere para mejorar los rendimientos tributarios. El texto considera que las normas jurídicas anti-elusivas requieren de conocimientos relevantes sobre las mismas tanto al momento de elaborarlas como a momento de interpretarlas y aplicarlas, motivo por el cual se efectúa el análisis del procedimiento y de las reglas de interpretación aplicables a las normas generales anti-elusivas por considerar esa revisión un antecedente ineludible en la estructura tributaria anti-elusiva. Así, son examinados los sistemas anti-elusivos de distintos países, tales como Brasil; Chile; Italia; Francia; España; Alemania; Inglaterra; Estados Unidos; Nueva Zelandia; Australia, entre otros. El tratamiento de aspectos doctrinarios; de derecho comparado; legales; sociales; jurisprudenciales y jurídicos en general constituyen uno de los aportes interesantes, si bien no el único, de la obra que se presenta. Finalmente se plantea que el respeto de la Potestad Tributaria y de las garantías de los contribuyentes requieren considerar que el Estado contemporáneo para poder cumplir sus fines debe estar construido sobre las bases de una sociedad democrática o, en otros términos, esos elementos deben ser contextualizados dentro de un Estado de Derecho, Democrático y Social que ampare el Bien Común, y que otorgue respuesta y satisfacción a los derechos de sus habitantes, sean o no contribuyentes, y con cargo a la contribución de las personas que tengan capacidad para ello, fundamentado en el principio de solidaridad y respetando la creatividad del ser humano. El autor espera contribuir al estudio de los medios jurídicos para perseguir la elusión tributaria en una perspectiva de modesto e intenso aporte. | El primer mérito de esta obra consiste en presentar en un solo texto estas tres materias, Contabilidad Financiera, Contabilidad de Costos y Presupuestos, que generalmente la literatura trata por separado, de modo de potenciar la revisión de sus múltiples nexos y puntos de concatenación y aplicarlas en una perspectiva sistémica y de conjunto. Este manual se encuentra dividido en tres partes. La primera describe los sistemas contables, en una explicación que va más allá de los expertos en esta materia, pues hoy interesa en forma transversal a jóvenes y adultos, en todos los niveles de las empresas e instituciones, quienes deben proveer de información necesaria para su control. La segunda parte trata los sistemas de costos y la ventaja que significa para quien logra costos bajos en sus operaciones y como medio de control en la administración de los recursos económicos y financieros. La tercera unidad trata sobre el presupuesto como instrumento vital de unión entre la planificación y gestión. Representa la materialización de planes, proyectos y actividades de una empresa o negocio y herramienta fundamental en su proyección y control. Por último, y como es característicos en los libros de Gabriel Torres Salazar, cada unidad tiene su bibliografía y un set de preguntas, casos y ejercicios para autoevaluar el entendimiento de lo leído. Autor: Gabriel Torres Salazar Thomson Reuters ÍNDICE Presentación Prólogo 1 Prólogo 2 PRIMERA PARTE SISTEMA DE CONTABILIDAD 1. Función y objetivos de la contabilidad Relaciones con otras disciplinas La empresa y la contabilidad Usuarios y requisitos de la información contable Preguntas 2. Estados financieros Aspectos conceptuales Balance Estado de resultados Estado de flujo de efectivo Estado de cambios en el patrimonio Similitudes y diferencias entre los estados financieros Preguntas y ejercicios 3. Principios y normas de contabilidad Teoría contable PCGA y aplicaciones en los estados financieros Normas internacionales y nacionales (NIIF-IFRS) Normativa legal sobre contabilidad Preguntas 4. Sistemas contables Estructura y elementos de los sistemas Manual de contabilidad y plan de cuentas Documentación mercantil Comprobantes, libros e informes Normas y procedimientos Organización del sistema contable Preguntas y ejercicios 5. Proceso contable Ecuación de inventario Invariabilidad del capital La cuenta contable y su tratamiento El asiento contable Fases del proceso contable Flujo de transacciones Preguntas y ejercicios 6. Análisis de transacciones y rectificaciones Transacciones, proceso de análisis y registros Traspasos al mayor Presentación del balance Presentación del estado de resultados Análisis de cuentas y saldos Transacciones con IVA Localización de errores y correcciones Rectificación en los libros Preguntas y ejercicios 7. Ajustes de cierre Conceptos y tipos de ajustes Corrección monetaria Deudas incobrables Depreciaciones Amortizaciones Ingresos diferidos Provisiones Preguntas y ejercicios 8. Presentación de los estados financieros Fuentes de datos Hoja de trabajo y ajustes Presentación del balance Presentación del estado de resultados Presentación del estado de flujo de efectivo Notas a los estados financieros Presentación gráfica de los estados financieros Preguntas y ejercicios 9. Término e inicio de ejercicios Cierre de las cuentas y de los libros Registros en el libro de inventarios y balances Reapertura de las cuentas y de los libros Distribución de resultados Tratamiento de utilidades y pérdidas en sociedades Preguntas y ejercicios SEGUNDA PARTE SISTEMA DE COSTOS 10. Aspectos conceptuales de los costos Tipos y clasificaciones de costos Resumen de expresiones de costos Flujo de costos, cuentas involucradas y sistemas de inventarios Preguntas y ejercicios 11. Control y valuación de existencias Sistema de inventarios periódicos Sistema de inventario permanente Mayor auxiliar de existencias Métodos de valorización de existencias Efectos comparativos de los métodos FIFO, LIFO y PMP Otros métodos de valorización Preguntas y ejercicios 12. Costos por órdenes de trabajo Flujo de costos por órdenes de trabajo Materiales Mano de obra de la fábrica Costos de fábrica Tasas predeterminadas para costos de fábrica Costos de fábrica sobreaplicados o subaplicados Mercancías en proceso Inventario de mercancías terminadas Preguntas y ejercicios 13. Costos por proceso Características de un sistema de costos por proceso Costos directos y costos indirectos por proceso Flujo de costos en un sistema de procesos Materiales Mano de obra de la planta Costos de planta Costos unitarios para la valuación y control de inventarios Unidades equivalentes Preguntas y ejercicios 14. Costos estándares Establecimiento y revisión de los costos estándares Desviaciones en el costo Desviaciones en el precio y en la cantidad de los materiales Desviaciones en los sueldos y en la utilización de mano de obra Desviaciones en los costos de fábrica Transferencia del costo de unidades terminadas al inventario de mercancías terminadas Manejo de las cuentas de desviaciones Resumen de las ventajas de un sistema de costos estándar Preguntas y ejercicios 15. Costeo directo Costos en el estado de resultados Comparativo entre el costeo por absorción y el costeo directo Cálculos y solución Costeo directo en la proyección de resultados Cálculo del punto de equilibrio Nivel de ventas requerido para obtener utilidad programada Efecto de cambios en la estructura de precio de ventas y costos Preguntas y ejercicios 16. Nuevas tendencias en costos Costos ABC Target cost Just in time Precios de transferencia Departamentalización de costos TERCERA PARTE SISTEMA DE PRESUPUESTOS 17. Aspectos conceptuales de presupuestos ¿Qué es el presupuesto? Presupuesto y plan estratégico Presupuesto y riesgo decisional Definiciones Ventajas de los presupuestos Desventajas de los presupuestos Sistema presupuestario Preguntas 18. Presupuestos de ventas Aspectos generales Presupuesto de resultados Pronósticos de ventas Métodos no estadísticos Cálculo de Pronósticos Alcances al factor de ajuste Métodos estadísticos Presupuesto de ventas Preguntas 19. Presupuestos de producción, costo de ventas, Inventarios y compras Tipos de presupuestos Presupuesto de costo de ventas Margen de comercialización Presupuesto de costo de ventas para una empresa comercial o distribuidora Presupuestos de costo de ventas para empresas productoras o manufactureras Presupuestos de inventarios y de compras Presupuestos de inventarios y de compras para una empresa comercial Presupuestos de inventarios y de compras para una empresa manufacturera Preguntas 20. Presupuestos de gastos Gastos por resultados y por flujos Requerimientos para elaboración Elaboración de presupuesto de gastos Preguntas 21. Presupuesto de efectivo Cobranzas y de estimación de incobrables Impuestos y de pagos a proveedores Presupuestos de inversiones y de pagos a acreedores Presupuesto de caja Preguntas 22. Presupuesto maestro y análisis de variaciones Presupuesto maestro Análisis de variaciones Preguntas 23. Proyección del balance y cuenta de resultados Objetivos de la proyección de estados financieros Procedimiento Caso de una proyección Preguntas 24. Presupuestos sector público Dirección de presupuestos Objetivos estratégicos Productos relevantes Principales usuarios Aspectos metodológicos y definiciones estratégicas Clasificador presupuestario Preguntas Bibliografía | Presentamos una selección de artículos publicados en nuestra revista Contabilidad, Auditoría e IFRS (RCA) durante el último período y que se encuentran totalmente vigentes, manteniendo su gran valor informativo. En este caso, los artículos seleccionados han sido preparados por especialistas e integrantes del equipo de asesores contables de Thomson Reuters, quienes, de forma didáctica y técnica, facilitan la comprensión de los contenidos. Esta obra abarca las siguientes áreas: Activos y Pasivos Regulatorios Reconocimiento de Ingresos Según IFRS 15 Leasing Propiedades de Inversión Deterioro de la Plusvalía Beneficios a los empleados Impuestos a las Ganancias bajo NIC 12 Inversiones Permanentes Control Unilateral y Conjunto en IFRS Combinación de Negocios y Consolidación bajo IFRS ÍNDICE INGRESOS Activos y Pasivos Regulatorios – Desafíos y Cambios para las Empresas Reguladas Enzo Vazon Páez Reconocimiento de Ingresos según IFRS 15 Nicolás Martínez Alvear ACTIVOS Y PASIVOS Leasing Nicolás Martínez Alvear Propiedades de Inversión Nicolas Martínez Alvear Deterioro de la Plusvalía Nicolás Martínez Alvear Beneficios a los empleados Gabriel Valenzuela Osses Impuestos a las Ganancias bajo NIC 12 Gabriel Valenzuela Osses INVERSIONES PERMANENTES Inversiones Permanentes Gabriel Valenzuela Osses Control Unilateral y Conjunto en IFRS Gabriel Valenzuela Osses Combinación de Negocios y Consolidación bajo IFRS Gabriel Valenzuela Osses | ||
| Weight | N/D | 10 kg | N/D | N/D | N/D | N/D | ||
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D | ||
| Additional information |
|
Valoraciones
No hay valoraciones aún.