
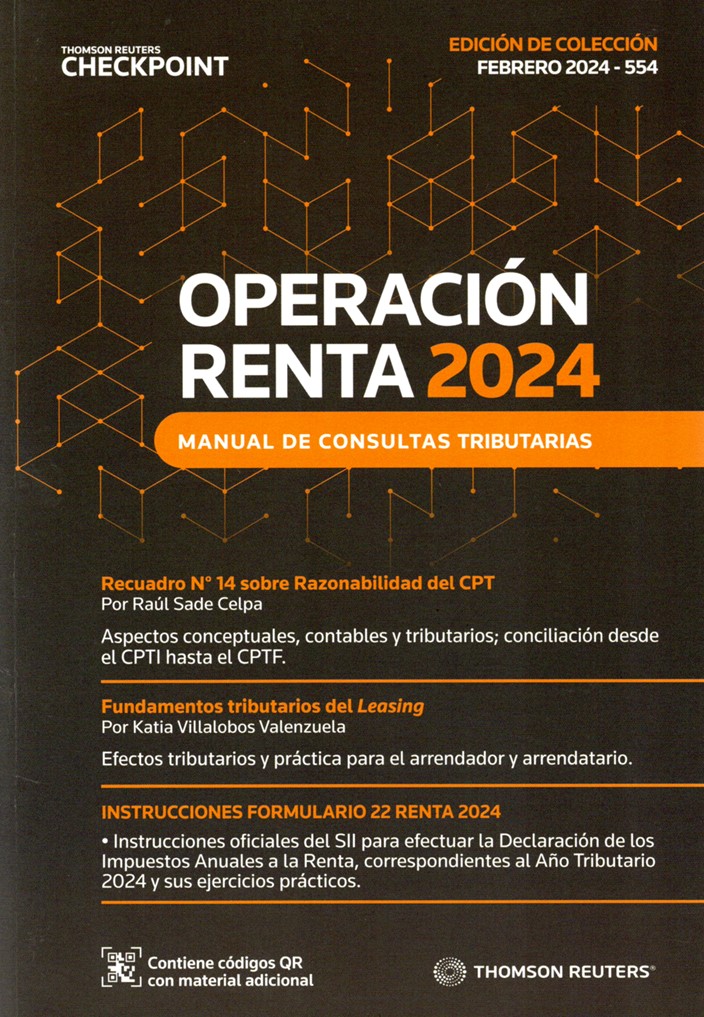
Operación Renta AT 2024 – Manual de Consultas Tributarias – Versión papel + digital
$44.100
El editor de contenidos presenta dos temas de contingencia: primero, “Recuadro N°14 sobre Razonabilidad del CPT” para las empresas del art. 14 letra A) o G) de la LIR, cuyo autor Raúl Sade C. aborda qué es y por qué es importante lograr su cuadratura en el F22 y, segundo, “Fundamentos tributarios del Leasing” de la autora Katia Villalobos V., que analiza especialmente- entre otros- los efectos en el impuesto a la renta del arrendatario, incluyendo un taller. Y, el tema de fondo: las “Instrucciones Formulario 22 Renta 2024” publicadas por el SII para esta Operación Renta, juntoa un set de ejercicios prácticos ligados a los regímenes vigentes.
TIPS:
· F22 con 119 líneas y 24 recuadros de cálculos
· ¡Nuevas líneas en el F22! Entre ellas: mayor valor en la enajenación de bienes raíces situados en Chile (línea 11); deducción de impuesto por tasas rebajadas en virtud de CDTI (línea 105), y crédito por la compra de viviendas nuevas adquiridas con créditos con garantía hipotecaria, según Ley N° 21.631 (línea 106).
· Ejercicios resueltos sobre regímenes RTRE, DDJJ y llenado del F22 AT 2024 disponibles en Checkpoint Tributario.
· Algunas de las líneas del F22, AT 2024 para empresas y sus propietarios
EMPRESAS
Línea 54: IDPC Pro Pyme General (14 D) N° 3 LIR
Línea 55: IDPC Imputación Parcial de Créditos (14 A) LIR)
Línea 57: IDPC Rentas Presuntas (14 B) N°1 LIR) y letras a), b), c), d)
Línea 58: IDPC Renta Efectiva sin C.C (14 B) N°1 LIR) y letras a), b), c) o d)
Línea 84: PPM y remanente del IEAM, según cód. 36 y letras a), b), c) o d)
PROPIETARIOSLínea 6: Renta asignada Propietarios Pro Pyme Transparente (14 D) N°8 LIR
Línea 100 PPM a disposición Propietarios Pro Pyme Transparente (14 D) N°8 LIR)
Y ¡mucho más…!
TEMA Nº 1. Recuadro Nº 14 sobre Razonabilidad del CPT
Por Raúl Sade Celpa
• Aspectos conceptuales, contables y tributarios; conciliación desde el CPTI hasta el CPTF.
TIPS
CAPÍTULO I – Capital Propio Tributario (CPT)
CAPÍTULO II – Razonabilidad del CPT
CAPÍTULO III – Recuadro Nº 14 formulario 22 sobre “Razonabilidad capital propio tributario (art. 14 letra A) o G) LIR)”
TEMA Nº 2. Fundamentos tributarios del Leasing
Por Katia Villalobos Valenzuela
• Efectos tributarios y práctica para el arrendador y arrendatario.
TIPS
CAPÍTULO I – Fundamentos tributarios del Leasing
CAPÍTULO II – Impuesto a la renta en operaciones de Leasing
CAPÍTULO III – Ejercicio de la opción de compra
CAPÍTULO IV – Tratamiento tributario del crédito especial del art. 33 bis de la LIR
CAPÍTULO V – Créditos especiales a imputar contra el IDPC
CAPÍTULO VI – Derogación del art. 37 bis de la LIR y sus efectos a partir del 1.01.2023
CAPÍTULO VII – Comentarios de jurisprudencia emitida por el SII
CAPÍTULO VIII – Taller
TEMA Nº 3. Instrucciones Formulario 22 Renta 2024
3.1. Formulario 22 Año Tributario 2024. Impuestos Anuales a la Renta
3.2. Instrucciones del SII para efectuar la Declaración de los Impuestos Anuales a la Renta correspondientes al Año Tributario 2024 y sus ejercicios prácticos
3.3. Información tributaria para la Operación Renta Año Tributario 2024
A. Aplicación de las normas de Corrección Monetaria (art. 41 de la LIR) con respecto al ejercicio comercial finalizado al 31.12.2023
1. Cotización de monedas extranjeras y su variación porcentual
2. Cotización de monedas nacionales de oro al 31.12.2023
3. Costo de reposición al 31.12.2023 de las mercaderías nacionales (art. 41 Nº 3 de la LIR)
4. Costo de reposición al 31.12.2023 de las mercaderías adquiridas en el extranjero (art. 41 Nº 3 de la LIR)
5. Reajuste del Capital Propio Inicial (CPI)
6. Porcentajes y factores de actualización directos
B. Reajuste de los saldos de los Registros de Rentas Empresariales (RRE), del registro FUR y de los Excesos de Retiros no imputados, todos existentes al 31.12.2022
C. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en el art. 52 de la LIR
D. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en la letra b), del art. 52 bis de la LIR, para el Presidente de la República, ministros de Estado, subsecretarios, senadores y diputados
3.4. Otros datos de interés tributario
A. Unidad de Fomento (UF) años 2020, 2021, 2022, 2023 y 2024
B. Corrección Monetaria mensual (UTM, UTA, IPC)
C. Corrección Monetaria mensual años 2020, 2021, 2022, 2023 y 2024
D. Reajuste Impuestos Anuales a la Renta a declarar y pagar, según el art. 72 de la LIR
E. Dólar Observado años 2020, 2021, 2022, 2023 y 2024
Sin existencias
Autor: Equipo Editorial
Editorial : Thomson Reuters
Año de Publicación : 2024
Paginas : 500
Quick Comparison
| Settings | Operación Renta AT 2024 - Manual de Consultas Tributarias - Versión papel + digital remove | Código Tributario 2022. Edición Oficial. Especial para Estudiantes remove | Buena Fe y Responsabilidad Subjetiva en el Derecho Tributario Chileno remove | El IVA Inmobiliario remove | Contabilidad IFRS (NIIF) para Pymes y Grandes Empresas. Casos Prácticos y Ejercicios remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | ||
|---|---|---|---|---|---|---|---|---|
| Name | Operación Renta AT 2024 - Manual de Consultas Tributarias - Versión papel + digital remove | Código Tributario 2022. Edición Oficial. Especial para Estudiantes remove | Buena Fe y Responsabilidad Subjetiva en el Derecho Tributario Chileno remove | El IVA Inmobiliario remove | Contabilidad IFRS (NIIF) para Pymes y Grandes Empresas. Casos Prácticos y Ejercicios remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | ||
| Image |  |  |  |  |  |  | ||
| SKU | 978-956-400-489-1 | 9789561026391 | 9789564002705 | 978-956-6170-14-3 | 978-956-400-285-9 | 9788411136570 | ||
| Rating | ||||||||
| Price | $44.100 | $19.995 | $38.730 | $23.250 | $45.000 | $13.000 | ||
| Stock | Sin existencias | Sin existencias | 8 disponibles | 2 disponibles | Sin existencias | Sin existencias | ||
| Availability | Sin existencias | Sin existencias | 8 disponibles | 2 disponibles | Sin existencias | Sin existencias | ||
| Add to cart | ||||||||
| Description | Autor: Equipo Editorial Editorial : Thomson Reuters Año de Publicación : 2024 Paginas : 500 | Autor: Editorial Juridica Editorial: Juridica Numero de Paginas: 272 Año de publicación:2022 | Autor: Rafael Martínez Cohen Editorial : Thomson Reuters Año de Publicación : 2022 Paginas :290 | Autor: Ernesto Rencoret Orrego Editorial: Libromar Año de Publicación: 2022 Paginas :186 | Autor: Pedro Daniel Retamal González Editorial: Thomson Reuters Numero de Paginas: 244 Año de publicación: 2022 | Autor: Tirant lo Blach Editorial :Tirant lo Blach Año de Publicación : 2022 Paginas : 266 | ||
| Content |
El editor de contenidos presenta dos temas de contingencia: primero, “Recuadro N°14 sobre Razonabilidad del CPT” para las empresas del art. 14 letra A) o G) de la LIR, cuyo autor Raúl Sade C. aborda qué es y por qué es importante lograr su cuadratura en el F22 y, segundo, “Fundamentos tributarios del Leasing” de la autora Katia Villalobos V., que analiza especialmente- entre otros- los efectos en el impuesto a la renta del arrendatario, incluyendo un taller. Y, el tema de fondo: las “Instrucciones Formulario 22 Renta 2024” publicadas por el SII para esta Operación Renta, juntoa un set de ejercicios prácticos ligados a los regímenes vigentes.
TIPS:
· F22 con 119 líneas y 24 recuadros de cálculos
· ¡Nuevas líneas en el F22! Entre ellas: mayor valor en la enajenación de bienes raíces situados en Chile (línea 11); deducción de impuesto por tasas rebajadas en virtud de CDTI (línea 105), y crédito por la compra de viviendas nuevas adquiridas con créditos con garantía hipotecaria, según Ley N° 21.631 (línea 106).
· Ejercicios resueltos sobre regímenes RTRE, DDJJ y llenado del F22 AT 2024 disponibles en Checkpoint Tributario.
· Algunas de las líneas del F22, AT 2024 para empresas y sus propietarios
EMPRESAS
Línea 54: IDPC Pro Pyme General (14 D) N° 3 LIR
Línea 55: IDPC Imputación Parcial de Créditos (14 A) LIR)
Línea 57: IDPC Rentas Presuntas (14 B) N°1 LIR) y letras a), b), c), d)
Línea 58: IDPC Renta Efectiva sin C.C (14 B) N°1 LIR) y letras a), b), c) o d)
Línea 84: PPM y remanente del IEAM, según cód. 36 y letras a), b), c) o d)
PROPIETARIOSLínea 6: Renta asignada Propietarios Pro Pyme Transparente (14 D) N°8 LIR
Línea 100 PPM a disposición Propietarios Pro Pyme Transparente (14 D) N°8 LIR)
Y ¡mucho más…!
TEMA Nº 1. Recuadro Nº 14 sobre Razonabilidad del CPT
Por Raúl Sade Celpa
• Aspectos conceptuales, contables y tributarios; conciliación desde el CPTI hasta el CPTF.
TIPS
CAPÍTULO I - Capital Propio Tributario (CPT)
CAPÍTULO II - Razonabilidad del CPT
CAPÍTULO III - Recuadro Nº 14 formulario 22 sobre “Razonabilidad capital propio tributario (art. 14 letra A) o G) LIR)”
TEMA Nº 2. Fundamentos tributarios del Leasing
Por Katia Villalobos Valenzuela
• Efectos tributarios y práctica para el arrendador y arrendatario.
TIPS
CAPÍTULO I - Fundamentos tributarios del Leasing
CAPÍTULO II - Impuesto a la renta en operaciones de Leasing
CAPÍTULO III - Ejercicio de la opción de compra
CAPÍTULO IV - Tratamiento tributario del crédito especial del art. 33 bis de la LIR
CAPÍTULO V - Créditos especiales a imputar contra el IDPC
CAPÍTULO VI - Derogación del art. 37 bis de la LIR y sus efectos a partir del 1.01.2023
CAPÍTULO VII - Comentarios de jurisprudencia emitida por el SII
CAPÍTULO VIII - Taller
TEMA Nº 3. Instrucciones Formulario 22 Renta 2024
3.1. Formulario 22 Año Tributario 2024. Impuestos Anuales a la Renta
3.2. Instrucciones del SII para efectuar la Declaración de los Impuestos Anuales a la Renta correspondientes al Año Tributario 2024 y sus ejercicios prácticos
3.3. Información tributaria para la Operación Renta Año Tributario 2024
A. Aplicación de las normas de Corrección Monetaria (art. 41 de la LIR) con respecto al ejercicio comercial finalizado al 31.12.2023
1. Cotización de monedas extranjeras y su variación porcentual
2. Cotización de monedas nacionales de oro al 31.12.2023
3. Costo de reposición al 31.12.2023 de las mercaderías nacionales (art. 41 Nº 3 de la LIR)
4. Costo de reposición al 31.12.2023 de las mercaderías adquiridas en el extranjero (art. 41 Nº 3 de la LIR)
5. Reajuste del Capital Propio Inicial (CPI)
6. Porcentajes y factores de actualización directos
B. Reajuste de los saldos de los Registros de Rentas Empresariales (RRE), del registro FUR y de los Excesos de Retiros no imputados, todos existentes al 31.12.2022
C. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en el art. 52 de la LIR
D. Tabla para el cálculo del Impuesto Global Complementario (IGC) A.T. 2024, establecida en la letra b), del art. 52 bis de la LIR, para el Presidente de la República, ministros de Estado, subsecretarios, senadores y diputados
3.4. Otros datos de interés tributario
A. Unidad de Fomento (UF) años 2020, 2021, 2022, 2023 y 2024
B. Corrección Monetaria mensual (UTM, UTA, IPC)
C. Corrección Monetaria mensual años 2020, 2021, 2022, 2023 y 2024
D. Reajuste Impuestos Anuales a la Renta a declarar y pagar, según el art. 72 de la LIR
E. Dólar Observado años 2020, 2021, 2022, 2023 y 2024
| DescripciónTrigésima quinta Edición Oficial. Aprobada por Decreto Exento Nº 1688, del Ministerio de Justicia y Derechos Humanos. Apéndice actualizado al 3 de Enero de 2022 Texto completo del Código Tributario más un Apéndice con las siguientes normas complementarias especialmente seleccionadas para utilidad de los alumnos:
| La ley 20.780 (09/2014) introduce nuevas normas anti-elusión, adoptando la Realidad Económica, por la cual los hechos imponibles son calificados según el fondo del negocio jurídico y la intención de los contratantes. El objetivo de este trabajo era investigar el concepto de buena o mala fe del contribuyente y sus efectos en las figuras antielusivas, pero se extendió a averiguar si las nuevas normas son excepciones o un principio general del Derecho Tributario; si la responsabilidad puede morigerarse por haber incurrido en alguna causal de justificación o de exención de responsabilidad, y qué sucede cuando el hecho gravado que se le imputa no está comprendido dentro de su esfera de control debido a un caso fortuito o fuerza mayor en materia tributaria, a todo lo cual se dirige el presente trabajo. ÍNDICE Prólogo I. La buena fe del contribuyente. El nuevo principio II. Sobre el concepto de la buena fe III. Tipos de buena fe 1. La buena fe subjetiva 2. La buena fe objetiva 3. Teoría de la unidad de la buena fe IV. ¿Se define la buena fe en nuestro Código Tributario? V. ¿Es la protección de la buena fe un principio general del derecho tributario? 1. La relevancia del problema 2. ¿Cómo se reconocen los principios generales del Derecho? 3. Nuestra opinión 4. ¿Cuál será el alcance preciso del principio? VI. Buena fe objetiva en materia tributaria. La interpretación administrativa de las leyes tributarias 1. La confianza legítima 2. La buena fe en la interpretación administrativa de las leyes tributarias. El principio general 3. La certeza jurídica VII. ¿Mala fe objetiva en materia tributaria? No hay buena fe si existe elusión 1. Sobre el concepto de elusión 2. Normas antielusión. Concepto unitario de la elusión a. Facultad de tasar el precio de venta o el valor de la operación b. Facultad de verificar la efectividad de las condiciones fijadas en un contrato 3. Casos en que la elusión es siempre lícita 4. Sobre el abuso de las formas (o el abuso de un derecho) 5. Sobre el fraude a la ley y el abuso de un derecho 6. Sobre la simulación 7. El elemento subjetivo en los actos de elusión 8. Sobre la prueba de la elusión a. La prueba de la buena fe subjetiva b. La prueba de la buena fe objetiva c. Nuestra posición d. La prueba de los meros hechos jurídicos y la elusión VIII. La presunción de buena fe IX. Qué debe probarse por parte del SII: la mala fe 1. El dolo 2. La prueba del dolo 3. La culpa 4. ¿De qué tipo de culpa responde el contribuyente? a. La culpa grave b. La culpa leve y la levísima 5. La prueba de la culpa 6. La prueba de la debida diligencia X. El error de hecho XI. El error de derecho XII. ¿Cómo se prueba la mala fe? XIII. El caso fortuito o fuerza mayor 1. Concepto de caso fortuito o fuerza mayor 2. Caso fortuito y nacimiento del hecho jurídico tributario 3. Caso fortuito o fuerza mayor y cobranza de los impuestos en mora 4. Disposiciones legales que dan cuenta de la aplicación de la institución del caso fortuito o fuerza mayor en la legislación tributaria a. Caso fortuito o fuerza mayor que impide una adecuada fiscalización del contribuyente b. Caso fortuito o fuerza mayor como causal de no sujeción al hecho gravado del impuesto c. Improcedencia del cobro de intereses en situaciones de caso fortuito o fuerza mayor d. El Derecho al debido proceso y el caso fortuito o fuerza mayor e. Exclusión de los casos de caso fortuito o fuerza mayor XIV. Efectos de la buena fe XV. Posible antinomia entre el artículo 21 del Código Tributario y la presunción de buena fe 1. Posición de la Corte Suprema 2. Nuestra opinión 3. Posición del Servicio de Impuestos Internos 4. La situación actual XVI. ¿Responsabilidad objetiva o subjetiva en las infracciones tributarias administrativas? 1. Sobre la responsabilidad subjetiva en materia de infracciones tributarias administrativas 2. Sobre la responsabilidad objetiva en materia de infracciones tributarias administrativas 3. Jurisprudencia sobre la responsabilidad subjetiva u objetiva en materia de infracciones tributarias administrativas XVII. Presunción de buena fe y delitos tributarios 1. Cuestión previa sobre el dolo, la culpa o negligencia en materia de infracciones o delitos tributarios 2. Sobre el concepto de malicia 3. Sobre la ignorancia de la Ley y el error de derecho a. El problema en general b. El problema en los delitos tributarios XVIII. La malicia como causal de determinación del plazo de prescripción 1. La jurisprudencia al respecto 2. La opinión del Servicio de Impuestos Internos 3. Nuestra opinión Bibliografía | A partir de la plataforma de nuestro “Curso de IVA” (2da Edición, Libromar, marzo 2021), el presente texto se concentra exclusivamente en las actividades Inmobiliaria y de Construcción, como objetivo de tributación frente a las normas del Decreto Ley N° 825, de 1976, Ley Sobre Impuesto a las Ventas y Servicios (LIVS). Se trata de la segunda edición de esta monografía, actualizada con las modificaciones introducidas a la LIVS por las leyes 21.420 y 21.462, estas últimas del año 2022. Estas leyes, básicamente, tuvieron por objeto la eliminación de la franquicia del crédito especial de empresas constructoras (CEEC). Por ello, y en rigor, el texto constituye una “actualización” de la obra referida cuya primera edición es del año 2020, por lo cual contiene además referencias y análisis de nuevos pronunciamientos emitidos por la autoridad fiscalizadora dentro de los últimos dos años aproximadamente. CAPÍTULO I EL NEGOCIO INMOBILIARIO EN GENERAL Y SU TRIBUTACIÓN Concepto jurídico-económico del negocio inmobiliario 2. Los inmuebles como objeto de tributación. Referencia a. En la ley del IVA b. En la Ley de Impuesto a la Renta (LIR) c. En la Ley de Impuesto Territorial d. En la Ley de Impuesto a las Asignaciones Hereditarias y Donaciones e. En la Ley sobre Incremento de Valor por Ampliaciones de los Límites Urbanos CAPÍTULO II LAS OPERACIONES INMOBILIARIAS GRAVADAS CON EL IVA Los hechos gravados con el impuesto al valor agregado La venta de inmuebles i. Convención ii. Translaticia de dominio iii. Onerosa iv. Inmuebles construidos • El concepto de construcción • El IVA en la venta de sitios urbanizados • La exclusión del terreno no origina dos tipos de operaciones en un solo acto v. Venta de cuotas de dominio u otros derechos reales vi. La habitualidad • Presunciones de habitualidad • Presunciones de no habitualidad vii. Territorialidad B. Los servicios de construcción i. La actividad de la construcción en sentido estricto ii. La construcción debe realizarse en Chile iii. La distorsión que introduce el Código Civil iv. Los contratos de construcción • Contratos de instalación o confección de especialidades • Contratos generales de construcción Operaciones societarias gravadas con el IV i. Aportes a sociedades ii. Referencia a las reorganizaciones sociales iii. Adjudicaciones en liquidación de sociedades Retiros de inmuebles y donaciones i. Retiros de inmuebles del giro ii. Donaciones promocionales Operaciones que versen sobre universalidades que comprendan inmuebles • La Ley grava la venta de universalidades de hecho • Condición esencial: que comprenda bienes del giro o del activo fijo, en este último caso cuando se ha tenido derecho a crédito fiscal en su adquisición o construcción • Factibilidad jurídica y práctica de que se configure este hecho gravado tratándose de inmuebles Contratos de arriendo con opción de compra Arrendamientos de inmuebles Explotación de estacionamientos Venta de inmuebles del activo fijo CAPÍTULO III LAS OPERACIONES INMOBILIARIAS EXENTAS Arrendamientos exentos 2. Contratos de leasing exentos 3. Operaciones inmobiliarias financiadas con subsidio habitacional CAPÍTULO IV EL DEVENGAMIENTO DEL IVA, LA BASE IMPONIBLE Y EL CRÉDITO ESPECIAL DE EMPRESAS CONSTRUCTORAS Del devengamiento y emisión de documentos 2. La base imponible en el IVA inmobiliario • Normas para excluir el valor de adquisición del terreno (Incisos 2º al 4o del artículo 17) 3. El crédito especial de empresas constructoras • Derogación del CEEC a partir del año 2025 Normas especiales sobre base imponible I. Retiros de bienes corporales inmuebles II. Contratos generales de construcción e instalación y confección de especialidades III. Contratos de construcción y servicios de conservación, reparación y explotación de obras de uso público, cuyo precio se paga con la concesión temporal de la explotación de la obra IV. Ventas de universalidades en que se consideren inmuebles V. Ventas de inmuebles en cuya adquisición no se soportó IVA 1. Requisitos para que tenga aplicación esta norma 2. Norma de base imponible especial de la letra G) del art. 16 no debe pugnar con la norma general de base imponible del art. 17 inc. 2º VI. Contratos de arriendo con opción de compra Arrendamientos de inmuebles gravados CAPÍTULO V OPERACIONES INMOBILIARIAS QUE SE MODIFICAN POR RAZONES COMERCIALES O QUEDAN SIN EFECTO Descuentos, promociones y bonos otorgados a clientes 2. Resciliación y nulidad de las operaciones CAPÍTULO VI EL CRÉDITO FISCAL EN LA ACTIVIDAD INMOBILIARIA Concepto general • Automóviles y gastos en supermercados no otorgan DCF • Nacimiento del DCF • Plazo de ejercicio • Requisitos del CF – Los requisitos de fondo a) La relación con el giro b) La afectación a operaciones gravadas c) Problemática que generan las operaciones con subsidio. Posibilidad de un crédito parcial – Los requisitos de forma + Documentación sustentatoria. Inaplicabilidad de estos requisitos y Cambio de Sujeto a) Formalidades documentales b) Efectividad de la operación. Facturas falsas c) Emisor del documento – Inaplicabilidad de los requisitos relativos a la documentación sustentatoria – Cambio de sujeto pasivo respecto de la actividad de la construcción + Contabilización de la documentación • Relación entre el crédito fiscal inmobiliario y el crédito especial de empresas constructoras • El crédito fiscal proporcional en la actividad inmobiliaria y la solución legislativa de un crédito fiscal “provisional” – Concepto y ámbito de aplicación – Determinación del crédito proporcional para la generalidad de los contribuyentes – Efectos de la proporcionalidad del crédito fiscal respecto de contribuyentes que ocasionalmente realizan operaciones exentas o no gravadas – La solución legislativa para la problemática de la proporcionalidad en la actividad inmobiliaria: el crédito fiscal “provisional”. Su verdadero sentido y alcance – El verdadero sentido y alcance del denominado “crédito provisional” – Crédito fiscal parcial y crédito fiscal proporcional. No confundir ANEXO LA ESCRITURA PÚBLICA Y OBLIGACIONES NOTARIALES | La disciplina contable requiere del conocimiento de variadas materias que contribuyan al mejor desarrollo profesional. El objetivo de esta obra es facilitar la aplicación de las Normas Contables que pasaron a llamarse Normas Internacionales de Información Financiera (NIIF) o sus siglas en inglés IFRS. Establecemos en forma didáctica la presentación y desarrollo de ejercicios y casos prácticos de la contabilidad para las pequeñas y medianas empresas (pymes) y grandes empresas con el fin de apoyar y dar a entender de forma simple y directa su aplicación, proporcionando una guía de apoyo útil para los usuarios Contables, Ingenieros y Administrativos en general. Las transacciones deben cumplir con la aplicación de los principios contables y de todas las Normas Internacionales de Información Financiera (NIIF), que le corresponde aplicar a cada entidad para reflejar razonablemente la situación financiera, su desempeño y los movimientos de flujo de efectivo de la empresa. Esta norma establece requisitos generales para la presentación de los Estados Financieros (Balance y Estado de Resultados) y ofrece directrices para determinar su estructura. Es importante suministrar información que sea útil a los usuarios, que sea comprensible, relevante, fiable y comparable. Además, se deben considerar dos hipótesis fundamentales como son el principio de “devengado” y “negocio en marcha”. Autor: Pedro Daniel Retamal González Thomson Reuters ÍNDICE Introducción NIC 1: Presentación de los Estados Financieros NIC 2: Existencias (Inventarios) NIC 7: El Estado de flujo efectivo (EFE) NIC 8: Políticas contables, cambios en las estimaciones contables y errores NIC 10: Hechos posteriores a la fecha de balance NIC 11: Contrato de construcción NIC 12: Impuesto a la Renta e Impuesto diferido NIC 16: Propiedad, planta y equipos (activo fijo) NIIF (IFRS) 5: Activos no corrientes mantenidos para la venta y operaciones discontinuadas NIC 18: Ingresos ordinarios NIC 23: Costos por préstamos NIC 29: Información financiera en economías hiperinflacionarias NIC 33: Ganancias por acciones NIC 36: Deterioro del valor de los activos NIC 37: Provisiones, pasivos contingentes y activos contingentes NIC 38: Activos intangibles NIC 40: Propiedades de inversión NIC 41: Agricultura | Código Orgánico de Tribunales de Chile Edición con Apéndice Legislativo Índices Temático y Analítico Edición Anillada Texto a dos colores indicando los últimos cambios legislativos Decreto Supremo Nº 307 Auto Acordando sobe tramitación y fallo de los recursos de queja Acta Nº 107-2017 AD 139-2019 Índice INTRODUCCIÓN 11 Código Orgánico de Tribunales TÍTULO I. Del Poder Judicial y de la Administración de Justicia en general 13 TÍTULO II. De los juzgados de garantía y de los tribunales de juicio oral en lo penal 16 § 1. De los juzgados de garantía 16 § 2. De los tribunales de juicio oral en lo penal 23 § 3. Del Comité de Jueces 30 § 4. Del Juez Presidente del Comité de Jueces 31 § 5. De la organización administrativa de los juzgados de garantía y de los tribunales de juicio oral en lo penal 32 TÍTULO III. De los Jueces de Letras 33 TÍTULO IV. De los Presidentes y Ministros de Corte como tribunales unipersonales 52 TÍTULO V. Las Cortes de Apelaciones 53 § 1. Su organización y atribuciones 53 § 2. Los Acuerdos de las Cortes de Apelaciones 61 § 3. Los Presidentes de las Cortes de Apelaciones 65 TÍTULO VI. La Corte Suprema 66 § 1. Su organización y atribuciones 66 § 2. El Presidente de la Corte Suprema 73 TÍTULO VII. La Competencia 76 § 1. Reglas generales 76 § 2. Reglas que determinan la cuantía de las materias judiciales 77 § 3. Supresión del fuero personal en algunos negocios judiciales 80 § 4. Reglas que determinan la competencia en materias civiles entre tribunales de igual jerarquía 80 § 5. Reglas que determinan la competencia en materias criminales entre tribunales de igual jerarquía 84 § 6. Reglas sobre competencia civil de los tribunales en lo criminal 86 § 7. Reglas que determinan la distribución de causas en aquellas comunas o agrupación de comunas en cuyo territorio existan dos o más jueces con igual competencia 87 § 8. De la prórroga de la competencia 88 § 9. De la competencia para fallar en única o en primera instancia 89 § 10. De los tribunales que deben conocer en las contiendas y cuestiones de competencia 89 § 11. De la implicancia y recusación de los jueces y de los abogados integrantes 90 TÍTULO VIII. De la subrogación e integración 95 TÍTULO IX. De los Jueces Árbitros 102 TÍTULO X. De los Magistrados y del Nombramiento y Escalafón de los Funcionarios Judiciales 106 § 1. Calidades en que pueden ser nombrados los jueces 106 § 2. Requisitos, inhabilidades e incompatibilidades 107 § 3. De los nombramientos y del escalafón de los funcionarios judiciales 111 1) Escalafón Primario 112 2) Escalafón Secundario 113 3) Formación del Escalafón y calificación del personal 115 4) Los nombramientos 121 5) Escalafón del personal de empleados u oficiales de secretaría 130 § 4. De la instalación de los jueces 135 § 5. De los honores y prerrogativas de los jueces 137 § 6. De las permutas y traslados 137 § 7. De los deberes y prohibiciones a que están sujeto los jueces 137 § 8. De la responsabilidad de los jueces 141 § 9. La expiración y suspensión de las funciones de los jueces. De las licencias 142 TÍTULO XI. Los Auxiliares de la Administración de Justicia 146 § 1. Fiscalía judicial 146 § 2. Los Defensores Públicos 150 § 3. Los Relatores 151 § 4. Los Secretarios 153 § 4 bis. Los administradores de tribunales con competencia en lo criminal 155 § 5. Los Receptores 158 § 6. De los Procuradores y especialmente de los Procuradores del Número 160 § 7. Los Notarios 160 1) Su Organización 160 2) De las escrituras públicas 162 3) De las protocolizaciones 165 4) De las copias de escrituras públicas y documentos protocolizados y de los documentos privados 166 5) De la falta de fuerza legal de las escrituras, copias y testimonios notariales 167 6) De los libros que deben llevar los notarios 168 7) De las infracciones y sanciones 171 § 8. Los Conservadores 172 § 9. Los Archiveros 174 § 10. De los Consejos Técnicos 175 § 11. Los Bibliotecarios Judiciales 176 TÍTULO XII. Disposiciones generales aplicables a los Auxiliares de la Administración de Justicia 176 § 1. Nombramiento, requisitos, inhabilidades e incompatibilidades 176 § 2. Juramento e instalación 179 § 3. Obligaciones y prohibiciones 180 § 4. De las implicancias y recusaciones 182 § 5. De su remuneración y de su previsión 184 § 6. Suspensión y expiración de funciones. 185 De las licencias 185 TÍTULO XIII. De los empleados u oficiales de secretaría 186 TÍTULO XIV. La Corporación Administrativa del Poder Judicial 188 TÍTULO XV. Los Abogados 195 TÍTULO XVI. De la jurisdicción disciplinaria y de la inspección y vigilancia de los servicios judiciales 197 § 1. Las facultades disciplinarias 197 § 2. De las visitas 205 § 3. Estados y publicaciones 212 TÍTULO XVII. De la asistencia judicial y del privilegio de pobreza 214 TÍTULO FINAL 217 Disposiciones transitorias 217 APÉNDICE Decreto Supremo Nº 307 (Publicado el 23 de mayo de 1978) 223 Auto acordado sobre tramitación y fallo de los recursos de queja. (Publicado el 1 de diciembre de 1972) 235 Acta Nº 107-2017 239 AD 139-2019. MODIFICA AUTO ACORDADO DE DISTRIBUCIÓN DE MATERIAS DE LAS SALAS ESPECIALIZADAS DE LA CORTE SUPREMA 241 ÍNDICE ANALÍTICO 245 | ||
| Weight | N/D | N/D | N/D | N/D | N/D | 10 kg | ||
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D | ||
| Additional information |
|
Valoraciones
No hay valoraciones aún.