
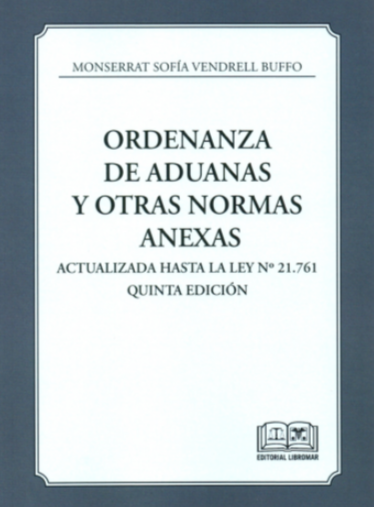
Ordenanza de aduanas y otras normas anexas – actualizada hasta la ley N° 21.761
$47.000
Autora: Monserrat Sofía Vendrell Buffo
Editorial: Libromar
Numero de Paginas: 534
Año de publicación: 2026
3 disponibles
En esta edición:
Se incorpora la ley No 21.761 que modificada diversos cuerpos legales en lo relativo a los delitos de robo, hurto y receptación de cables de telecomunicaciones. En otras modificaciones se establece que quienes hagan uso malicioso de certificaciones o análisis aduaneros falsos recibirán las mismas sanciones que aquellos que los falsifiquen.
Finalmente, se agrega el artículo 169 bis, que sanciona al funcionario público que facilite un delito aduanero en el ejercicio de sus funciones.
Adicionalmente se modifica el artículo No 8 bis, sobre el plazo a las donaciones, y además, se actualizan las normas anexas al procedimiento de gestión aduanera.
ORDENANZA DE ADUANAS D.F.L. Nº 30/04
TÍTULO PRELIMINAR
- Ámbito de aplicación y definiciones básicas
2. Plazos
3. Disposiciones generales relativas a los derechos y obligaciones de las personas respecto de la legislación aduanera
4. De las aduanas
5. Ejercicio de la potestad aduanera
LIBRO I
DE LA JUNTA GENERAL DE ADUANAS
LIBRO II
DE LA ENTRADA Y SALIDA DE VEHÍCULOS, MERCANCÍAS Y PERSONAS HACIA Y DESDE EL TERRITORIO NACIONAL Y DE SU PRESENTACIÓN AL SERVICIO DE ADUANAS
TÍTULO I
GENERALIDADES
TÍTULO II
PRESENTACIÓN Y ENTREGA DE MERCANCÍAS Y RECEPCIÓN DE VEHÍCULOS
- De la recepción de los vehículos y presentación de mercancías a la Aduana
2. De la entrega de las mercancías a los recintos de depósito aduanero y de la cancelación del manifiesto
3. Del naufragio y de las especies procedentes de él
4. Del embarque de las mercancías
TÍTULO III
DEL ALMACENAMIENTO DE LAS MERCANCÍAS
TÍTULO IV
ELEMENTOS DE BASE PARA LA APLICACIÓN DE LOS GRAVÁMENES ADUANEROS
TÍTULO V
DESTINACIONES ADUANERAS
- De las destinaciones aduaneras
2. Disposiciones comunes aplicables a todas las destinaciones aduaneras
3. Obligación tributaria aduanera
4. Normas especiales sobre algunas destinaciones aduaneras - Importación
2. Reingreso
3. Admisión temporal
4. Admisión temporal para perfeccionamiento activo
5. Almacén particular
5 bis. Depósito
6. Exportación
7. Salida temporal
8. Salida temporal para perfeccionamiento pasivo
TÍTULO VI
DE LAS MATERIAS DE COMPETENCIA DE LOS TRIBUNALES TRIBUTARIOS Y ADUANEROS, DE LA REPOSICIÓN ADMINISTRATIVA, DEL PROCEDIMIENTO DE RECLAMACIÓN Y DEL PROCEDIMIENTO ESPECIAL DE RECLAMO POR VULNERACIÓN DE DERECHOS
- De las materias de competencia de los Tribunales Tributarios y Aduaneros
2. De la reposición administrativa
3. Del procedimiento de reclamación
4. Del procedimiento especial de reclamo por vulneración de derechos
TÍTULO VII
DEVOLUCIONES DE GRAVÁMENES ADUANEROS
TÍTULO VIII
SUBASTA DE MERCANCÍAS ABANDONADAS, INCAUTADAS O DECOMISADAS
LIBRO III
DE LAS INFRACCIONES A LA ORDENANZA, DE SUS PENAS Y DEL PROCEDIMIENTO PARA APLICARLAS
TÍTULO I
DE LAS INFRACCIONES A LA ORDENANZA
- Disposiciones generales
2. De las contravenciones aduaneras y sus sanciones
3. Del contrabando y del fraude
4. Del comiso administrativo de la mercancía
TÍTULO II
DE LA FISCALIZACIÓN Y DEL PROCEDIMIENTO
- Disposiciones generales
2. Del contrabando y fraude
LIBRO IV
DE LOS DESPACHADORES DE ADUANA
Artículos transitorios
OTRAS NORMAS
SOBRE EL SERVICIO NACIONAL DE ADUANAS
D.F.L. Nº 329 de Hacienda D.O. 20.06.1979, Aprueba Ley Orgánica del Servicio Nacional de Aduanas
Decreto Ley Nº 2.554 de Hacienda D.O. 10.03.1979, Determina que el jefe superior del Servicio de Aduanas será el encargado en forma exclusiva de la interpretación administrativa de las disposiciones legales y reglamentarias que indica
Decreto Nº 1.230 de Hacienda D.O. 16.01.1990, Establece las Aduanas; fija los puntos habilitados para el paso de personas y mercancías por las fronteras, determina las destinaciones aduaneras susceptibles de tramitarse ante las aduanas y las operaciones aduaneras que podrán realizarse por los puntos habilitados
Ley Nº 19.479 D.O. 21.11.1996, Introduce modificaciones a la Ordenanza de Aduanas y a la Ley Orgánica del Servicio Nacional de Aduanas, dicta normas sobre gestión y personal de dicho Servicio y sustituye su planta de personal
Resolución Nº 3.829 DNA D.O. 25.09.2010, Delega facultades sobre delegación de facultades del Director Nacional del Servicio, a los Subdirectores, Jefes de Departamento, Directores Regionales y Administradores de Aduanas
Decreto Nº 28 de Hacienda D.O. 29.03.2018, Establece requisitos y condiciones que deberán cumplir las autorizaciones otorgadas por el Director Nacional de Aduanas, para la admisión temporal para perfeccionamiento activo
Resolución Nº 617 DNA D.O 09.02.2026, Normativa que regula el procedimiento para el ejercicio de la jurisdicción disciplinaria del Director Nacional de Aduanas
SOBRE LOS TRIBUNALES TRIBUTARIOS Y ADUANEROS
Ley Nº 20.322 D.O. 27.01.2009, Fortalece y perfecciona la jurisdicción Tributaria y Aduanera (sólo artículo 1º, Ley Orgánica de Tribunales Tributarios y Aduaneros)
Resolución Nº 4.189 DNA D.O. 14.11.2024, Establécense los siguientes criterios generales para la aplicación de las normas contenidas en la Ley Nº 21.713, en lo relativo a la actividad administrativa y judicial que debe ser realizada por este Servicio en materia de conciliación y allanamiento
INSTRUCCIONES SOBRE ARTICULADOS DE LA ORDENANZA DE ADUANAS
Decreto Nº 298 de Hacienda D.O. 8.07.1999, Aprueba Reglamento de Ordenanza de Aduanas
Resolución Nº 4.930 DNA D.O. 12.11.2007, Establece instrucciones para la aplicación del procedimiento administrativo contravencional del Libro III de la Ordenanza de Aduanas
Resolución Nº 2.523 DNA 5.04.2012, Instrucciones y procedimiento interno para la tramitación de reclamos de segunda instancia (art. 117 de la Ordenanza de Aduanas)
Resolución Nº 7.303 DNA D.O. 17.01.2015, Modifica normativa aduanera, a fin de adaptarla al nuevo artículo 177 de la Ordenanza de Aduanas, referido a la no formulación de denuncias a quien incurriere en una contravención aduanera
Decreto Nº 32 de Hacienda D.O. 9.07.2018, Aprueba Reglamento que establece los requisitos y obligaciones que deberán cumplir las personas que asistirán al Servicio Nacional de Aduanas en los procesos a que se refiere el artículo 23 ter de la Ordenanza de Aduanas
Resolución Nº 3.939 DNA D.O. 30.10.2024, Establécense las siguientes instrucciones para la aplicación de las normas contenidas en la Ley Nº 21.713
SOBRE AGENTE DE ADUANAS
Resolución Nº 4.322 DNA D.O. 25.09.2014, Procedimiento para la autorización de auxiliares de Agentes de Aduana, otorgamiento, uso y control del Carné Aduanero y Registro de Auxiliares
Resolución Nº 8.034 DNA D.O. 16.01.2016, Fija sistema de procedimiento para informar operaciones o actividades sospechosas por parte de los Agentes de Aduanas
Resolución Nº 5.739 DNA D.O. 13.09.2017, Establece las siguientes instrucciones para el otorgamiento del mandato para despachar, por parte del dueño, consignante o consignatario de la mercancía, al Agente de Aduana
Resolución Exenta Nº 718 DNA D.O. 19.02.2020, Procedimiento para el ejercicio de la jurisdicción disciplinaria del Director Nacional de Aduanas
SOBRE IMPORTACIONES
Ley Nº 19.912 D.O. 4.11.2003. Adecua la legislación que indica conforme a los acuerdos de la Organización Mundial del Comercio OMC suscritos por Chile
D.F.L. Nº 31 de Hacienda D.O. 22.04.2005, Aprueba el texto refundido, coordinado y sistematizado de la Ley Nº 18.525, que establece normas sobre importación de mercancías al país
Decreto Nº 1.314 de Hacienda D.O. 22.03.2013, Aprueba Reglamento Antidistorsiones
SOBRE CONSEJO ADUANERO PÚBLICO-PRIVADO
Resolución Nº 5.992 DNA D.O. 30.08.2012, Crea Consejo Aduanero Público-Privado
Resolución Nº 8.626 DNA D.O. 29.08.2013, Aprueba Reglamento Consejo de la Sociedad Civil del Servicio Nacional de Aduanas, denominado Consejo Aduanero Público-Privado
Resolución Nº 7.160 DNA D.O. 29.12.2014, Aprueba Mecanismos Generales de Participación Ciudadana del Servicio Nacional de Aduanas
Resolución Nº 5.854 DNA D.O. 27.09.2016, Aprueba el Procedimiento de Publicación Anticipada
SOBRE RECINTOS DE DEPÓSITO ADUANERO
Decreto Nº 1.114 de Hacienda D.O. 26.05.1998, Establece reglamento para la habilitación y concesión de los recintos de depósito aduanero y el almacenamiento de las mercancías
Resolución Nº 3.058 DNA D.O. 16.05.2012, Aprueba requerimientos mínimos que forman parte del estándar Aduana a operadores de recintos de depósito aduanero
Resolución Nº 3.060 DNA D.O. 16.05.2012, Apruébese el siguiente procedimiento para el estudio y resolución de las solicitudes de habilitación directa de almacenes extraportuarios y de recintos de depósito aduanero
Decreto Nº 73 de Hacienda D.O. 2.03.2018, Aprueba los requisitos que deben cumplir ciertos importadores para retirar las mercancías extranjeras que se encuentren en los recintos de depósito aduanero para su importación, para acceder a los beneficios que indica
Resolución Nº 1893 D.N.A 14.05.2025, Aprueba procedimiento para el conocimiento de las solicitudes de prórroga de la habilitación como recinto de depósito aduanero
Quick Comparison
| Settings | Ordenanza de aduanas y otras normas anexas - actualizada hasta la ley N° 21.761 remove | Buena Fe y Responsabilidad Subjetiva en el Derecho Tributario Chileno remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | Norma General Antielusiva y Derechos del Constituyente – ¿Procedimiento Obligatorio para el Fisco? remove | Capital Propio Tributario. Aumento y Disminuciones en la Empresa. Enfoque Tributario y Jurídico en la nueva forma de Tributar -Versión-Proview remove | Código Tributario 2023 - Edición Oficial Especial para Estudiantes remove | ||
|---|---|---|---|---|---|---|---|---|
| Name | Ordenanza de aduanas y otras normas anexas - actualizada hasta la ley N° 21.761 remove | Buena Fe y Responsabilidad Subjetiva en el Derecho Tributario Chileno remove | Código Orgánico de Tribunales de Chile (Anillado). Edición con Apéndice Legislativo Índices Temático y Analítico remove | Norma General Antielusiva y Derechos del Constituyente – ¿Procedimiento Obligatorio para el Fisco? remove | Capital Propio Tributario. Aumento y Disminuciones en la Empresa. Enfoque Tributario y Jurídico en la nueva forma de Tributar -Versión-Proview remove | Código Tributario 2023 - Edición Oficial Especial para Estudiantes remove | ||
| Image | |  |  |  |  |  | ||
| SKU | 978-956-6170-92-1 | 9789564002705 | 9788411136570 | 9789566053972 | 9789564001401-1 | 978-956-1026-391 | ||
| Rating | ||||||||
| Price | $47.000 | $38.730 | $13.000 | $38.734 | $21.990 | $24.069 | ||
| Stock | 3 disponibles | 8 disponibles | Sin existencias | 12 disponibles | Sin existencias | 12 disponibles | ||
| Availability | 3 disponibles | 8 disponibles | Sin existencias | 12 disponibles | Sin existencias | 12 disponibles | ||
| Add to cart | ||||||||
| Description | En esta edición: Se incorpora la ley No 21.761 que modificada diversos cuerpos legales en lo relativo a los delitos de robo, hurto y receptación de cables de telecomunicaciones. En otras modificaciones se establece que quienes hagan uso malicioso de certificaciones o análisis aduaneros falsos recibirán las mismas sanciones que aquellos que los falsifiquen. Finalmente, se agrega el artículo 169 bis, que sanciona al funcionario público que facilite un delito aduanero en el ejercicio de sus funciones. Adicionalmente se modifica el artículo No 8 bis, sobre el plazo a las donaciones, y además, se actualizan las normas anexas al procedimiento de gestión aduanera. ORDENANZA DE ADUANAS D.F.L. Nº 30/04 TÍTULO PRELIMINAR
LIBRO I DE LA JUNTA GENERAL DE ADUANAS LIBRO II DE LA ENTRADA Y SALIDA DE VEHÍCULOS, MERCANCÍAS Y PERSONAS HACIA Y DESDE EL TERRITORIO NACIONAL Y DE SU PRESENTACIÓN AL SERVICIO DE ADUANAS TÍTULO I GENERALIDADES TÍTULO II PRESENTACIÓN Y ENTREGA DE MERCANCÍAS Y RECEPCIÓN DE VEHÍCULOS
TÍTULO III DEL ALMACENAMIENTO DE LAS MERCANCÍAS TÍTULO IV ELEMENTOS DE BASE PARA LA APLICACIÓN DE LOS GRAVÁMENES ADUANEROS TÍTULO V DESTINACIONES ADUANERAS
TÍTULO VI DE LAS MATERIAS DE COMPETENCIA DE LOS TRIBUNALES TRIBUTARIOS Y ADUANEROS, DE LA REPOSICIÓN ADMINISTRATIVA, DEL PROCEDIMIENTO DE RECLAMACIÓN Y DEL PROCEDIMIENTO ESPECIAL DE RECLAMO POR VULNERACIÓN DE DERECHOS
TÍTULO VII DEVOLUCIONES DE GRAVÁMENES ADUANEROS TÍTULO VIII SUBASTA DE MERCANCÍAS ABANDONADAS, INCAUTADAS O DECOMISADAS LIBRO III DE LAS INFRACCIONES A LA ORDENANZA, DE SUS PENAS Y DEL PROCEDIMIENTO PARA APLICARLAS TÍTULO I DE LAS INFRACCIONES A LA ORDENANZA
TÍTULO II DE LA FISCALIZACIÓN Y DEL PROCEDIMIENTO
LIBRO IV DE LOS DESPACHADORES DE ADUANA Artículos transitorios OTRAS NORMAS SOBRE EL SERVICIO NACIONAL DE ADUANASD.F.L. Nº 329 de Hacienda D.O. 20.06.1979, Aprueba Ley Orgánica del Servicio Nacional de Aduanas Decreto Ley Nº 2.554 de Hacienda D.O. 10.03.1979, Determina que el jefe superior del Servicio de Aduanas será el encargado en forma exclusiva de la interpretación administrativa de las disposiciones legales y reglamentarias que indica Decreto Nº 1.230 de Hacienda D.O. 16.01.1990, Establece las Aduanas; fija los puntos habilitados para el paso de personas y mercancías por las fronteras, determina las destinaciones aduaneras susceptibles de tramitarse ante las aduanas y las operaciones aduaneras que podrán realizarse por los puntos habilitados Ley Nº 19.479 D.O. 21.11.1996, Introduce modificaciones a la Ordenanza de Aduanas y a la Ley Orgánica del Servicio Nacional de Aduanas, dicta normas sobre gestión y personal de dicho Servicio y sustituye su planta de personal Resolución Nº 3.829 DNA D.O. 25.09.2010, Delega facultades sobre delegación de facultades del Director Nacional del Servicio, a los Subdirectores, Jefes de Departamento, Directores Regionales y Administradores de Aduanas Decreto Nº 28 de Hacienda D.O. 29.03.2018, Establece requisitos y condiciones que deberán cumplir las autorizaciones otorgadas por el Director Nacional de Aduanas, para la admisión temporal para perfeccionamiento activo Resolución Nº 617 DNA D.O 09.02.2026, Normativa que regula el procedimiento para el ejercicio de la jurisdicción disciplinaria del Director Nacional de Aduanas SOBRE LOS TRIBUNALES TRIBUTARIOS Y ADUANEROS Ley Nº 20.322 D.O. 27.01.2009, Fortalece y perfecciona la jurisdicción Tributaria y Aduanera (sólo artículo 1º, Ley Orgánica de Tribunales Tributarios y Aduaneros) Resolución Nº 4.189 DNA D.O. 14.11.2024, Establécense los siguientes criterios generales para la aplicación de las normas contenidas en la Ley Nº 21.713, en lo relativo a la actividad administrativa y judicial que debe ser realizada por este Servicio en materia de conciliación y allanamiento INSTRUCCIONES SOBRE ARTICULADOS DE LA ORDENANZA DE ADUANAS Decreto Nº 298 de Hacienda D.O. 8.07.1999, Aprueba Reglamento de Ordenanza de Aduanas Resolución Nº 4.930 DNA D.O. 12.11.2007, Establece instrucciones para la aplicación del procedimiento administrativo contravencional del Libro III de la Ordenanza de Aduanas Resolución Nº 2.523 DNA 5.04.2012, Instrucciones y procedimiento interno para la tramitación de reclamos de segunda instancia (art. 117 de la Ordenanza de Aduanas) Resolución Nº 7.303 DNA D.O. 17.01.2015, Modifica normativa aduanera, a fin de adaptarla al nuevo artículo 177 de la Ordenanza de Aduanas, referido a la no formulación de denuncias a quien incurriere en una contravención aduanera Decreto Nº 32 de Hacienda D.O. 9.07.2018, Aprueba Reglamento que establece los requisitos y obligaciones que deberán cumplir las personas que asistirán al Servicio Nacional de Aduanas en los procesos a que se refiere el artículo 23 ter de la Ordenanza de Aduanas Resolución Nº 3.939 DNA D.O. 30.10.2024, Establécense las siguientes instrucciones para la aplicación de las normas contenidas en la Ley Nº 21.713 SOBRE AGENTE DE ADUANAS Resolución Nº 4.322 DNA D.O. 25.09.2014, Procedimiento para la autorización de auxiliares de Agentes de Aduana, otorgamiento, uso y control del Carné Aduanero y Registro de Auxiliares Resolución Nº 8.034 DNA D.O. 16.01.2016, Fija sistema de procedimiento para informar operaciones o actividades sospechosas por parte de los Agentes de Aduanas Resolución Nº 5.739 DNA D.O. 13.09.2017, Establece las siguientes instrucciones para el otorgamiento del mandato para despachar, por parte del dueño, consignante o consignatario de la mercancía, al Agente de Aduana Resolución Exenta Nº 718 DNA D.O. 19.02.2020, Procedimiento para el ejercicio de la jurisdicción disciplinaria del Director Nacional de Aduanas SOBRE IMPORTACIONES Ley Nº 19.912 D.O. 4.11.2003. Adecua la legislación que indica conforme a los acuerdos de la Organización Mundial del Comercio OMC suscritos por Chile D.F.L. Nº 31 de Hacienda D.O. 22.04.2005, Aprueba el texto refundido, coordinado y sistematizado de la Ley Nº 18.525, que establece normas sobre importación de mercancías al país Decreto Nº 1.314 de Hacienda D.O. 22.03.2013, Aprueba Reglamento Antidistorsiones SOBRE CONSEJO ADUANERO PÚBLICO-PRIVADO Resolución Nº 5.992 DNA D.O. 30.08.2012, Crea Consejo Aduanero Público-Privado Resolución Nº 8.626 DNA D.O. 29.08.2013, Aprueba Reglamento Consejo de la Sociedad Civil del Servicio Nacional de Aduanas, denominado Consejo Aduanero Público-Privado Resolución Nº 7.160 DNA D.O. 29.12.2014, Aprueba Mecanismos Generales de Participación Ciudadana del Servicio Nacional de Aduanas Resolución Nº 5.854 DNA D.O. 27.09.2016, Aprueba el Procedimiento de Publicación Anticipada SOBRE RECINTOS DE DEPÓSITO ADUANERO Decreto Nº 1.114 de Hacienda D.O. 26.05.1998, Establece reglamento para la habilitación y concesión de los recintos de depósito aduanero y el almacenamiento de las mercancías Resolución Nº 3.058 DNA D.O. 16.05.2012, Aprueba requerimientos mínimos que forman parte del estándar Aduana a operadores de recintos de depósito aduanero Resolución Nº 3.060 DNA D.O. 16.05.2012, Apruébese el siguiente procedimiento para el estudio y resolución de las solicitudes de habilitación directa de almacenes extraportuarios y de recintos de depósito aduanero Decreto Nº 73 de Hacienda D.O. 2.03.2018, Aprueba los requisitos que deben cumplir ciertos importadores para retirar las mercancías extranjeras que se encuentren en los recintos de depósito aduanero para su importación, para acceder a los beneficios que indica Resolución Nº 1893 D.N.A 14.05.2025, Aprueba procedimiento para el conocimiento de las solicitudes de prórroga de la habilitación como recinto de depósito aduanero | Autor: Rafael Martínez Cohen Editorial : Thomson Reuters Año de Publicación : 2022 Paginas :290 | Autor: Tirant lo Blach Editorial :Tirant lo Blach Año de Publicación : 2022 Paginas : 266 | Autor: Jorge González Varas Editorial : EJS Año de Publicación : 2022 Paginas :374 | Autor: Claudio Ortega Lucero Editorial: Thomson Reuters Numero de Paginas: 398 Año de publicación: 2020 | Autor: Editorial Juridica Editorial: Juridica de Chile Numero de Paginas: 272 Año de publicación:2023 | ||
| Content | Autora: Monserrat Sofía Vendrell Buffo Editorial: Libromar Numero de Paginas: 534 Año de publicación: 2026 | La ley 20.780 (09/2014) introduce nuevas normas anti-elusión, adoptando la Realidad Económica, por la cual los hechos imponibles son calificados según el fondo del negocio jurídico y la intención de los contratantes. El objetivo de este trabajo era investigar el concepto de buena o mala fe del contribuyente y sus efectos en las figuras antielusivas, pero se extendió a averiguar si las nuevas normas son excepciones o un principio general del Derecho Tributario; si la responsabilidad puede morigerarse por haber incurrido en alguna causal de justificación o de exención de responsabilidad, y qué sucede cuando el hecho gravado que se le imputa no está comprendido dentro de su esfera de control debido a un caso fortuito o fuerza mayor en materia tributaria, a todo lo cual se dirige el presente trabajo. ÍNDICE Prólogo I. La buena fe del contribuyente. El nuevo principio II. Sobre el concepto de la buena fe III. Tipos de buena fe 1. La buena fe subjetiva 2. La buena fe objetiva 3. Teoría de la unidad de la buena fe IV. ¿Se define la buena fe en nuestro Código Tributario? V. ¿Es la protección de la buena fe un principio general del derecho tributario? 1. La relevancia del problema 2. ¿Cómo se reconocen los principios generales del Derecho? 3. Nuestra opinión 4. ¿Cuál será el alcance preciso del principio? VI. Buena fe objetiva en materia tributaria. La interpretación administrativa de las leyes tributarias 1. La confianza legítima 2. La buena fe en la interpretación administrativa de las leyes tributarias. El principio general 3. La certeza jurídica VII. ¿Mala fe objetiva en materia tributaria? No hay buena fe si existe elusión 1. Sobre el concepto de elusión 2. Normas antielusión. Concepto unitario de la elusión a. Facultad de tasar el precio de venta o el valor de la operación b. Facultad de verificar la efectividad de las condiciones fijadas en un contrato 3. Casos en que la elusión es siempre lícita 4. Sobre el abuso de las formas (o el abuso de un derecho) 5. Sobre el fraude a la ley y el abuso de un derecho 6. Sobre la simulación 7. El elemento subjetivo en los actos de elusión 8. Sobre la prueba de la elusión a. La prueba de la buena fe subjetiva b. La prueba de la buena fe objetiva c. Nuestra posición d. La prueba de los meros hechos jurídicos y la elusión VIII. La presunción de buena fe IX. Qué debe probarse por parte del SII: la mala fe 1. El dolo 2. La prueba del dolo 3. La culpa 4. ¿De qué tipo de culpa responde el contribuyente? a. La culpa grave b. La culpa leve y la levísima 5. La prueba de la culpa 6. La prueba de la debida diligencia X. El error de hecho XI. El error de derecho XII. ¿Cómo se prueba la mala fe? XIII. El caso fortuito o fuerza mayor 1. Concepto de caso fortuito o fuerza mayor 2. Caso fortuito y nacimiento del hecho jurídico tributario 3. Caso fortuito o fuerza mayor y cobranza de los impuestos en mora 4. Disposiciones legales que dan cuenta de la aplicación de la institución del caso fortuito o fuerza mayor en la legislación tributaria a. Caso fortuito o fuerza mayor que impide una adecuada fiscalización del contribuyente b. Caso fortuito o fuerza mayor como causal de no sujeción al hecho gravado del impuesto c. Improcedencia del cobro de intereses en situaciones de caso fortuito o fuerza mayor d. El Derecho al debido proceso y el caso fortuito o fuerza mayor e. Exclusión de los casos de caso fortuito o fuerza mayor XIV. Efectos de la buena fe XV. Posible antinomia entre el artículo 21 del Código Tributario y la presunción de buena fe 1. Posición de la Corte Suprema 2. Nuestra opinión 3. Posición del Servicio de Impuestos Internos 4. La situación actual XVI. ¿Responsabilidad objetiva o subjetiva en las infracciones tributarias administrativas? 1. Sobre la responsabilidad subjetiva en materia de infracciones tributarias administrativas 2. Sobre la responsabilidad objetiva en materia de infracciones tributarias administrativas 3. Jurisprudencia sobre la responsabilidad subjetiva u objetiva en materia de infracciones tributarias administrativas XVII. Presunción de buena fe y delitos tributarios 1. Cuestión previa sobre el dolo, la culpa o negligencia en materia de infracciones o delitos tributarios 2. Sobre el concepto de malicia 3. Sobre la ignorancia de la Ley y el error de derecho a. El problema en general b. El problema en los delitos tributarios XVIII. La malicia como causal de determinación del plazo de prescripción 1. La jurisprudencia al respecto 2. La opinión del Servicio de Impuestos Internos 3. Nuestra opinión Bibliografía | Código Orgánico de Tribunales de Chile Edición con Apéndice Legislativo Índices Temático y Analítico Edición Anillada Texto a dos colores indicando los últimos cambios legislativos Decreto Supremo Nº 307 Auto Acordando sobe tramitación y fallo de los recursos de queja Acta Nº 107-2017 AD 139-2019 Índice INTRODUCCIÓN 11 Código Orgánico de Tribunales TÍTULO I. Del Poder Judicial y de la Administración de Justicia en general 13 TÍTULO II. De los juzgados de garantía y de los tribunales de juicio oral en lo penal 16 § 1. De los juzgados de garantía 16 § 2. De los tribunales de juicio oral en lo penal 23 § 3. Del Comité de Jueces 30 § 4. Del Juez Presidente del Comité de Jueces 31 § 5. De la organización administrativa de los juzgados de garantía y de los tribunales de juicio oral en lo penal 32 TÍTULO III. De los Jueces de Letras 33 TÍTULO IV. De los Presidentes y Ministros de Corte como tribunales unipersonales 52 TÍTULO V. Las Cortes de Apelaciones 53 § 1. Su organización y atribuciones 53 § 2. Los Acuerdos de las Cortes de Apelaciones 61 § 3. Los Presidentes de las Cortes de Apelaciones 65 TÍTULO VI. La Corte Suprema 66 § 1. Su organización y atribuciones 66 § 2. El Presidente de la Corte Suprema 73 TÍTULO VII. La Competencia 76 § 1. Reglas generales 76 § 2. Reglas que determinan la cuantía de las materias judiciales 77 § 3. Supresión del fuero personal en algunos negocios judiciales 80 § 4. Reglas que determinan la competencia en materias civiles entre tribunales de igual jerarquía 80 § 5. Reglas que determinan la competencia en materias criminales entre tribunales de igual jerarquía 84 § 6. Reglas sobre competencia civil de los tribunales en lo criminal 86 § 7. Reglas que determinan la distribución de causas en aquellas comunas o agrupación de comunas en cuyo territorio existan dos o más jueces con igual competencia 87 § 8. De la prórroga de la competencia 88 § 9. De la competencia para fallar en única o en primera instancia 89 § 10. De los tribunales que deben conocer en las contiendas y cuestiones de competencia 89 § 11. De la implicancia y recusación de los jueces y de los abogados integrantes 90 TÍTULO VIII. De la subrogación e integración 95 TÍTULO IX. De los Jueces Árbitros 102 TÍTULO X. De los Magistrados y del Nombramiento y Escalafón de los Funcionarios Judiciales 106 § 1. Calidades en que pueden ser nombrados los jueces 106 § 2. Requisitos, inhabilidades e incompatibilidades 107 § 3. De los nombramientos y del escalafón de los funcionarios judiciales 111 1) Escalafón Primario 112 2) Escalafón Secundario 113 3) Formación del Escalafón y calificación del personal 115 4) Los nombramientos 121 5) Escalafón del personal de empleados u oficiales de secretaría 130 § 4. De la instalación de los jueces 135 § 5. De los honores y prerrogativas de los jueces 137 § 6. De las permutas y traslados 137 § 7. De los deberes y prohibiciones a que están sujeto los jueces 137 § 8. De la responsabilidad de los jueces 141 § 9. La expiración y suspensión de las funciones de los jueces. De las licencias 142 TÍTULO XI. Los Auxiliares de la Administración de Justicia 146 § 1. Fiscalía judicial 146 § 2. Los Defensores Públicos 150 § 3. Los Relatores 151 § 4. Los Secretarios 153 § 4 bis. Los administradores de tribunales con competencia en lo criminal 155 § 5. Los Receptores 158 § 6. De los Procuradores y especialmente de los Procuradores del Número 160 § 7. Los Notarios 160 1) Su Organización 160 2) De las escrituras públicas 162 3) De las protocolizaciones 165 4) De las copias de escrituras públicas y documentos protocolizados y de los documentos privados 166 5) De la falta de fuerza legal de las escrituras, copias y testimonios notariales 167 6) De los libros que deben llevar los notarios 168 7) De las infracciones y sanciones 171 § 8. Los Conservadores 172 § 9. Los Archiveros 174 § 10. De los Consejos Técnicos 175 § 11. Los Bibliotecarios Judiciales 176 TÍTULO XII. Disposiciones generales aplicables a los Auxiliares de la Administración de Justicia 176 § 1. Nombramiento, requisitos, inhabilidades e incompatibilidades 176 § 2. Juramento e instalación 179 § 3. Obligaciones y prohibiciones 180 § 4. De las implicancias y recusaciones 182 § 5. De su remuneración y de su previsión 184 § 6. Suspensión y expiración de funciones. 185 De las licencias 185 TÍTULO XIII. De los empleados u oficiales de secretaría 186 TÍTULO XIV. La Corporación Administrativa del Poder Judicial 188 TÍTULO XV. Los Abogados 195 TÍTULO XVI. De la jurisdicción disciplinaria y de la inspección y vigilancia de los servicios judiciales 197 § 1. Las facultades disciplinarias 197 § 2. De las visitas 205 § 3. Estados y publicaciones 212 TÍTULO XVII. De la asistencia judicial y del privilegio de pobreza 214 TÍTULO FINAL 217 Disposiciones transitorias 217 APÉNDICE Decreto Supremo Nº 307 (Publicado el 23 de mayo de 1978) 223 Auto acordado sobre tramitación y fallo de los recursos de queja. (Publicado el 1 de diciembre de 1972) 235 Acta Nº 107-2017 239 AD 139-2019. MODIFICA AUTO ACORDADO DE DISTRIBUCIÓN DE MATERIAS DE LAS SALAS ESPECIALIZADAS DE LA CORTE SUPREMA 241 ÍNDICE ANALÍTICO 245 | La presente obra tiene por objeto principal presentar el fenómeno de las brechas que permiten la elusión tributaria y abordar analíticamente la utilidad de perseguirlas a través de la Norma General Anti-elusiva en cuanto es una de las formas que se utilizan para estrechar o suprimir las brechas ya mencionadas y sus efectos. El autor considera que, cuando pesa sobre un contribuyente la posibilidad de haber realizado actos constitutivos de elusión tributaria o de fraude tributario, surge la necesidad para el Fisco de indagar si existe o no existe elusión en la conducta desplegada por ese contribuyente. Son analizadas las nociones de ciudadano, ciudadanía, contribuyente, potestad tributaria, límites a la potestad tributaria, garantías de los contribuyentes, justo y racional procedimiento, normas anti-elusivas, formas de aplicación de las normas anti-elusivas en diferentes jurisdicciones, utilidad en los resultados de las mismas, interpretación de las normas jurídicas anti-elusivas reconociéndolas como normas jurídicas, lenguaje y verdad, bien común, gobernanza local, democracia, sociedad democrática, estado y derecho. Se detalla la necesidad de un procedimiento objetivo para la aplicación de las normas jurídicas anti-elusivas en que sean efectivamente respetadas las garantías del contribuyente u acatada la potestad tributaria del Estado. Solamente con un equilibrio de dichos factores las brechas elusivas podrán ser perseguidas con la eficacia que se requiere para mejorar los rendimientos tributarios. El texto considera que las normas jurídicas anti-elusivas requieren de conocimientos relevantes sobre las mismas tanto al momento de elaborarlas como a momento de interpretarlas y aplicarlas, motivo por el cual se efectúa el análisis del procedimiento y de las reglas de interpretación aplicables a las normas generales anti-elusivas por considerar esa revisión un antecedente ineludible en la estructura tributaria anti-elusiva. Así, son examinados los sistemas anti-elusivos de distintos países, tales como Brasil; Chile; Italia; Francia; España; Alemania; Inglaterra; Estados Unidos; Nueva Zelandia; Australia, entre otros. El tratamiento de aspectos doctrinarios; de derecho comparado; legales; sociales; jurisprudenciales y jurídicos en general constituyen uno de los aportes interesantes, si bien no el único, de la obra que se presenta. Finalmente se plantea que el respeto de la Potestad Tributaria y de las garantías de los contribuyentes requieren considerar que el Estado contemporáneo para poder cumplir sus fines debe estar construido sobre las bases de una sociedad democrática o, en otros términos, esos elementos deben ser contextualizados dentro de un Estado de Derecho, Democrático y Social que ampare el Bien Común, y que otorgue respuesta y satisfacción a los derechos de sus habitantes, sean o no contribuyentes, y con cargo a la contribución de las personas que tengan capacidad para ello, fundamentado en el principio de solidaridad y respetando la creatividad del ser humano. El autor espera contribuir al estudio de los medios jurídicos para perseguir la elusión tributaria en una perspectiva de modesto e intenso aporte. | Obra que trata la determinación y el estudio del “Capital Propio Tributario”. En su contenido, se desarrollan los principales aspectos patrimoniales, tributarios, laborales y municipales de la empresa, en cuanto a lo teórico y práctico. Orientada al aprendizaje teórico y conceptual conforme a la legislación vigente, es metodológica y práctica en la resolución de casos, rescatando lo mejor y más actualizado de la jurisprudencia administrativa del Servicio de Impuestos Internos, como también aquel contenido de interés de los Tribunales Superiores de Justicia, la Contraloría General de la República y la Ley de Rentas Municipales. Este trabajo ha sido pensado para el mundo académico y para el profesional inquieto que desea conocer, comprender y profundizar los alcances del “Capital Propio Tributario”, en cuanto a su determinación, usos, mecánica procedimental y lineamientos o respaldos jurídicos; asimismo, su interacción con la Ley N° 21.131 sobre “Pago a 30 días”, término de giro, fusiones, créditos de rentas de fuente extranjera, capital efectivamente aportado y otros tantos temas tributarios contingentes, incluyendo los alcances de la reciente Reforma Tributaria Ley N° 21.210 del 24.02.2020 que “Moderniza la Legislación Tributaria”. | DESPACHOS A PARTIR DEL 20 DE FREBRERO DEL 2023Actualizado al 3 de enero de 2023. Texto completo del Código Tributario y Apéndice seleccionado para los alumnos que incluye las siguientes disposiciones:
| ||
| Weight | N/D | N/D | 10 kg | N/D | N/D | N/D | ||
| Dimensions | N/D | N/D | N/D | N/D | N/D | N/D | ||
| Additional information |
|
Valoraciones
No hay valoraciones aún.