
Agotado

Curso de Derecho Procesal Civil
$28.560
Autor: Cristián Ramírez Tagle
Editorial: El Jurista
Numero de Paginas: 314
Año de publicación: 2023
Agotado
Curso de Derecho Procesal Civil
$28.560
Autor: Cristián Ramírez Tagle
Editorial: El Jurista
Numero de Paginas: 314
Año de publicación: 2023
-5%

Curso De Investigación Jurídica
$71.440
Autor: Gabriel Álvarez Undurraga
Editorial: Thomson Reuters
Numero de Paginas: 526
Año de publicación: 2024
-5%
Curso De Investigación Jurídica
$71.440
Autor: Gabriel Álvarez Undurraga
Editorial: Thomson Reuters
Numero de Paginas: 526
Año de publicación: 2024
Curso práctico de IVA : Impuesto al Valor agregado 8va edición actualizada a 2024
$58.310
Director: Hugo Contreras Urzúa - Leonel Gonzalez Silva
Editorial: Cepet
Numero de Paginas: 723
Año de publicación: 2024
Curso práctico de IVA : Impuesto al Valor agregado 8va edición actualizada a 2024
$58.310
Director: Hugo Contreras Urzúa - Leonel Gonzalez Silva
Editorial: Cepet
Numero de Paginas: 723
Año de publicación: 2024
-5%

Curso sobre delitos e Infracciones Tributarias
$33.990
Autores : Rodrigo Ugalde Prieto – Jaime García Escobar
Editorial: Hammurabi
Numero de Paginas: 294
Año de publicación: 2024
-5%
Curso sobre delitos e Infracciones Tributarias
$33.990
Autores : Rodrigo Ugalde Prieto – Jaime García Escobar
Editorial: Hammurabi
Numero de Paginas: 294
Año de publicación: 2024
-100%

De que Hablamos Cuando Hablamos de la Nueva Propuesta Constitucional ¿Una Constitución Justa Para Chile? – Incluye Anexo con propuesta constitucional -versión digital
$0
Autor: Álvaro Araya Ibáñez
Editorial: Rubicón
Numero de Paginas: 404
Año de publicación: 2023
-100%
De que Hablamos Cuando Hablamos de la Nueva Propuesta Constitucional ¿Una Constitución Justa Para Chile? – Incluye Anexo con propuesta constitucional -versión digital
$0
Autor: Álvaro Araya Ibáñez
Editorial: Rubicón
Numero de Paginas: 404
Año de publicación: 2023
-2%

Declaraciones juradas AT 2025 – Manual de consultas tributarias
$68.990
Autor: Thomson Reuters
Editorial: Editorial Thomson Reuters
Numero de Paginas: 1010
Año de publicación: 2025
-2%
Declaraciones juradas AT 2025 – Manual de consultas tributarias
$68.990
Autor: Thomson Reuters
Editorial: Editorial Thomson Reuters
Numero de Paginas: 1010
Año de publicación: 2025
-13%
Delitos económicos y el informe de peritos, consideraciones doctrinarias jurídico contables
$65.990
TEXTO EN PREVENTA DESPACHOS A PARTIR DEL 15 DE AGOSTO
Sobre el Autor
Christian M. Nino-Moris, es contador público-auditor Universidad Diego Portales (con Distinción), Certified Risk Manager, Canadá; Postítulo en Legislación Tributaria, USACH; Postítulo en Derecho Penal Económico y la Empresa, U. de Chile; Curso Avanzado de Técnicas de Contraexamen (interrogatorio), California Western School of Law y U. de los Andes; Diplomado en Compliance LATAM, Thomson Reuters; Magíster en Derecho Penal Económico y de la Empresa, USS; Master of Forensic Accounting, Australia (UOW, NSW-Sydney), y con estudios superiores complementarios en la University of New Orleans, USA, y LaTrobe University, Australia, Melbourne. Es miembro de la Association of Certified Fraud Examiners, ACFE, USA. Además, es Director del Colegio Criminalistas de Chile A.G. Ha sido columnista de diversos medios de comunicación, donde escribe sobre temas relacionados al fraude corporativo y compliance.
Descripción
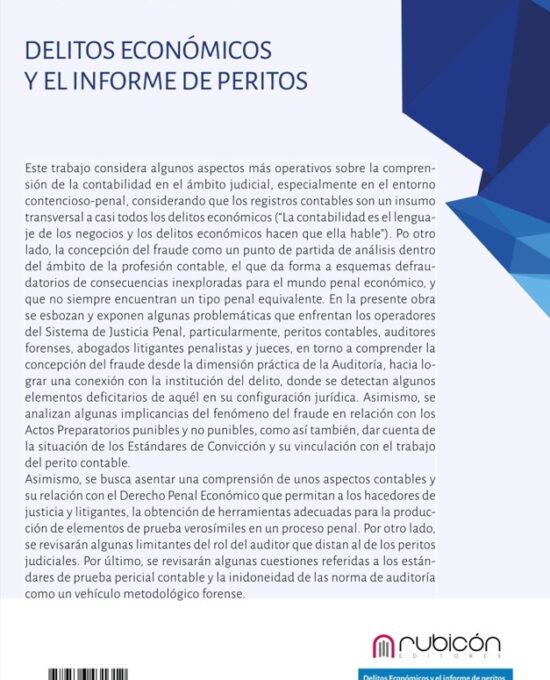
Este trabajo considera algunos aspectos más operativos sobre la comprensión de la contabilidad en el ámbito judicial, especialmente en el entorno contencioso-penal, considerando que los registros contables son un insumo transversal a casi todos los delitos económicos (“La contabilidad es el lenguaje de los negocios y los delitos económicos hacen que ella hable”). Po otro lado, la concepción del fraude como un punto de partida de análisis dentro del ámbito de la profesión contable, el que da forma a esquemas defraudatorios de consecuencias inexploradas para el mundo penal económico, y que no siempre encuentran un tipo penal equivalente. En la presente obra se esbozan y exponen algunas problemáticas que enfrentan los operadores del Sistema de Justicia Penal, particularmente, peritos contables, auditores forenses, abogados litigantes penalistas y jueces, en torno a comprender la concepción del fraude desde la dimensión práctica de la Auditoría, hacia lograr una conexión con la institución del delito, donde se detectan algunos elementos deficitarios de aquél en su configuración jurídica. Asimismo, se analizan algunas implicancias del fenómeno del fraude en relación con los Actos Preparatorios punibles y no punibles, como así también, dar cuenta de la situación de los Estándares de Convicción y su vinculación con el trabajo del perito contable.
Asimismo, se busca asentar una comprensión de unos aspectos contables y su relación con el Derecho Penal Económico que permitan a los hacedores de justicia y litigantes, la obtención de herramientas adecuadas para la producción de elementos de prueba verosímiles en un proceso penal. Por otro lado, se revisarán algunas limitantes del rol del auditor que distan al de los peritos judiciales. Por último, se revisarán algunas cuestiones referidas a los estándares de prueba pericial contable y la inidoneidad de las norma de auditoría como un vehículo metodológico forense.
TABLA DE CONTENIDOS
CAPÍTULO I
1.1. La contabilidad en la persecución criminal.
1.2. Los objetivos de la información financiera (mercantil) y la tributación fiscal interna.
1.3. La obligatoriedad de llevar contabilidad.
1.4. La contabilidad “fidedigna” y la fiscalización tributaria.
1.5. La contabilidad falsa y la contabilidad fraudulenta: afines, pero no iguales.
1.5.1. La contabilidad falsa y lo tributario.
1.5.2. La contabilidad fraudulenta (o fraude en los estados financieros).
1.6. El proceso (irregular) de transición desde criterios tributarios hacia una contabilidad mercantil.
CAPÍTULO II
2.1 Primera realidad fáctica: La concepción del fraude no es siempre sinónimo de delito ni siempre inflige un daño patrimonial per se.
2.2 Segunda realidad fáctica: La concepción del fraude y la fijación de “Estándares de Prueba” del perito contable.
2.3 Tercera realidad fáctica: La concepción del fraude y la taxonomía norteamericana en desconexión con la realidad chilena.
2.4 Cuarta realidad fáctica: La concepción del fraude y la inidoneidad de los Estándares de Auditoría como vehículo metodológico pericial contable.
CAPÍTULO III
3.1. Una primera apreciación.
3.2. Las funciones y limitaciones de la Auditoría Externa y Auditoría Interna.
3.3. Las funciones del Peritaje judicial contable y la Auditoría Forense.
CAPÍTULO IV
4.1. La noción general del fraude.
4.2. Una breve evolución del término fraude en la profesión contable.
4.3. La noción de fraude en los Estándares de Auditoría y en otros Estándares internacionales.
4.4. La apreciación de algunos abogados penalistas sobre alguna de estas definiciones.
4.5. ¿Los fraudes son errores contables? La comprensión de los “errores” en la práctica contable y de la Auditoría.
4.6. Los delitos, los delitos económicos y los delitos contables.
CAPIÍTULO V
5.1. Situación de los Actos Preparatorios no punible de efectos contables:
5.2. Situación de los Actos Preparatorios punibles contables:
CAPÍTULO VI
6.1. Los Estándares de Convicción, algunos déficits y ausencias doctrinarias.
6.2. El Estándar de Causa Probable en la investigación de fraudes.
CAPÍTULO VII
7.1. El impacto de la Criminología en la profesión del Auditor.
7.2. El impacto de la Criminología en los Estándares de Auditoría.
7.3. La admisibilidad del “Triángulo del Fraude” en la jurisprudencia norteamericana.
7.4. El “Triángulo del Fraude” en el proceso del Fraude en los Estados Financieros.
CAPÍTULO VIII
8.1. Un exiguo diagnóstico de los Delitos de Administración Desleal.
8.2. El divorcio entre los tipos penales existentes y la supremacía de los fraudes económica-contables.
8.3. La (mal) llamada Contabilidad Tributaria no protege el interés social corporativo.
8.4. Factores de riesgo relacionados con incorrecciones debidas a información financiera fraudulenta.
8.5. Perseguir un delito de administración desleal sin registros contables: ¿tiene algún sentido perseverar?
CAPÍTULO IX 219
9.1. Introducción: un primer baño de realidad.
9.2. Una apreciación del funcionamiento del sistema de peritos desde las instituciones públicas.
9.3. Una apreciación desde los operadores del Sistema de Peritos.
9.4. Los aciertos y desaciertos de la Academia en la comprensión del rol de Auditor-contable en el entorno judicial.
9.5. Como si fuera poco… el nuevo catálogo de los delitos económicos.
9.6. Fraude y la inidoneidad de los Estándares de Auditoría: Una primera aproximación.
9.7. La Epistemología y los Postulados de Auditoría.
9.8. Algunos déficits detectados en la evacuación de informes periciales contables: Inidoneidad y limitantes de los Estándares de Auditoría como baremo de admisibilidad y valoración judicial.
9.9. A modo de corolario.
CAPÍTULO X
10.1. Presentación del caso.
10.2. Breve descripción del fraude contable-mercantil.
10.3. La arista administrativa (SII) y contenciosa-tributaria (TTA).
10.4. La arista penal-tributaria.
10.5. Sobre la pertinencia del “delito contable-tributario”.
10.6. Análisis sobre algunas insuficiencias y déficits detectados en la querella criminal, que sustentaron los delitos contable-tributarios pretendidos.
10.7. Reflexiones finales.
CAPÍTULO XI
11.1. La contabilidad en el contexto del delito de lavado de activos.
11.2. La contabilidad en el contexto del delito de cohecho y soborno.
11.3. La contabilidad en el contexto del delito de cohecho y soborno: Casos de interés público.
11.4. La ley 21.595:2023 y algunos impactos en la gestión contable.
CAPÍTULO XII
12.1. Mitos y falacias de la función contable sobre la responsabilidad penal del contador.
12.2. Sobre el primer aspecto: “si no lo pide una ley, entonces no se tiene la obligación de hacerlo”. Falacia.
12.3. Sobre el segundo aspecto. Los contadores se eximen de responsabilidad penal cuando concurre la firma del contribuyente. Falacia.
12.4. Contadores condenados por delitos financieros, cohecho, tributarios y lavado de activos.
ANEXO
-13%
Delitos económicos y el informe de peritos, consideraciones doctrinarias jurídico contables
$65.990
TEXTO EN PREVENTA DESPACHOS A PARTIR DEL 15 DE AGOSTO
Sobre el Autor
Christian M. Nino-Moris, es contador público-auditor Universidad Diego Portales (con Distinción), Certified Risk Manager, Canadá; Postítulo en Legislación Tributaria, USACH; Postítulo en Derecho Penal Económico y la Empresa, U. de Chile; Curso Avanzado de Técnicas de Contraexamen (interrogatorio), California Western School of Law y U. de los Andes; Diplomado en Compliance LATAM, Thomson Reuters; Magíster en Derecho Penal Económico y de la Empresa, USS; Master of Forensic Accounting, Australia (UOW, NSW-Sydney), y con estudios superiores complementarios en la University of New Orleans, USA, y LaTrobe University, Australia, Melbourne. Es miembro de la Association of Certified Fraud Examiners, ACFE, USA. Además, es Director del Colegio Criminalistas de Chile A.G. Ha sido columnista de diversos medios de comunicación, donde escribe sobre temas relacionados al fraude corporativo y compliance.
Descripción
Este trabajo considera algunos aspectos más operativos sobre la comprensión de la contabilidad en el ámbito judicial, especialmente en el entorno contencioso-penal, considerando que los registros contables son un insumo transversal a casi todos los delitos económicos (“La contabilidad es el lenguaje de los negocios y los delitos económicos hacen que ella hable”). Po otro lado, la concepción del fraude como un punto de partida de análisis dentro del ámbito de la profesión contable, el que da forma a esquemas defraudatorios de consecuencias inexploradas para el mundo penal económico, y que no siempre encuentran un tipo penal equivalente. En la presente obra se esbozan y exponen algunas problemáticas que enfrentan los operadores del Sistema de Justicia Penal, particularmente, peritos contables, auditores forenses, abogados litigantes penalistas y jueces, en torno a comprender la concepción del fraude desde la dimensión práctica de la Auditoría, hacia lograr una conexión con la institución del delito, donde se detectan algunos elementos deficitarios de aquél en su configuración jurídica. Asimismo, se analizan algunas implicancias del fenómeno del fraude en relación con los Actos Preparatorios punibles y no punibles, como así también, dar cuenta de la situación de los Estándares de Convicción y su vinculación con el trabajo del perito contable.
Asimismo, se busca asentar una comprensión de unos aspectos contables y su relación con el Derecho Penal Económico que permitan a los hacedores de justicia y litigantes, la obtención de herramientas adecuadas para la producción de elementos de prueba verosímiles en un proceso penal. Por otro lado, se revisarán algunas limitantes del rol del auditor que distan al de los peritos judiciales. Por último, se revisarán algunas cuestiones referidas a los estándares de prueba pericial contable y la inidoneidad de las norma de auditoría como un vehículo metodológico forense.
TABLA DE CONTENIDOS
CAPÍTULO I
1.1. La contabilidad en la persecución criminal.
1.2. Los objetivos de la información financiera (mercantil) y la tributación fiscal interna.
1.3. La obligatoriedad de llevar contabilidad.
1.4. La contabilidad “fidedigna” y la fiscalización tributaria.
1.5. La contabilidad falsa y la contabilidad fraudulenta: afines, pero no iguales.
1.5.1. La contabilidad falsa y lo tributario.
1.5.2. La contabilidad fraudulenta (o fraude en los estados financieros).
1.6. El proceso (irregular) de transición desde criterios tributarios hacia una contabilidad mercantil.
CAPÍTULO II
2.1 Primera realidad fáctica: La concepción del fraude no es siempre sinónimo de delito ni siempre inflige un daño patrimonial per se.
2.2 Segunda realidad fáctica: La concepción del fraude y la fijación de “Estándares de Prueba” del perito contable.
2.3 Tercera realidad fáctica: La concepción del fraude y la taxonomía norteamericana en desconexión con la realidad chilena.
2.4 Cuarta realidad fáctica: La concepción del fraude y la inidoneidad de los Estándares de Auditoría como vehículo metodológico pericial contable.
CAPÍTULO III
3.1. Una primera apreciación.
3.2. Las funciones y limitaciones de la Auditoría Externa y Auditoría Interna.
3.3. Las funciones del Peritaje judicial contable y la Auditoría Forense.
CAPÍTULO IV
4.1. La noción general del fraude.
4.2. Una breve evolución del término fraude en la profesión contable.
4.3. La noción de fraude en los Estándares de Auditoría y en otros Estándares internacionales.
4.4. La apreciación de algunos abogados penalistas sobre alguna de estas definiciones.
4.5. ¿Los fraudes son errores contables? La comprensión de los “errores” en la práctica contable y de la Auditoría.
4.6. Los delitos, los delitos económicos y los delitos contables.
CAPIÍTULO V
5.1. Situación de los Actos Preparatorios no punible de efectos contables:
5.2. Situación de los Actos Preparatorios punibles contables:
CAPÍTULO VI
6.1. Los Estándares de Convicción, algunos déficits y ausencias doctrinarias.
6.2. El Estándar de Causa Probable en la investigación de fraudes.
CAPÍTULO VII
7.1. El impacto de la Criminología en la profesión del Auditor.
7.2. El impacto de la Criminología en los Estándares de Auditoría.
7.3. La admisibilidad del “Triángulo del Fraude” en la jurisprudencia norteamericana.
7.4. El “Triángulo del Fraude” en el proceso del Fraude en los Estados Financieros.
CAPÍTULO VIII
8.1. Un exiguo diagnóstico de los Delitos de Administración Desleal.
8.2. El divorcio entre los tipos penales existentes y la supremacía de los fraudes económica-contables.
8.3. La (mal) llamada Contabilidad Tributaria no protege el interés social corporativo.
8.4. Factores de riesgo relacionados con incorrecciones debidas a información financiera fraudulenta.
8.5. Perseguir un delito de administración desleal sin registros contables: ¿tiene algún sentido perseverar?
CAPÍTULO IX 219
9.1. Introducción: un primer baño de realidad.
9.2. Una apreciación del funcionamiento del sistema de peritos desde las instituciones públicas.
9.3. Una apreciación desde los operadores del Sistema de Peritos.
9.4. Los aciertos y desaciertos de la Academia en la comprensión del rol de Auditor-contable en el entorno judicial.
9.5. Como si fuera poco… el nuevo catálogo de los delitos económicos.
9.6. Fraude y la inidoneidad de los Estándares de Auditoría: Una primera aproximación.
9.7. La Epistemología y los Postulados de Auditoría.
9.8. Algunos déficits detectados en la evacuación de informes periciales contables: Inidoneidad y limitantes de los Estándares de Auditoría como baremo de admisibilidad y valoración judicial.
9.9. A modo de corolario.
CAPÍTULO X
10.1. Presentación del caso.
10.2. Breve descripción del fraude contable-mercantil.
10.3. La arista administrativa (SII) y contenciosa-tributaria (TTA).
10.4. La arista penal-tributaria.
10.5. Sobre la pertinencia del “delito contable-tributario”.
10.6. Análisis sobre algunas insuficiencias y déficits detectados en la querella criminal, que sustentaron los delitos contable-tributarios pretendidos.
10.7. Reflexiones finales.
CAPÍTULO XI
11.1. La contabilidad en el contexto del delito de lavado de activos.
11.2. La contabilidad en el contexto del delito de cohecho y soborno.
11.3. La contabilidad en el contexto del delito de cohecho y soborno: Casos de interés público.
11.4. La ley 21.595:2023 y algunos impactos en la gestión contable.
CAPÍTULO XII
12.1. Mitos y falacias de la función contable sobre la responsabilidad penal del contador.
12.2. Sobre el primer aspecto: “si no lo pide una ley, entonces no se tiene la obligación de hacerlo”. Falacia.
12.3. Sobre el segundo aspecto. Los contadores se eximen de responsabilidad penal cuando concurre la firma del contribuyente. Falacia.
12.4. Contadores condenados por delitos financieros, cohecho, tributarios y lavado de activos.
ANEXO
-6%

Derecho Administrativo Tomo III. La Responsabilidad del Estado.
$111.600
Autor: Eduardo Soto Kloss
Editorial: Thomson Reuters
Numero de Paginas: 790
Año de publicación: 2025
-6%
Derecho Administrativo Tomo III. La Responsabilidad del Estado.
$111.600
Autor: Eduardo Soto Kloss
Editorial: Thomson Reuters
Numero de Paginas: 790
Año de publicación: 2025
-6%

Derecho ambiental chileno. Parte general
$88.320
Autor: Eduardo Astorga Jorquera
Editorial: Thomson Reuters
Numero de Paginas: 652
Año de publicación: 2025
-6%
Derecho ambiental chileno. Parte general
$88.320
Autor: Eduardo Astorga Jorquera
Editorial: Thomson Reuters
Numero de Paginas: 652
Año de publicación: 2025